家計改善ロードマップ・30秒でわかる結論
家計改善は①支出を見える化する→②口座とカードを整える→③固定費を削る→④浮いたお金の使い道を決める→⑤収入を増やす(副業など)の5ステップで進めると、無理なく成果が出ます。
この記事は、その全体像をひとつずつたどれる“地図”です。
子育て中で時間がない方でも、上から順に読めば大丈夫です。
 読者さん
毎月お金が残らない。
でも何から始めたらいいかわからない
娘が生まれたとき、私もそんな状態でした。
育児費用が増えて、将来の教育費や老後のことを考え出すと不安が止まらないのに、何をすればいいかわからず毎月なんとなく過ごしていました。
転機は1冊の本との出会いです。
「お金の大学」を読んで、まず家計の見える化から始めてみたら、少しずつ前に進めるようになりました。
全部一気にやろうとしなくて大丈夫です。
順番通りに1つずつ動いたら、気がついたら金額が明確な固定費だけで月7万円超(月74,734円)を減らせていました(2021〜2026年の実例)。
このほかに車の残クレ(月38,200円)も一括返済したので、家計全体ではこれをさらに上回ります。
STEP1:まず家計を「見える化」する
家計改善でいちばん最初にやることは、「今の状態を知ること」だけです。
我が家が生活費の支払いをまとめているカードです
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト私がやったのは、MoneyForward ME(マネーフォワード ミー)という無料アプリを入れることだけでした。
銀行口座やクレカを連携すると、毎月何にいくら使っているかが自動で集計されます。
難しい操作は何もありません。
最初に連携して気づいたのは、サブスクよりも、保険料の占める割合のほうが多いということでした。
見えていない問題は、改善できません。
まず「今の状態を知る」ことが、家計改善のすべての出発点です。
節約しようと思わなくても大丈夫。
最初はアプリを入れて眺めるだけでOKです。
わが家がMoneyForwardで家計を見える化した流れは、別の記事で詳しくまとめています。
夫婦での役割分担の決め方や、続けるコツも書いているのでぜひあわせてご覧ください。
📚 あわせて読みたい
家計を見える化して、お金の不安はかなり変わりました。
毎月、無駄なものにお金を払っていないという安心と自信が持てたからです。
普通に生活していれば(多少遊んでも)自然とお金が貯まっていくので、気持ちが楽になりました。
昔は正直、よその家と比べていました。
収入が多いから遊べる、良いものを買っている、と羨ましく思ったこともあります。
でも今は、比べなくなりました。
私なりにFP3級を取るなどして、家のお金と向き合ってきたからです。
うちの家計は、欲しいものが買えないわけでもなく、ローンもなく、自然と貯金もできる。
バランスが取れていると思えるようになりました。
経済学でも、幸せは自分の収入だけでなく、他人との比較に左右されやすいと言われています。
比べる相手は、よその家ではなく去年のうちの家計で十分だと思います。
STEP2:銀行口座・クレカを整えて「お金の置き場所」を作る
家計が見えてきたら、次は「お金の置き場所」を整えます。
口座が増えるほど、確認する場所も増えます。
口座整理を始める前は、独身時代から持っていた3口座を用途別に使い、私名義のクレジットカードも5枚ありました。
楽天銀行と貯蓄用の口座を新しく開き、古い口座を解約するまでの移行期間には、一時的に5口座になりました。
その後2口座へ整理し、現在は必要に応じて1つ増えて3口座です。
わが家は生活費の支払いを楽天カードにまとめ、サブのカードは1枚だけ残しました。
生活費を1枚に集約したことで、楽天ポイント(楽天市場などの分も含む全体)は、引っ越しや子育て用品が重なった2021〜2023年に3年続けて年10万ポイント超え。
大きな出費がない今は、2024年が55,464ポイント、2025年が68,854ポイントです(2026年は9月までで36,051ポイント)。
期間限定ポイントはふだんの買い物で使い、まとまって貯まった10数万ポイントは、楽天証券のかぶミニ(1株から買えるサービス)で日本の高配当株を買うのに使いました。
ポイントがバラけると結局どこも貯まらないので、1枚に集中するのがシンプルでおすすめです。
「生活費口座」「貯蓄口座」「投資口座」の3つに分けると、お金の流れが見えやすくなります。
楽天銀行は給与振込・クレカ引き落とし口座として使うと、ハッピープログラム(利用状況に応じてATM手数料無料回数やポイント還元率が上がる仕組み)の恩恵も受けやすいです。
口座・カードを整理したときの実録は、別の記事でまとめています。
5枚→2枚に絞ったら家計管理がどれだけラクになったか、具体的な手順も書いているのでぜひ読んでみてください。
📚 あわせて読みたい
STEP3:固定費を削る(スマホ代→光回線→保険→サブスク)
口座・カードが整ったら、いよいよ固定費を削ります。
固定費とは、毎月自動的に引き落とされるお金のこと。
一度見直すと、毎月の支出を抑える効果が続きやすいのが最大の特徴です。
節約を頑張りすぎて家族が疲れる必要はありません。
仕組みで支出を抑えやすいのが固定費の強みです。
ただし、料金改定や家族構成の変化があるため、年に1回は契約内容を見直します。
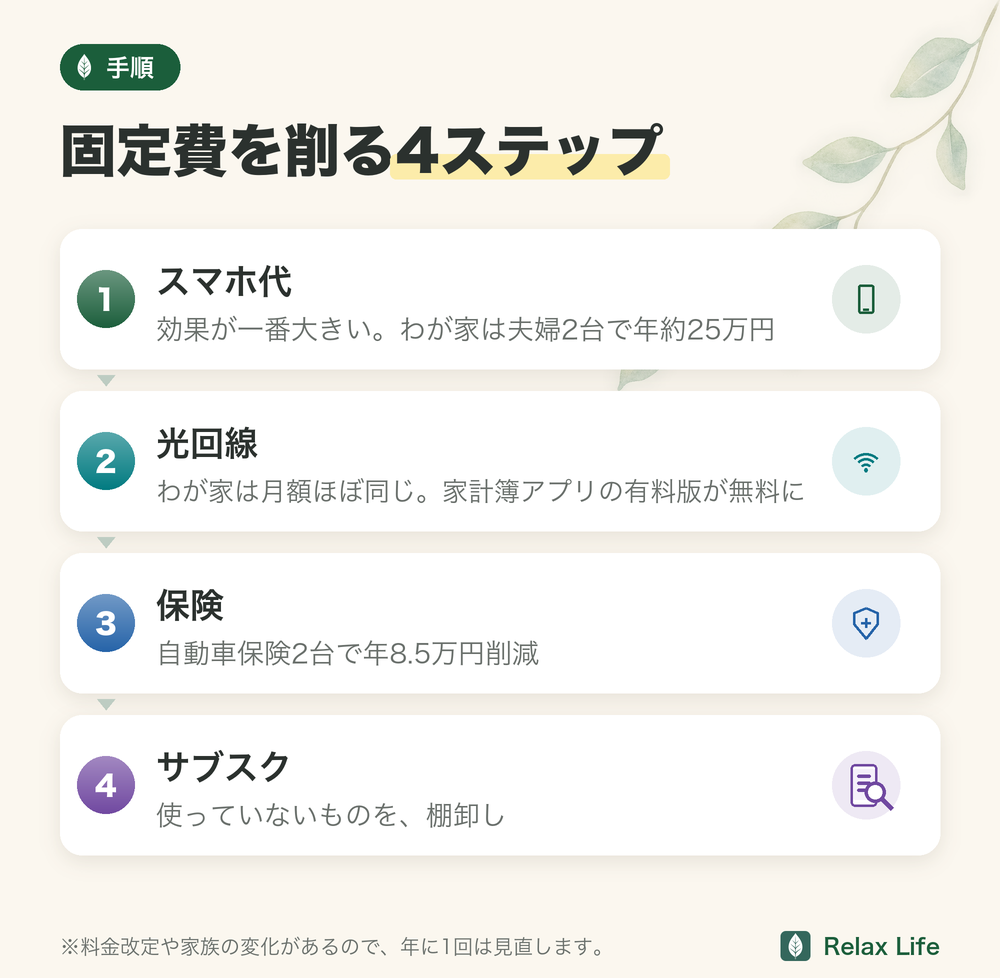
固定費の中でいちばん削りやすく、効果も大きいのがスマホ代です。
わが家は大手キャリアから、私は楽天モバイル+povo(デュアルSIM=1台のスマホに2つの回線を入れて使う方法)、妻はpovoに乗り換えました。
夫婦2台で月24,098円だったスマホ代が、月3,000円まで下がりました。
年間にすると約25万円の削減です。
楽天モバイルを通算5年使って感じたメリット・デメリットは、別の記事で本音レビューをまとめています。
インターネット回線は「ずっと使い続けている」人が多い費用です。
プロバイダー(インターネット接続業者)を乗り換えると、料金や特典が変わることがあります。
わが家は17年で3社を使い、今の回線では月額はほぼ同じまま、家計簿アプリの有料プラン(月540円)を無料で使える特典が付きました。
光回線の見直しで迷ったポイントは、別の記事で紹介しています。
わが家では、自動車保険2台の見直しで年間8.5万円削減、収入保障保険の乗り換えでさらに節約できました。
保険は家庭の状況によって必要な内容が違うので、「わが家に必要な保険かどうか」を基準に見直すことが大切です。
貯蓄型保険や終身保険は保険料が高くなりがちなため、見直しの優先度を上げてみるのも一つの考え方です。
動画・音楽・アプリ・雑誌……使っていないサブスクリプション(定額サービス)を一つずつ見直すと、使っていないのに払い続けていたサービスが見つかることがあります。
わが家は、使っていなかったdマガジン(月440円)を解約しました。
小さな金額でも、年にすると5,280円になります。
📚 あわせて読みたい
STEP4:浮いたお金の使い道を考える
固定費を削ると、毎月「浮いたお金」が生まれます。
そのお金をどう使うか——ここを考えるのがSTEP4です。
わが家では以下の順番で考えました。
生活防衛資金とは、万が一の備えとして手元に置いておく現金のことです。
目安は生活費の3〜6ヶ月分。
この金額を確保するまでは、投資より現金貯金を優先するのが安心です。
生活防衛資金が整ったら、新NISA(少額投資非課税制度=運用益・配当金が非課税になる国の制度)での積立を検討してみてください。
わが家ではオルカン(オール・カントリー=全世界株式インデックスファンド)での積立を選びましたが、何に投資するかは家庭の状況や考え方によって異なります。
制度の仕組みを理解したうえで、ご自身の判断で進めることが大切です。
⚠️ 投資は元本保証ではありません。
この記事はわが家の実践記録であり、特定の投資をすすめるものではありません。
最終的な判断は、家庭の状況に合わせてご自身でお願いします。
📚 あわせて読みたい
STEP5:節約だけで限界を感じたら、副業という選択肢
STEP1〜4まで取り組んで、それでも「もう少し余裕がほしい」と感じることがあるかもしれません。
節約には限界があります。
削れるものを削り終えたあとは、収入を増やすことを考えるのが自然な流れです。
ただし、副業はすぐに稼げるものではありません。
私が選んだ副業ブログも、ブログ経由の収益はまだゼロです(2026年8月7日時点)。
それでも続けている理由は、将来の選択肢を増やすための手段として考えているからです。
AI(Claude Code)を使うようになってから、1記事にかかる時間が2〜3日から1〜1.5時間に減りました。
副業ブログを始める流れは、ConoHa WINGの開設手順記事でまとめています。
SWELLを選んだ理由や使って感じた本音は、レビュー記事で詳しく解説しています。
📚 あわせて読みたい
家計改善は、1つの記事だけで完結するものではありません。
この記事では全体の流れをまとめていますが、実際にわが家が取り組んだ詳しい手順は、それぞれの関連記事で紹介しています。
気になるところから、できる範囲で読み進めてみてください。
家計が赤字のときは、この順番で立て直す
すべてを一度に変える必要はありません。
毎月の収支が赤字なら、投資や副業を急ぐ前に、まず生活が回る状態へ戻します。
- 今月の不足額を確認する:口座残高と、給料日までに必要な支払いを並べる
- 支払いの遅れを避ける:税金・家賃・光熱費など、生活に直結する支払いを優先する
- 固定費を1つだけ見直す:保険、通信費、サブスクなど、翌月以降も効果が続くものから選ぶ
- 生活防衛資金を作る:急な出費で再び赤字にならないよう、使う予定のない現金を少しずつ分ける
- 黒字が続いてから次へ進む:投資や副業は、生活費を借りずに回せる状態になってから考える
赤字の原因が収入減なのか、固定費なのか、年払いの見落としなのかで対策は変わります。
まず1か月分の入出金を見て、いちばん大きな原因から1つずつ直します。
次のSTEPへ進む前の確認
- 今月いくら入って、いくら出たか説明できる
- 年払いの税金・保険・車検などを月割りで積み立てている
- クレジットカードの請求を、使った月に家計へ反映している
- 家族と「いくらまで使うか」を共有している
よくある質問(FAQ)
家計管理や副業ブログを続ける時間を作るために、AIをどう活用しているかはこちらの記事で紹介しています。
上限額を勘違いして損をしかけた話は、楽天ふるさと納税で失敗した話に書きました。
まとめ:家計改善は「順番」が9割
📝 この記事のまとめ|5ステップ
✅ STEP1:MoneyForwardで家計を見える化する
✅ STEP2:銀行・カードを整理してお金の置き場所を作る
✅ STEP3:固定費(スマホ→光回線→保険→サブスク)を削る
✅ STEP4:生活防衛資金を確保してから、浮いたお金の使い道を考える
✅ STEP5:節約に限界を感じたら、副業という選択肢を検討する
5ステップを振り返ると、共通していることが1つあります。
それは「全部一気にやらなくていい」ということです。
年会費は無料。
まず1枚にまとめるところから家計は整います
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト私も最初は何もかも同時にやろうとして途中で疲れた経験があります。
でも順番通りに1つずつ動いたら、金額が明確な固定費だけで月74,734円を減らせていました。
完璧にやらなくて大丈夫です。
まず今日、MoneyForwardを入れることだけやってみてください。
それだけで、家計改善は動き始めます。