 読者さん
一括見積もりをしたら、勧誘の電話が鳴りやまなくなりそう…
知らない会社に個人情報を渡すのも、ちょっと怖い。
この記事を読むと、自動車保険の一括見積もりを実際に試したとき「何が起きるか」が5分でわかります。
勧誘の実態・届いた社数・金額差まで、わが家の実体験を隠さず公開します。
わが家は、幼い姉妹を育てている車2台持ちの子育て世帯です(私はFP3級を持っています)。
自動車保険の一括見積もりを使って、2台合計で年間約8.5万円の保険料削減につながりました。
でも正直に言うと、試す前の私は何年も放置していました。
いちばんの理由は、「見積もりした瞬間、勧誘電話が鳴り止まなくなるんじゃないか」と思っていたから。
ディーラーの担当者から「解約しないほうがいい」「任せておいたほうが安心」と言われていて、気を使っていた部分もあります。
同じ不安で足踏みしている方に、実際どうだったかをお伝えします。
自動車保険の一括見積もりはしつこい?実際に試した結果
先に結論です。
わが家の場合、勧誘の電話は1本も来ませんでした。
連絡はメールのみ(届いたのは9通)です。
試す前の私は、こんな事態を想像して身構えていました。
実際に使ってみると、この3つはすべて取り越し苦労でした。
私が使ったサービスでは連絡手段を選べる仕組みになっていて、メール連絡を希望すれば電話は来ませんでした。
届くのは各社からの見積もり案内メールで、不要になれば配信停止もできます。
 Tom
あれだけ身構えていたのに、電話は一度も鳴りませんでした。
正直、拍子抜けでした。
怖かったのは「知らなかったから」でした。
仕組みを知ってしまえば、一括見積もりは「保険料の相場を無料で確認できる道具」にすぎません。
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト実際に何社から届いた?金額差の「意外な真実」
わが家は普通車と軽自動車の2台で試しました。
届いた見積もりは普通車が4社、軽自動車が5社。
条件を1回入力するだけで、複数社の保険料が並んで比較できる状態になります。
ここで、試す前の想像と違ったことがもうひとつあります。
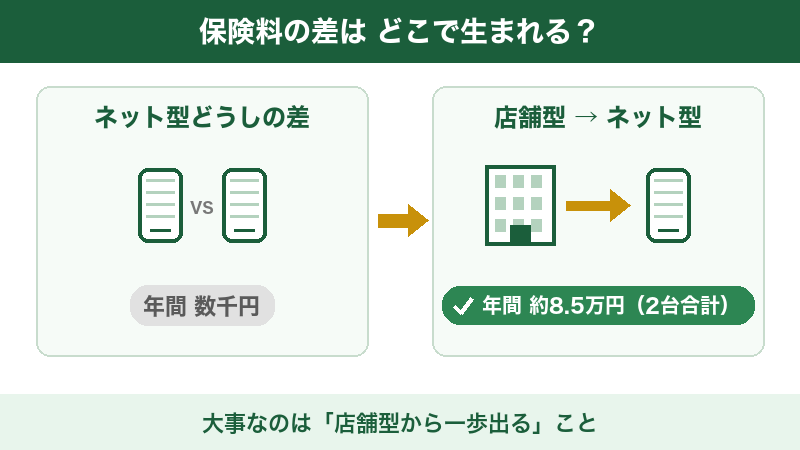
ネット型保険どうしの金額差は、わが家の場合、年間数千円程度だったんです。
「どの会社を選ぶかで何万円も変わる」と思っていたので、これは意外でした。
じゃあわが家の年間約8.5万円の削減はどこから生まれたのか。
答えはシンプルでした。
大きな差は「ネット型のA社かB社か」ではなく、「店舗型からネット型へ移る」その一歩にありました。
わが家の条件では、どのネット型を選んでも大差はありませんでした。
「会社選びで迷って動けない」のが一番もったいない状態です。
代理店(保険会社の代わりに売る店)の人件費や店舗コストがかからないぶん、同じような補償でも保険料に差が出やすい構造です。
ただし保険料は車種・年齢・等級・使用状況で変わるため、同じ結果になるとは限りません。
だからこそ「自分の場合はいくらか」を見積もりで確認する価値があります。
約1週間かけて比べて、わが家の条件に合っていた大手のネット型、三井ダイレクトを選びました。
保険料や補償条件は家庭ごとに異なるため、同じ会社が全員に合うとは限りません。
店舗型からネット型への切り替えでわが家が何を残し、何を削ったか(車両保険を外した判断も含めて)は、こちらの記事で詳しく書いています。
一括見積もりにデメリットはある?実際に使って感じた4つ
電話が来なかったのは事実ですが、まったく手間がゼロというわけではありません。
使ってみて実際に感じたデメリットを、4つとも正直に書きます。
①メールが複数社から届く
わが家は普通車で4社、軽自動車で5社から届きました。
合わせて9通ほどです。
比較するために必要な材料なのですが、受信箱は一時的に賑やかになります。
不要になったものは配信停止できるので、見比べ終わったら整理すれば済みます。
②保険証券を用意する手間と、入力の5〜20分
手元に保険証券がないと始められません。
車検証も見る場面があります。
入力そのものは5〜20分ほどですが、「書類を探す」ところで止まりがちです。
③その場では安くならない(乗り換えは満期に合わせるのが基本)
見積もりはいつでも無料で取れますが、実際の乗り換えは満期日に合わせるのがスムーズです。
つまり見積もりを取った日から保険料が下がるわけではありません。
先に金額だけ把握しておき、満期が近づいたら動く使い方になります。
④「どの会社を選ぶか」では、思ったほど変わらない
わが家の条件では、ネット型どうしの金額差は年間数千円程度でした。
大きく下がったのは「店舗型からネット型へ移った」ことによるもので、すでにネット型を使っている方は、下げ幅が小さい可能性があります。
ここは期待しすぎないほうがいいと思います。
つまりデメリットは「手間」と「期待しすぎないこと」に集約されます。
金額が下がるかどうかは、今が店舗型かネット型かでほぼ決まります。
デメリットを小さくする3つのコツ
使ってみて分かった、手間を減らすやり方です。
どれも申し込む前にできることばかりでした。
①連絡手段は「メール希望」を選ぶ
入力の途中で、連絡のとり方を選ぶ欄があります。
ここでメール希望にしておくと、電話が来にくくなります。
わが家はこれで1本も電話が来ませんでした。
②保険証券と車検証を先に出しておく
入力そのものより、書類を探すところでいちばん止まりました。
紙の証券でも、保険会社のアプリの画面でもかまいません。
先に机に出してから始めると、あとは写すだけです。
③満期の1〜2か月前に動く
見積もりはいつでも取れますが、乗り換えは満期に合わせるのが基本です。
早すぎると条件が変わってしまい、遅いと間に合いません。
満期のお知らせが届くころに動くと、ちょうどよかったです。
一括見積もりのやり方【準備するのは保険証券だけ】
やり方はシンプルで、わが家は慎重に調べながら入力して20分くらいかかりました。
入力中につまずいた項目はありませんでした。
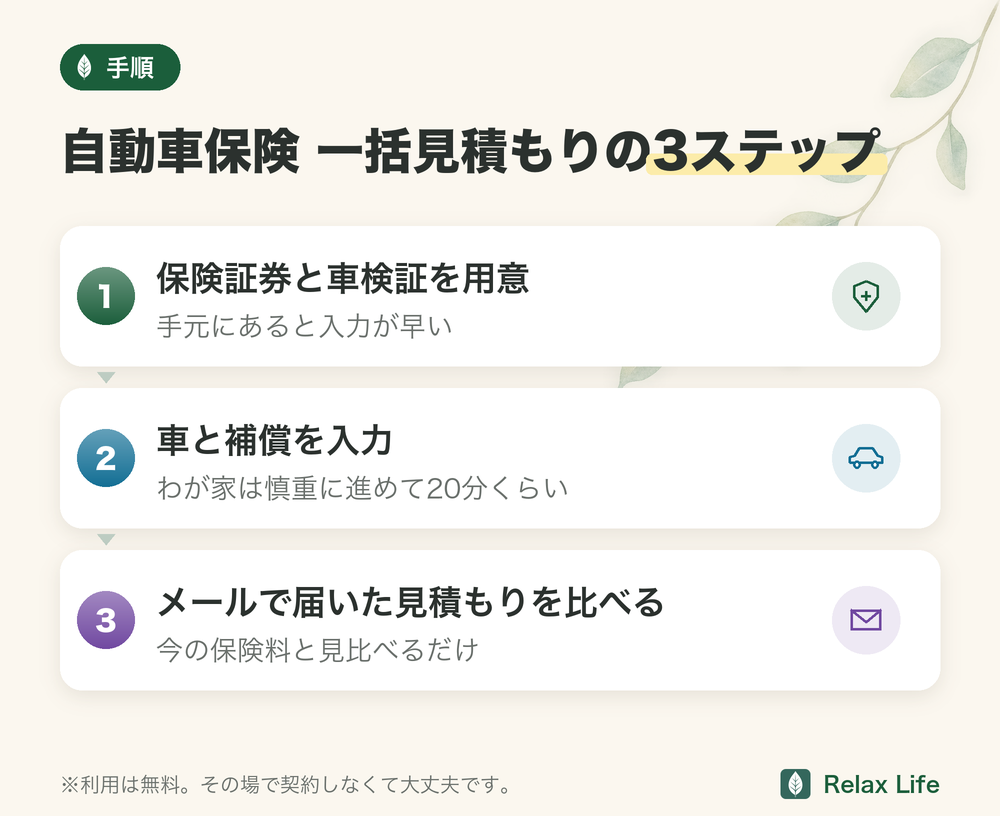
等級(保険料の割引段階)・補償内容・免責金額が書かれた書類です。
紙の証券でも、保険会社のアプリ画面でもOK。
これさえあれば入力で迷いません。
相場だけ見たいなら5〜10分ほど。
補償内容をじっくり見比べながら入力するなら20分くらいが目安です。
証券を見ながら入力するだけです。
このとき連絡手段はメール希望を選ぶのがポイント。
走行距離や使用目的は、正直に入れてください。
ここがズレると見積もりの意味がなくなります。
メールで届いた各社の金額を、今の保険料と見比べるだけ。
その場で契約する必要はありません。
私も約1週間かけて比べてから決めました。
「比較する」と「契約する」は別の行動です。
まず比較だけ。
この切り分けができると、勧誘への恐怖はほとんど消えます。
なお、固定費全体をどの順番で見直すべきかは、こちらのロードマップにまとめています。
見積もりの前に知っておきたい言葉(ここだけ読めば入力で迷いません)
見積もりの画面には、ふだん使わない言葉が出てきます。
意味がわかると入力が一気に楽になるので、必要なものだけ先に説明します。
1〜20の段階があり、数字が大きいほど割引が大きくなります。
無事故で1年過ごすと1つ上がり、事故で保険金を使うと下がります。
いちばん大事なのは、この等級は保険会社を乗り換えても引き継げるということ。
「乗り換えたら等級がリセットされて高くなる」と思って動けない方が多いのですが、前の契約の満期日(または解約日)の翌日を1日目として7日以内に新しい契約を始めれば引き継げます(8日以上空くと原則6等級に戻ってしまいます)。
(2026年7月27日に三井住友海上の公式解説で確認)
こちらも乗り換え先に引き継がれます。
「事故の履歴だけ置いて乗り換える」ということはできない仕組みです。
正直に入力すれば問題ありません。
ネット型は自分で申し込む形、店舗型は代理店の担当者を通す形です。
ネット型は人件費や店舗のコストがかからないぶん、同じような補償でも保険料が下がりやすい構造になっています。
ただし対面で相談できないので、そこは好みが分かれます。
事故で相手にけがをさせた・物を壊したときの補償です。
金額に上限を付けると足りなくなる可能性があるため、この2つは「無制限」にしておくのが基本です。
わが家も無制限は維持しました。
自分の車を直すための補償で、保険料に占める割合が大きい部分です。
「修理代を自分の貯金で出せるか」で付ける・付けないを判断します。
外すと安くなりますが、当然そのぶんのリスクは自分で持つことになります。
車両保険を使うときに、自分が負担する金額のことです。
「5万円」に設定すると、修理代のうち5万円は自分で払い、残りが保険から出ます。
免責金額を大きくすると保険料は下がります。
読者さん等級って、乗り換えたらゼロからやり直しになると思っていました。
 Tom
そこが、いちばん多い誤解だと思います。
7日以内に切り替えれば、これまで無事故で積み上げた割引は、そのまま持っていけます。
入力する個人情報について
読者さん知らない会社に自分の情報を渡すのが不安
私も申し込む前に、いちばん引っかかったのがここでした。
入力するのは、名前・生年月日・連絡先と、車と今の契約の内容です。
車検証と保険証券に書いてあることを、そのまま写していく形になります。
その情報は、見積もりを頼んだ保険会社に渡ります。
だから各社から連絡が来るわけで、これは仕組み上そうなるものです。
逆にいえば、渡らなければ見積もりは出ません。
わが家の実際は、2台ぶんでメールが9通、電話は0本でした。
ちなみにわが家は、メールアドレスを2つ使い分けています。
ひとつは銀行や契約などの正式な申し込みに使うもの。
もうひとつは、アプリの登録や今回のような見積もりに使うものです。
分け方の基準は「そのアドレスを消しても、本契約に困らないかどうか」です。
一括見積もりは後者のアドレスで申し込みました。
案内が増えても、生活で使っている受信箱が埋まりません。
どちらも無料で作れるアドレスです。
先に1つ用意しておくと、見積もりのときだけでなく、アプリの登録でも使えます。
正直な注意点|向かない人もいます
良いことばかり書くのはフェアではないので、実際に使って感じた注意点も正直に書きます。
①ネット型は「対面で相談できる安心感」はありません。
補償内容を自分で決めるのが不安な方、担当者に相談しながら決めたい方には、店舗型の価値もあります。
長女が生まれる前、車を購入したトヨタディーラー勤務の知人から、事故を起こして気持ちが動揺しているときでも、店舗型なら担当者が手続きを進めてくれて負担が少ないと説明を受けました。
知人への信頼や付き合いもあり、他社と十分に比較せず契約しました。
その安心感自体は本物です。
ただ、「安心料」として年間いくら払っているのかを知らないまま払い続けるのは別の話だと、見積もりをして気づきました。
②金額だけで選ぶと補償が薄くなることがあります。
安さだけを追って必要な補償まで削っては本末転倒です。
対人・対物などの基本補償は維持したうえで、車両保険のように「自分の貯蓄でカバーできるか」で判断する部分を見極めると安心です。
自動車保険の仕組みは日本損害保険協会の解説も参考になります。
見積もりのあと、乗り換えを決めたらやること(忘れると二重契約になります)
ここは意外と書かれていないのですが、手続きの順番を間違えると「保険が切れた期間」や「二重契約」ができてしまいます。
手続きの順番を書きます。
これが一番大事です。
1日でも空くと無保険の日ができてしまい、8日以上空けば等級もリセットされます。
申し込み画面の「保険開始日」を、今の保険証券の満期日の翌日に必ず合わせてください。
多くの保険には自動継続の仕組みが付いています。
新しい保険に入っただけでは、古い保険は勝手には止まりません。
今の保険会社(または代理店)に「次回は更新しません」と連絡してください。
ここを忘れると、同じ車に2つの保険料を払うことになります。
途中解約でも、使っていない期間分は返ってくるのが一般的です。
ただし計算方法(月割りや短期率など、途中でやめたときの返金の計算のしかた)は会社ごとに違い、満期まで待つより損をする場合もあります。
急ぐ理由がなければ、満期に合わせて乗り換えるのがおすすめです。
確認するのは、車台番号・使用目的(通勤/日常・レジャー)・年間走行距離・運転者の範囲(本人限定・家族限定など)・年齢条件です。
ここが実態と違うと、事故のときに保険金が減額・不払いになることがあります。
ネット型は担当者に電話する形ではないので、事故受付の番号を自分で持っておく必要があります。
スマホの連絡先に登録し、紙の控えをダッシュボードに入れておくと安心です。
保険料が下がっても、修理代のリスクは残ります。
わが家は「車両保険を外すかわりに、その分は貯金で持つ」と決めました。
保険料を下げただけで終わらせないのがポイントです。
車そのものの支払いも家計の重荷になっている場合は、保険だけでなく「車の買い方」も見直す価値があります。
わが家は残価設定ローン(残クレ)を途中で完済して、月々の支払いをゼロにしました。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ|怖かったのは「知らなかったから」でした
やってみて、わが家はこう変わりました。
📝 この記事のまとめ
✅ 勧誘電話はゼロ(メールのみ)、恐れていた事態は起きなかった
✅ 普通車4社・軽5社の見積もりが、入力20分くらいで手に入った
✅ ネット型どうしの差は数千円、大きいのは「店舗型から一歩出る」こと(わが家は2台で年約8.5万円)
何年も放置していた自分に言いたいのは、「比較するだけなら、失うものは何もなかったよ」ということです。
見積もりを見て「今のままでいい」と確認できれば、それも家計の安心につながります。
まずは無料で、わが家の保険料の「相場」を知るところから始めてみてください。
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト