 読者さん
節約を始めても、いつも続かない…
子どもの教育費や老後のこと、このままで大丈夫かな。
📋 こんな悩みを解決します
👇 クリック・タップで解決策に移動できます
固定費見直し・30秒でわかる結論
「節約が続かない」のは、あなたの意志が弱いからではありません。
毎月自動で出ていく固定費が高いままだからです。
固定費は一度見直せば、あとは何もしなくても節約が続きます。
わが家は固定費の見直しだけで月7万円超を削減できました。
このほかに車の残クレ(最後に大きな金額を残して月々の支払いを軽くする車のローン。月38,200円)も一括返済したので、家計全体ではこれをさらに上回ります。
この記事では、何をどの順で削ったのかを実録で公開します。
「毎月ちゃんと働いているのに、なぜかお金が残らない…」
そう感じたことはありませんか?
特に子育て世帯は教育費・食費・日用品と支出が多くなりがち。
つまり、意識しないと支出がどんどん増えていく状態なんです。
 Tom
長女が生まれてから「このままでは将来が不安だ」と感じ、家計を本気で見直した1人です。
子どもが生まれる前は共働きで好きなものを買い、好きなものを食べ、ざっくり給与が残ればいいかな…という感じで過ごしていました。
妻も産休・育休で収入減の中、子どもの将来、老後、両親のこと……金融知識も公的な仕組みもわからず、ただ漠然とした不安の中で過ごしていました。
そんな中、YouTubeでお金の勉強を始め、本『本当の自由を手に入れる お金の大学』(両学長 著)も購入。
そのとき最初に取り組んだのが、「固定費の見直し」でした。
最初は半信半疑でしたが、自分でもFP3級を取得し、納得したうえで家計管理を進めました。
(FP3級=ファイナンシャルプランナー3級。お金の基礎知識を問う国家資格)
2021〜2026年に段階的に実施した実績
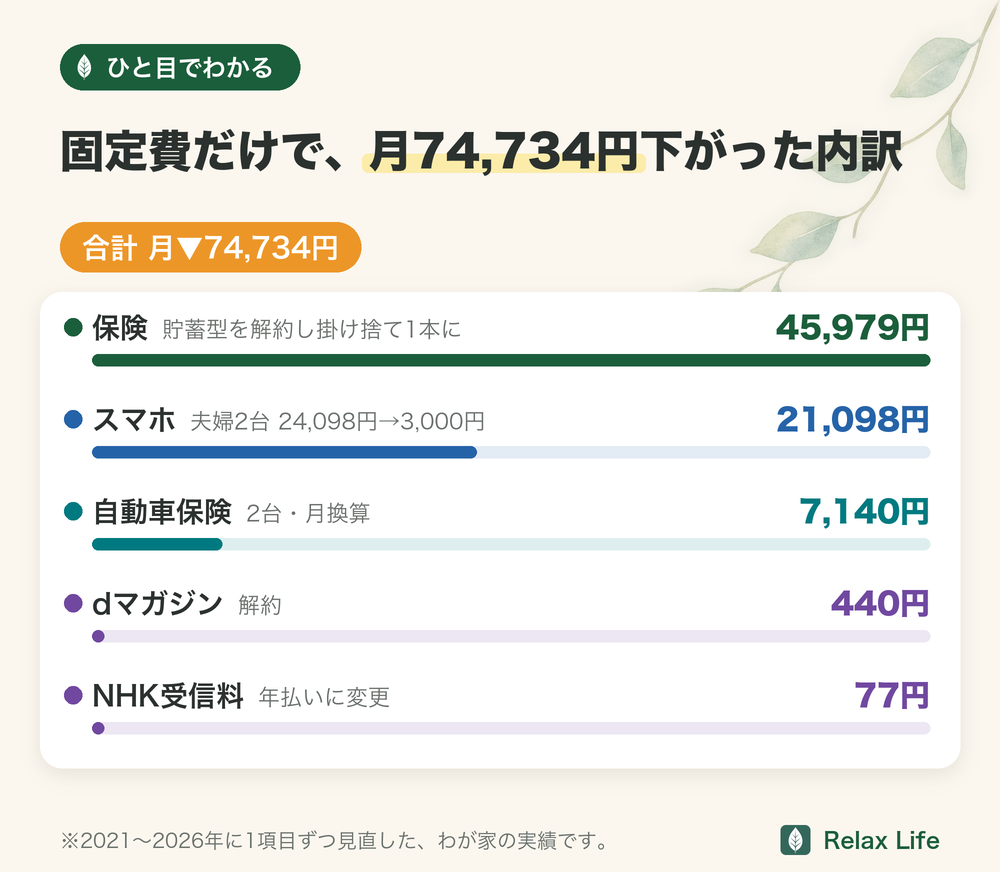
固定費だけで月74,734円削減
車の残クレ(月38,200円)の一括返済を合わせると、月112,934円
| 項目(見直し前→後) | 削減(月) |
|---|---|
| スマホ(夫婦合算) 月24,098円 → 3,000円 | ▲21,098円 |
| 光回線 月額はほぼ同額 | — |
| 生命・医療・年金・収入保障保険(貯蓄型を解約し掛け捨て1本に) 見直し | ▲45,979円 |
| 自動車保険(2台・月換算) 月約9,735円 → 約2,595円 | ▲7,140円 |
| NHK放送受信料 月払い → 年払いに変更 | ▲77円 |
| dマガジン 解約 | ▲440円 |
NHK受信料は地上契約。
2か月払2,200円(月1,100円)→12か月前払12,276円(月1,023円)で月77円下がります(NHK受信料の窓口・2026年9月28日確認)。
スマホは乗り換え直前2021年10月の請求額(夫婦2台24,098円)です。
光回線は、乗り換え前後の月額の差がごくわずかなので、削減額に数えていません(家計簿アプリの有料版を無料で使える特典は付きました)。
車の残クレ(月38,200円・2024年2月に一括返済)は、この表に入れていません。
「節約できない」のは意志力ではなく、固定費が高いままだから
 Tom
わが家でも新婚当時から「固定費が整っていれば、あとは変動費を抑えるだけ」という考えはありました。
ただ、スマホや保険、自動車など大手企業が関わり、皆が持っているものは、持っていてもおかしくないと思っていました。
あとは食費や光熱費をいかに抑えるかがポイントだと思っていました。
しかし、結論から言えば『節約が続かない最大の理由は、努力が必要な「変動費」にしか目を向けていないから』です。
読者さんがんばって節約しようとしても、なかなか続かないんですよね…。
 Tom
それは、意志の弱さではないと思います。
固定費が高いままだと、いくら我慢しても効果が出にくいんです。
多くの人が節約しようとすると、食費を削ったり、欲しいものを我慢したりします。
でもそれは「変動費」の節約で、毎月コツコツ努力しないと続きません。
一方、「固定費」は毎月ほぼ同じ金額が自動的に引き落とされる支出です。
スマホ代・保険料・サブスクリプション・通信費などが代表例。
固定費を一度見直せば、何もしなくてもずっと節約が続くのが最大のメリットです。
家計管理の基本として、私はまず固定費を自分に合う形に整えることに取り組みました(下がった金額は冒頭の表のとおりです)。
これは、わが家が2021〜2026年に段階的に見直した実例です。
削減できる金額は家族構成・契約内容・居住地域によって大きく異なります。
私もハマっていた!固定費が高くなる4つの落とし穴
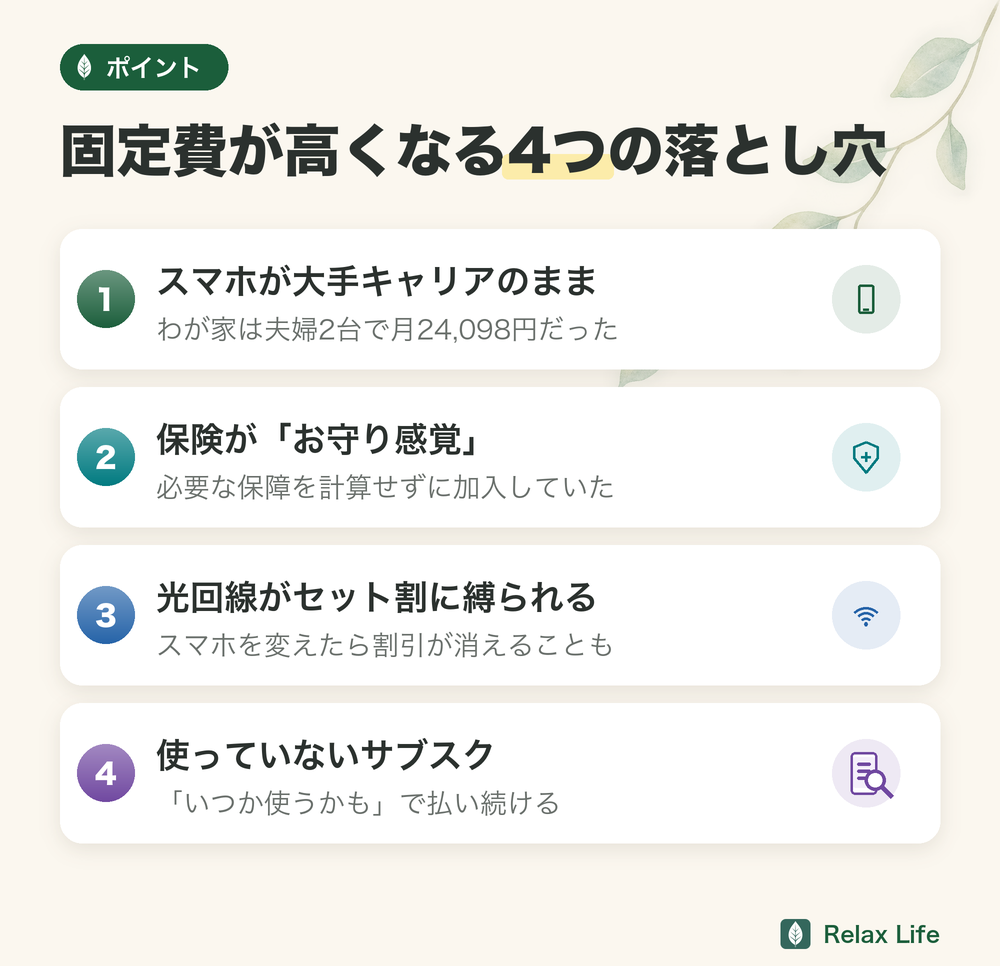
当時の私は、こんなふうに思っていました。
「昔は携帯電話で月5000円以下。
でも今はスマホで外出中でもインターネットを使うのが当たり前。
スマホも高価だし、車みたいに残価設定払いで乗り換え、なら月1万円越えてもしょうがないよね?」
「個人年金保険って、名前からして老後に良さそう」
「医療保険は大人なら入っておくものだよね?」
「自分が亡くなったときに妻の負担を減らせるし、親孝行にもなるから貯蓄型の生命保険は必要でしょ」
など、必要な保障額を自分で計算するより、担当者への信頼と漠然とした不安で保険をかける。
読者さん固定費って、一つずつは小さくても、全部足すと大きな金額になるんですね。
Tom気づいたら、スマホも保険もサブスクも”なんとなく”で払い続けていました。
今思えば、間違いだらけの選択をし、お金持ちのごとく浪費している生活を送っていることに気が付きました。
大手キャリア(ドコモ・au・ソフトバンク)の使い放題プランは、割引前で月8,000円前後〜1万円ほどです(2026年9月時点・各社の公式サイトより)。
家族割などの割引で下がる場合もあります。
年間にすると約10万〜12万円、家族2人分ならその倍です。
格安SIMや楽天モバイルへの乗り換えは、家計改善の中でも、手間のわりに効果がもっとも大きいことの一つです。
Tom私の場合、楽天モバイルに乗り換えたことで、私1台分のギガ料金だけで月5,000円以上下がりました(本体代は別です)。
夫婦2台の合計では、au時代の24,098円から月3,000円になっています。
キャンペーンの内容や適用条件は変わるため、申し込む日の公式情報で確認してください。
Tom私はFP3級の知識をもとに、保険を一つずつ見直しました。
方針は「本当に必要な保障だけを、掛け捨て(払ったお金が戻らない代わりに安い保険)で最小限に」です。
貯蓄型保険(解約するとお金が戻るが保険料は高い保険)や終身保険は解約し、浮いた分で生活防衛資金を貯めました(これは私個人の判断です)。
スマホを大手キャリアで使っていると「光回線もセット割でお得」と思い込みがちです。
しかし格安SIMに乗り換えた後もそのまま大手光回線を使い続けると、割引がなくなって逆に高くなるケースがあります。
Tom光回線は、スマホを変えたのと同じ2021年に楽天ひかりへ、2024年2月にマネーフォワード光へ乗り換えました。
光回線は乗り換えても月額はほぼ同じでしたが、家計簿アプリの有料プランを無料で使える特典が付きました(わが家の内訳は上の表のとおりです)。
光回線を各社まとめて比較したい方は、こちらをどうぞ。
「安いし、いつか使うかも」という感覚のサービスが、毎月確実にお金を削り取っています。
TomマネーフォワードME(収支を自動で集計できる家計管理アプリ)で家計を一覧で見えるようにすると「こんなものに払っていたの?」と気づくことが多いです。
わが家もMoneyForwardで支出を確認したことで、使っていないサービスへの支出に気づけました。
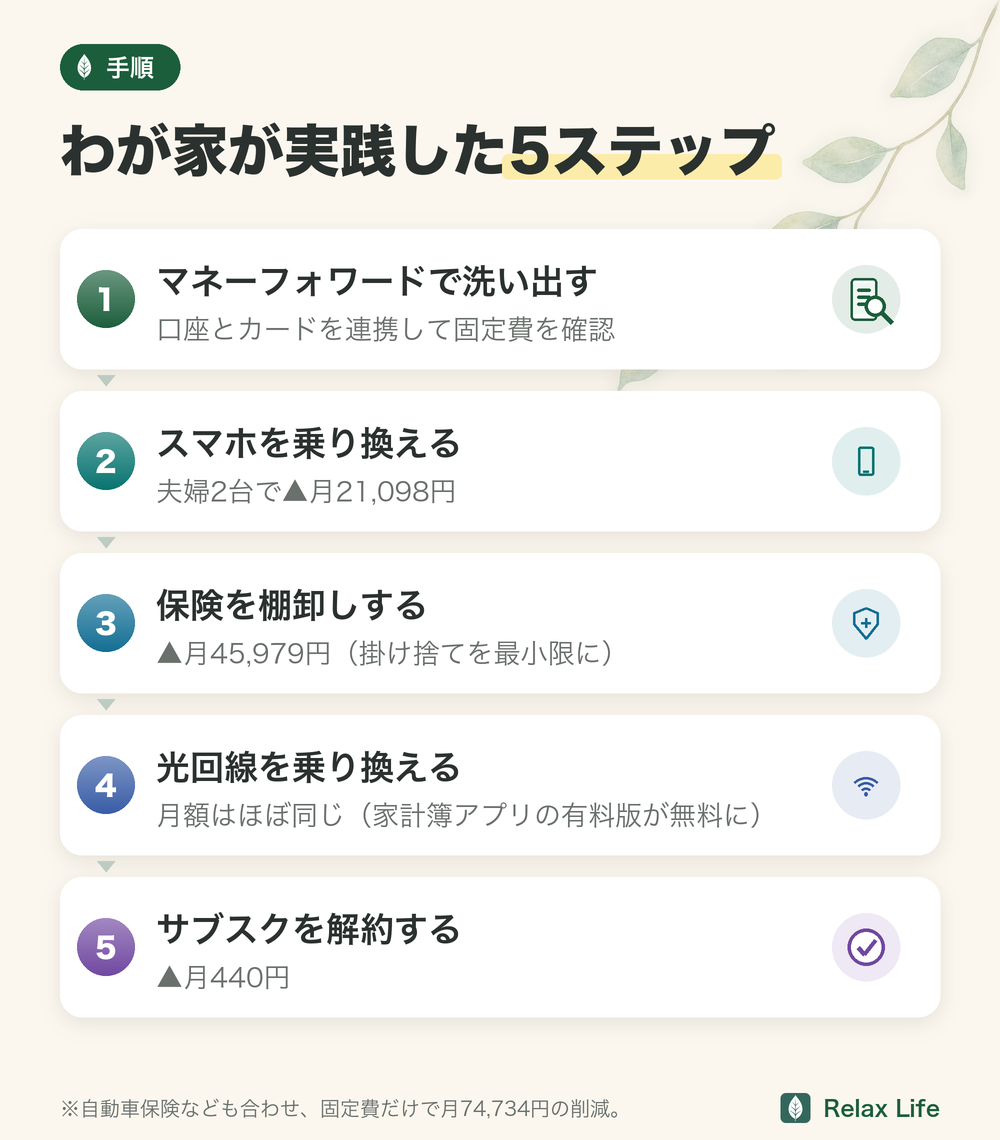
わが家が実践した固定費削減の全手順
以前は銀行口座を複数持ち、給料日の度にATMに入れたり他の口座に移したり、今月分の食費・光熱費はこれといった感じで現金で管理。
残ったら今月は少し余裕があったね!…でも年会費などを払うと月々少しずつ貯めた貯金が一気に消える…といった生活を送っていました。
そんなどんぶり勘定の家計管理を、シンプルで正確にするために私が実際に取り組んだ手順を紹介します。
特別なスキルは不要で、スマホひとつあれば始められます。
STEP 1:MoneyForwardで現状の固定費を洗い出す
まず「何にいくら払っているか」を把握することが大前提です。
MoneyForwardに銀行口座・クレジットカードを連携するだけで、月々の支出が自動で分類されます。
別の記事で詳しくやりかたを説明しますが、クレジットカードは、楽天カードの本カードと家族カード(どちらも年会費無料)の2枚があると便利です。
マネーフォワードMEには、給与口座(カードの引き落とし口座)と、その楽天カード2枚を連携します。
支出を4つ、貯金を1つの、全部で5つに分けると、使ったお金をもれなく見られます。
Tom自然と楽天ポイントも貯まるので、わが家では、まとまった通常ポイントは楽天証券で日本高配当株の購入に、期間限定ポイントは家族との外食に使っています!
支出を一覧で見えるようにしただけで節約が始まる、というのは本当です。
把握していない支出は削れません。
まずここから始めることをおすすめします。
MoneyForwardの具体的な連携手順や、支出を分類して一覧で見えるようにするコツは別記事にまとめています。
STEP 2:スマホを格安SIM・楽天モバイルに乗り換える
今の月額スマホ代を確かめて、楽天モバイルや格安SIMの料金と比べてみてください。
楽天モバイルのRakuten最強プランは、使ったデータ量に応じて料金が変わり、20GBを超えると月3,278円(税込)です。
私は乗り換えによって、1台分のギガ料金が月5,000円以上下がりました。
楽天カードや楽天銀行などを使うと、楽天市場でポイントが増える仕組み(SPU)の対象になる場合がありますが、倍率・上限・達成条件は変更されるため、楽天市場の公式条件を確認してください。
iPhoneでeSIM(スマホ本体に内蔵されたSIM)を使えば、物理カードを差し替えずに切り替えられます。
楽天モバイルにpovo(auの回線を使えるサブ用のSIM)を組み合わせたデュアルSIMにすると、通信費はさらに下げられます。
乗り換えの流れは別記事で実体験をもとに紹介しています。
\ データ無制限でも月3,278円 /
▶ 楽天モバイルの公式サイトSTEP 3:保険証書を引っ張り出して棚卸しする
加入している保険のリストを作り、「これは本当に必要か?」を一つずつ確認します。
- 公的保険でカバーできるリスクではないか?
- 貯蓄型・終身型で保険料が割高になっていないか?
- 保障額と保険料のバランスは適切か?
なかでも自動車保険は、補償内容を落とさずに保険会社を比較・見直すだけで下げやすい固定費です。
わが家が車2台分を見直した手順は別記事にまとめています。
STEP 4:光回線の料金と更新月を確認する
スマホを楽天モバイルや格安SIMに変えたあと、見落としがちなのが自宅の光回線です。
大手キャリアの光回線はセット割が使える反面、戸建てなら月5,000円台後半〜6,000円ほどが目安です(2026年9月時点・各社の公式サイトより)。
格安SIMや楽天モバイルに乗り換えてセット割が外れたタイミングが、光回線を見直す絶好のチャンスです。
- 今の月額料金(ネット接続の会社に払う料金=プロバイダ料も込みの実質額)を確認する
- スマホとのセット割が今も適用されているか確認する
- 楽天ひかり・SoftBank光など乗り換え先の料金と比較する
Tom私は2008年から17年、自分で3社の光回線を契約してきて、現在はマネーフォワード光を利用しています。
各回線を使って感じた違いと、乗り換えで固定費を見直した経緯は別記事にまとめています。
楽天ひかりの実際の使用感を知りたい方は、こちらをどうぞ。
光回線の乗り換えはキャンペーン時期を狙うとさらにお得。
キャッシュバックや初期費用の割引などのキャンペーンを行っている会社もあるので、比較サイトや公式サイトで最新情報を確認してみてください。
STEP 5:サブスクをリストアップして不要なものを解約
クレカの明細を1〜2ヶ月分さかのぼり、毎月引き落とされているサービスを全部書き出します。
「3ヶ月以上ほとんど使っていない」と感じたものは解約の候補です。
サブスクの解約は「今後使いたくなったらまた入ればいい」と気楽に考えるのがコツです。
今日からできる具体的アクション
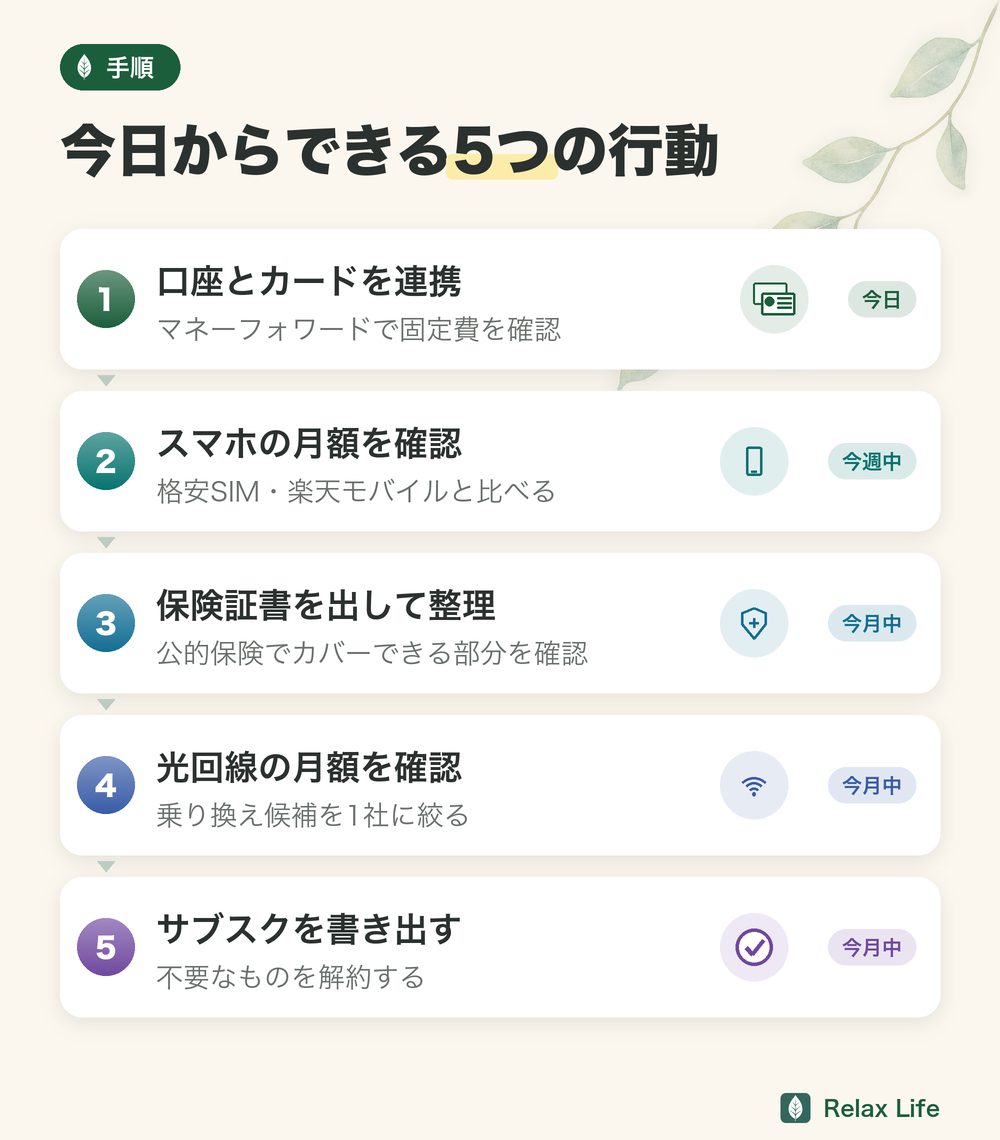
- 今日:MoneyForwardに口座・カードを連携して固定費を確認する
- 今週中:スマホの月額料金を確認し、格安SIM・楽天モバイルの料金と比較する
- 今月中:保険証書を引っ張り出して、公的保険でカバーできる部分を整理する
- 今月中:今の光回線の月額料金を確認し、乗り換え候補を1社に絞る
- 今月中:クレカ明細のサブスクをリストアップして不要なものを解約する
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:固定費は一度見直せば続く
📝 この記事のまとめ
✅ スマホ・保険・自動車保険などの固定費だけで月7万円以上を削減(2021〜2026年に1項目ずつ見直した結果。車の残クレの一括返済を含めると月112,934円)
✅ スマホは楽天モバイル+povoに切り替えて、夫婦2台で月21,098円削減
✅ 保険は「掛け捨て・必要最小限」に見直してスリム化
✅ 光回線は乗り換えても月額はほぼ同じ。家計簿アプリの有料プランを無料で使える特典が付いた
✅ MoneyForwardで支出を一覧で見えるようにして、サブスクを一つずつ見直す
✅ 見直す順番は、支出の洗い出し→スマホ→保険→光回線→サブスク
固定費を見直してから、毎月の家計が
「なんとなく不安」から
「数字で把握できる安心感」に変わりました。
見直しで生まれた家計の余裕は、新NISAの積立など、家族の将来に向けた資金へ回しています。
固定費を見直すことは、一度やれば自動で節約が続く「ストック型の家計改善」です。
家族との毎日をもっと豊かにするために、まずは小さな一歩から始めてみてください。
応援しています。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト\ データ無制限でも月3,278円 /
▶ 楽天モバイルの公式サイト\ 無料プランから始められる /
▶ マネーフォワードME公式