 読者さん
自動車保険、毎年なんとなく更新しているけど、高い気がする…
ネット型に変えて、事故のときに困らないかも心配。
📋 この記事でわかること
自動車保険の見直し・30秒でわかる結論
自動車保険は、店舗型から「ネット型(ダイレクト型)」に見直すと、保険料が大きく下がることがあります。
わが家は2台をネット型に切り替えて年間約8.5万円下がりました。
ただし補償はまったく同じではなく、対人・対物の無制限は残し、車両保険と人身傷害は外しています。
難しく考えず、まずは今の保険証券を用意して、一括見積もりで“今の保険料と比べるだけ”でOK。
この記事では、わが家が残した補償・外した補償と、見直しの手順を順番にお伝えします。
更新の案内が届いたとき、中身を見ないまま「更新」を選んでいませんか?
自動車保険の更新時期になるたびに「また高い…」と感じながらも、何となく同じ保険を継続していた時期がありました。
2台分となると、保険料が家計にじわじわ重くのしかかってくる感覚があります。
独身時代はSBIのネット型自動車保険を使っていました。
長女が生まれる前、AQUAからRAV4へ乗り換えたときに、トヨタディーラー勤務の知人の説明を受け、十分に比較しないまま店舗型へ変更しました(くわしくは下の落とし穴①)。
保険は個別の事情があるものだから、自分で勉強するより営業のプロが適切に選んでくれるだろうと思い、疑わずに任せていたのが正直なところです。
その後、一括見積もりで比較して見直しました。
ただし、保険料は車種・年齢・等級(事故がない年が続くほど上がる、割引の段階)・使用状況によって変わります。
同じ結果になるとは限りませんが、「まず確認してみよう」と思うきっかけになれば幸いです。
私も払いすぎていた!自動車保険が高くなる3つの落とし穴
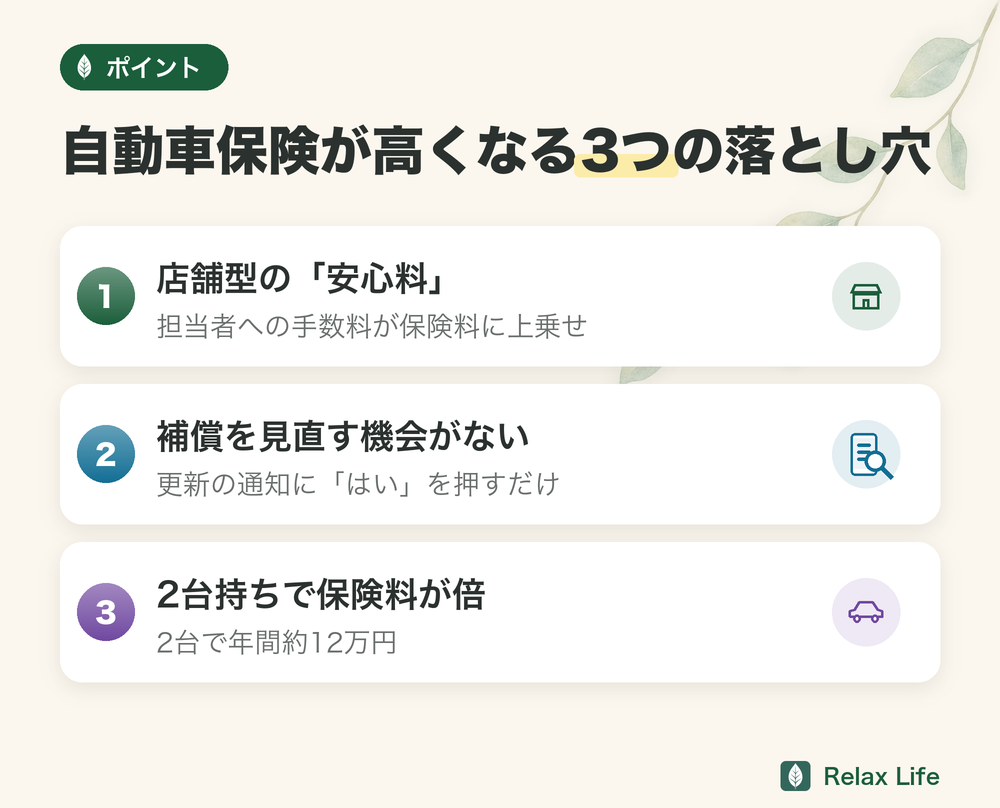
車を買い替えたとき、トヨタのディーラーに勤める知人から「事故で動揺しているときでも、店舗型なら担当者が手続きを進めてくれるので負担が少ない」と説明を受けました。
家族もできたばかりで、その言葉がずっと頭に残り、店舗型を使い続けていました。
 Tom
今思えば、その「安心料」も含めた保険料を毎年払い続けていたんですよね。
担当者への手数料が保険料に上乗せされているとは、当時まったく考えていませんでした。
実際に調べてみると、昔は事故時の手続きが複雑だったようですが、今はネット型でもスマホから手続きできる環境が整っています。
事故対応やロードサービスの中身は会社ごとに違うので、各社の公式サイトで確認してください。
毎年「更新しますか?」の通知が来て、特に考えずに「はい」を押していました。
補償内容を細かく見直したことは一度もなかったのが正直なところです。
FP3級(ファイナンシャルプランナー3級、お金の基礎知識を問う国家資格)を勉強してはじめて、保険の仕組みと「必要な補償・不要な補償」を判断できるようになりました。
知識がないうちは、「なんとなく入る」しかできなかったのだと思います。
1台だと「まあそんなものか」と思えても、2台になると合計年間約12万円。
月1万円の積み立てが必要になり、これが家計の心理的な重荷になっていました。
2台持ち世帯こそ、見直しの効果が大きいと感じています。
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト「一括見積もりって実際どうなの?」という方は、勧誘の実態や届いた社数まで正直にまとめたこちらもどうぞ。
固定費の見直し全体については、こちらもあわせてどうぞ。
自動車保険 見直し2台で年間約8.5万円削減できた実録
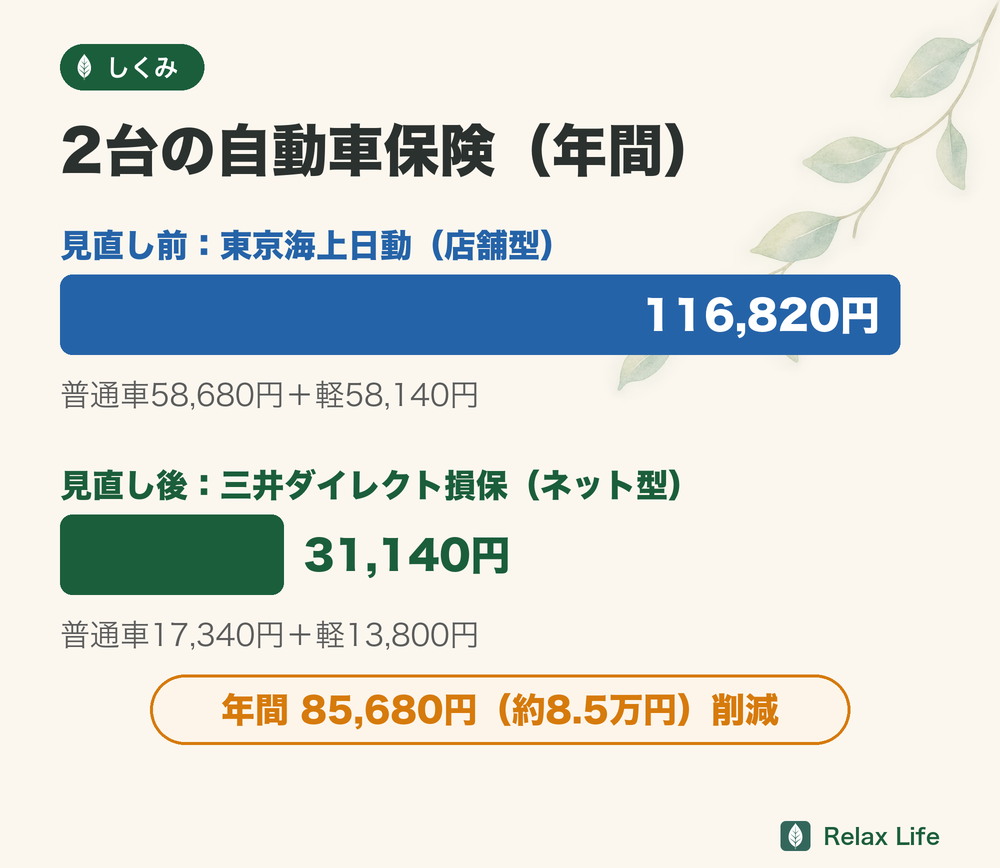
あくまでわが家の条件での結果です。
補償内容・等級・車種によって保険料は大きく異なります。
見直し前:店舗型の保険料
| 車種 | 保険会社 | 年間保険料 |
|---|---|---|
| 普通車 | 東京海上日動(店舗型) | 58,680円 |
| 軽自動車 | 東京海上日動(店舗型) | 58,140円 |
| 合計 | — | 116,820円 |
見直し後:ネット型の保険料
| 車種 | 保険会社 | 年間保険料 |
|---|---|---|
| 普通車 | 三井ダイレクト損保(ネット型) | 17,340円 |
| 軽自動車 | 三井ダイレクト損保(ネット型) | 13,800円 |
| 合計 | — | 31,140円 |
削減額
✅ 年間削減額:85,680円(約8.5万円)
実際にインズウェブで見積もりを取ってみると、拍子抜けするほど簡単でした。
車種・年式・等級・現在の補償内容を入力するだけで、複数社の見積もりが数日で届きました。
届いた画面を見て最初に思ったのは「こんなに差があるの?」という驚きです。
同じような補償内容なのに、会社によって保険料が数万円も違う。
毎年そのまま更新し続けていた自分を少し後悔しました。
補償内容の比較
| 補償内容 | 見直し前(東京海上日動) | 見直し後(三井ダイレクト) | 判断 |
|---|---|---|---|
| 対人賠償 | 無制限 | 無制限 | ✅ 継続 |
| 対物賠償 | 無制限 | 無制限 | ✅ 継続 |
| 対物超過修理費用 | あり | あり(上限50万円) | ✅ 継続 |
| 人身傷害 | 無制限(他車・車外含む) | なし | ⚠️ 外した |
| 車両保険 | あり(限定条件) | なし | ⚠️ 外した(後述) |
| 弁護士費用特約 | あり | あり(普通車のみ) | ✅ 継続 |
| 個人賠償責任 | あり(国内無制限) | あり(普通車) | ✅ 継続 |
車両保険を外した理由【わが家の判断基準】
- 今まで修理が必要な大きな事故の経験がない
- 万が一大きな事故なら、肉体的・精神的にしばらく車に乗る気になれないと思う
- また乗る気になる頃には、節約した保険料の積み重ねで中古車が買える金額になっている
- 車両保険の免責金額を考えると、軽微な傷では実質使いにくい(使うと等級が下がる)
TomFP3級を勉強してわかったのが「自家保険」(自分で払える範囲は保険に入らず、貯金で備える考え方)の考え方です。
自分でカバーできるリスクは保険に頼らず、本当に備えるべき相手への賠償に絞る。
この考え方が判断の軸になりました。
見積もりが届いてから約1週間、補償内容を細かく比較しました。
事故対応・ロードサービス・等級引継ぎの可否をひとつひとつ確認して「これなら問題ない」と確信が持てた時点で申し込みを決意。
手続きはスマホで、慎重に進めて20分ほどで完了しました(車検証が手元にあり、補償内容が決まっていれば、入力だけなら5〜10分です)。
終わった瞬間「なんでもっと早くやらなかったんだろう」と苦笑いしてしまいました。
ただし、これはあくまでわが家の判断です。
車両保険が必要かどうかは、車の価値・事故リスク・貯蓄状況によって異なるので、ご自身の状況に合わせてご判断ください。
自動車保険 見直しで変わったわが家の家計と気持ち
見直し後、初めて新しい保険証が届いたとき、保険料の安さに改めて驚きました。
この分は家族旅行の積み立てに回すことにしました。
「毎月保険料を積み立てている感覚」がなくなり、家計の心理的な重さがひとつ消えた気がしています。
年間約8.5万円の削減は、月換算で約7,100円のゆとりです。
Tom無駄遣いしていないという気持ちが、日々の心の余裕につながりました。
その節約した分で、家族と美味しいご飯を食べに行く時間のほうが自分には大切なんだと気づいた体験でもありました。
子育て世帯の自動車保険、どの補償を選ぶ?(削れる補償・削れない補償)
保険料を下げるうえで、いちばん迷うのが「どの補償を残して、どれを削るか」です。
考え方はシンプルで、「相手への賠償は手厚く、自分の車は状況しだいで調整」です。
順番に見ていきましょう。
削ってはいけない補償(ここはケチらない)
- 対人賠償(無制限が基本):事故で相手にケガをさせた場合の賠償。金額が数億円になることもあり、ここは「無制限」が基本になります。
- 対物賠償(無制限が基本):相手の車や建物などへの賠償。高級車や店舗への損害で高額になることがあるため、こちらも無制限が安心です。
家庭で判断が分かれる補償(保険料を下げるポイント)
- 人身傷害:自分や家族がケガをしたときの補償。子育て世帯は入れておくと安心度が高い補償です(ただし、わが家は他の備えとの兼ね合いで外しました。理由は下で説明します)。
- 車両保険:自分の車の修理費をカバーする補償。保険料を大きく押し上げる部分です。車が古い・貯金で修理できる場合は、外す(または「エコノミー型」(補償の範囲をしぼった安い型)にする)と保険料が下がります。わが家はこの理由で外しました(判断の詳細は本記事の別の見出しで解説)。
- 運転者の範囲・年齢条件:運転する人を「本人・配偶者限定」にしたり、年齢条件を実態に合わせると下がります。ただし、たまに運転する人がいるなら無理に狭めないこと。
- 使わない特約:重複しがちな特約(追加でつけるオプションの補償。他の保険やカードで似た補償がある等)は見直し対象です。
わが家は人身傷害も外しています(判断が分かれる部分)
この記事の比較表のとおり、わが家は車両保険とあわせて人身傷害も外しました。
上で書いた「自家保険」の考え方で判断したためです。
ただし人身傷害は、一般的には「残しておくと安心」とされる補償です。
外す場合は、治療費や収入減を自分の貯蓄でまかなえるかどうかが判断の分かれ目になります。
貯蓄に不安がある方、同乗者が多い方は、無理に外さない選択も十分に合理的です。
ここはわが家の判断であり、おすすめではありません。
補償を外すか残すかは、家計や貯蓄の状況、ほかに入っている保障、働き方によって判断が変わります。
不安がある場合は、保険会社やFP(ファイナンシャルプランナー)に確認したうえで決めてください。
まとめると:対人・対物(無制限)は残し、人身傷害・車両保険・運転者条件・不要な特約は家庭の状況で調整する——これだけで、必要な安心を保ったまま保険料を下げられます。
あとは同じ補償条件で複数社を比べるだけです。
2台あるからこそ確認したい3つのこと
ここがわが家(普通車+軽自動車の2台)でいちばん学んだところです。
1台ずつ考えると見落とすポイントが3つあります。
別々のタイミングで契約していると、満期日(今の契約が切れる日)も別々です。
そのため「2台まとめて今すぐ切り替える」ができないことがあります。
わが家は2台の満期がたまたま同じ時期だったので、2台とも見積もりを取り、同じタイミングで切り替えました。
会社によっては満期日を揃えられる場合もありますが、短い期間で契約すると条件が変わることもあるため、揃えたい場合は保険会社に相談してから判断してください。
特約の中には、1台に付けておけば家族全員・他の車も対象になるものがあります(弁護士費用特約や個人賠償責任などが代表例)。
2台とも付けていると、同じ補償に2回お金を払っている可能性があります。
わが家の場合、本記事の比較表のとおり弁護士費用特約と個人賠償責任は普通車のほうにだけ付けています。
ただし対象範囲は特約ごと・会社ごとに違います。
「2台に必要か」は、外す前に保険会社に聞いてみてください(ここは自己判断しないほうがいい部分です)。
あわせて、クレジットカードや火災保険にも似た補償が付いていないかを見ておくと、重複に気づけます。
1台だけを見ると「年間数千円の差なら、まあいいか」と思ってしまいます。
でも2台なら差は単純に倍です。
わが家は2台合計で年間116,820円 → 31,140円、年間85,680円(約8.5万円)の削減になりました。
1台ずつではなく、世帯の合計で比べるのがおすすめです。
読者さん同じ特約を2台に付けていたら、もったいないですね。
 Tom
気づきにくいところですよね。
証券を2枚並べて、特約の欄を見比べるだけでも、意外な発見があるものです。
見直しの前に、保険証券から拾っておく12項目
見積もりを取る前に、いまの契約内容を書き出しておくと入力で迷わず、届いた見積もりも同じ条件で比べられます。
保険証券(またはアプリの契約内容画面)を見ながら、次の12個をメモしてください。
書き出しておくと、このあとの入力がぐっと楽です。
| 拾う項目 | なぜ必要か |
|---|---|
| ①保険会社名と満期日 | 切り替えの段取りはここから決まります。2台あるなら2台とも |
| ②等級 | 保険料の割引段階。見積もりの前提になります |
| ③事故有係数適用期間 | 事故で保険金を使った履歴があると付く期間。乗り換え先にも引き継がれます |
| ④運転者の範囲 | 本人限定・本人配偶者限定・家族限定など。ここで保険料が変わります |
| ⑤年齢条件 | 「26歳以上補償」などの設定。実態と合っているか確認します |
| ⑥使用目的 | 通勤・通学/日常・レジャーなど。実態と違うと事故のときに困るので正直に |
| ⑦年間走行距離 | 区分によって保険料が変わる会社があります |
| ⑧対人・対物賠償の金額 | 無制限になっているかを確認 |
| ⑨人身傷害・搭乗者傷害 | 自分や同乗者側の補償。付いているか、金額はいくらか |
| ⑩車両保険の有無と免責金額 | 保険料に占める割合が大きい部分。免責金額(自己負担額)もセットで確認 |
| ⑪弁護士費用特約 | もらい事故のときに使う特約。付けている・いないを確認 |
| ⑫ロードサービス | けん引の距離・回数・宿泊費などの条件。会社ごとに中身が違います |
見積もりは「同じ条件で比べる」ことがいちばん大事です。
条件がそろっていない見積もりを比べても、安い理由が「補償を削ったから」なのか「会社が安いから」なのか分かりません。
わが家も、届いた見積もりを1週間かけて1項目ずつ突き合わせました。
この下準備がないと、金額だけを見て決めてしまいます。
一括見積もりの手順【3ステップで完結】
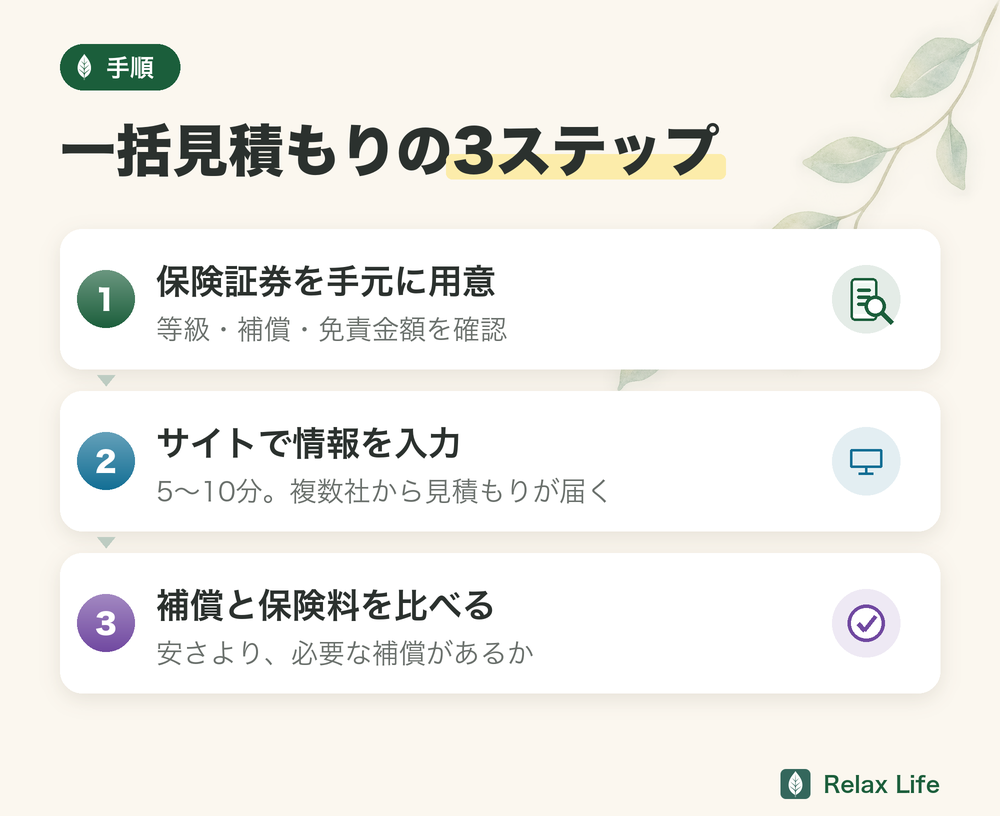
今回はインズウェブ自動車保険一括見積もりサービスを利用しました。
複数の保険会社の見積もりを一度に比較でき、登録・利用は無料です。
Step1:現在の保険証券を手元に用意する
見積もりには現在の補償内容(等級・補償の種類・免責金額など)が必要です。
上の「保険証券から拾っておく12項目」をメモしておけば、準備は完了です。
保険証券かアプリも、手元に置いておくと安心です。
Step2:一括見積もりサイトで情報を入力する
車種・年式・等級・希望する補償内容を入力するだけ。
5〜10分で完了します。
入力後、複数の保険会社から見積もりが届きます。
Tom以前は保険スクエアbangを使いましたが、今回はインズウェブを選びました。
見積もりを取るだけなら無料なので、気軽に試せますよ。
Step3:補償内容と保険料を比較して申し込む(金額より先に見る6項目)
見積もりが届いたら、保険料だけでなく、補償内容も並べて比べてみてください。
届いた瞬間は金額に目が行きますが、安い理由が「補償を削ったから」だと、意味が変わります。
1項目ずつ突き合わせるときに、見ておきたい順に並べます。
- ①対人・対物賠償が「無制限」になっているか:ここが上限つきになっていると、安くても選べません。わが家は両方とも無制限を維持しました。
- ②人身傷害・搭乗者傷害の有無と金額:自分や同乗者側の補償です。付ける・外すで金額が動きます。
- ③車両保険の有無と免責金額:「あり」でも免責金額(自己負担)が大きければ、実際には使いにくいことがあります。有無だけでなく免責金額まで見てください。
- ④ロードサービスの中身:けん引距離・回数・宿泊費の扱いなどは会社ごとに違います。子どもを乗せて出かける家庭は、ここを軽く見ないほうが安心です。
- ⑤事故のときの受付体制:24時間受付か、連絡手段は何か。ネット型は担当者が家に来る形ではないので、自分で電話して進める流れになることを頭に入れておきます。
- ⑥2台の合計金額:最後に世帯の合計で比べます。
本記事の比較表のように、補償の項目を縦に、見直し前と見直し後を横に並べると、どこを残してどこを削ったのかが一目でわかります。
紙でもスマホのメモでもいいので、並べて比べてみてください。
家計の支出を見える化すると、保険の削減効果がより実感できます。
切り替えたあとに確かめておきたいこと
申し込んで終わりではありません。
ここを確認しておかないと、無保険の日ができたり、二重に払ったりします。
(手続きの一般的な流れは自動車保険の一括見積もりはしつこい?実際に試した結果にまとめているので、ここでは、切り替えた直後に見ておきたいことだけ書きます。)
- 新旧の日付を見比べた:わが家は、古い保険の終了日と新しい保険の開始日を見比べて確かめました。1日でも空くと無保険の日ができます。
- 古い保険が本当に終わるかを確かめる:自動更新の仕組みがあるため、新しく入っただけでは古い契約は止まりません。ここは自動車保険の一括見積もりはしつこい?実際に試した結果にくわしく書いています。
- 車両保険を外すなら、修理費は貯蓄で持つと決めておく:保険料が下がっても、リスクが消えたわけではありません。わが家は「自分でカバーできる範囲は貯蓄で持つ」という前提で外しています。
新しい証券が届いたら、車検証(車台番号・運転者の範囲・年齢条件)と見比べておくと、より安心です。
わが家はここまでは確認していませんでした。
車の支払いそのものを軽くしたい場合は、保険だけでなく車の買い方も見直す価値があります。
わが家は残価設定ローン(残クレ)を途中で完済しました。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:自動車保険の見直しは「まず見積もりだけ」でOK
見直して一番変わったのは、保険の更新時期が来ても「ため息をつかなくなった」ことです。
更新の前に比べて、自分に合うものを選ぶ。そんな基本のことが、ようやくできるようになりました。
FP3級を勉強してよかったと感じる瞬間のひとつでもあります。
「なんとなく怖くて放置していた」ことが、やってみると何でもなかった。
同じように迷っている方に、一度試してみてほしいと思います。
📝 この記事のまとめ
✅ 店舗型からネット型に切り替えることで、わが家では2台合計・年間約8.5万円の削減につながりました(条件により異なります)
✅ ネット型の事故対応やロードサービスは、各社の公式で中身を確認して選ぶ(わが家はまだ使ったことはありません)
✅ 車両保険が必要かどうかはいざというとき、いくらまでなら自分で払えるか(リスク許容度)と貯蓄状況で判断する
✅ まずは一括見積もりで現在の保険料との差額を確認するだけでOK(無料)
やってみると思ったより簡単で、わが家では効果を感じた固定費削減のひとつです。
見積もりは無料なので、毎年の更新をただ流す前に、まずは一度、現状確認をしてみてください。
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト参考情報:損害保険料率算出機構(公式) / 保険に関する情報 | 金融庁(公式)