サブスク見直し・30秒でわかる結論
使っていないのに払い続けるサブスクは、①全部書き出す→②「増やさないルール」を決める→③月額を年額や“投資額”に換算して判断する、の3手順で手放せます。
判断の軸は「安いかどうか」ではなく「使っているかどうか」。
我が家がやめたのは、1年以上ひらいていなかったdマガジン(年5,280円)の1つだけでした。
家計管理を始めるまで、正直サブスクの出費をほとんど気にしたことがありませんでした。
月440円……それくらいなら別にいいか、とdマガジン(雑誌読み放題サービス)の契約を放置し続けていた私。
気づいたのは、マネーフォワードMEを入れて支出を「見える化」したときでした。
月440円×12ヶ月=年間5,280円。
5,000円あれば、もっと満足度の高い体験や買い物ができたのに——と。
 読者さん
サブスクって1個1個は安いから、つい”まあいいか”で放置してしまいますよね。
 Tom
そうなんです。
うちも全部足すと、結構な額になっていたんです。
この記事では、私が実際にやったサブスク見直しの3ステップと、今も使っているサブスク一覧を公開します。
「なんとなく払い続けている出費」に気づいて手放したい方の参考になれば幸いです。
📖 この記事を読んでできること:サブスクを一覧化して「なんとなく払い」を発見する3ステップがわかります。
今日から自分のサブスク費を見直せます。
我が家がいま払っているもの
見直しの話をする前に、我が家がいま何にお金を払っているのかを全部出します。
他人の一覧を見ると、自分の抜けに気づけるからです。
ひとつ先に断っておくと、どこまでをサブスクと数えるかで金額は変わります。
ここでは「毎月または毎年、自動で引き落とされているもの」を並べました。
| 契約しているもの | 支払い | 金額 | 何のため |
|---|---|---|---|
| マネーフォワード光 | 月 | 4,950円 | 家の光回線 |
| マネーフォワードME | 月 | 0円(光の特典で無料) | 家計管理 |
| 1Password | 年 | 3,023円 | パスワード管理 |
| Amazon Prime | 年 | 5,900円 | 買い物・動画 |
| ConoHa | 年 | 13,068円 | このブログのサーバー |
| JAF | 年 | 6,000円 | 車のロードサービス |
| NHK放送受信料 | 年 | 12,276円 | テレビ |
2026年9月の時点で、この7つです。
年契約の5つを足すと40,267円。
月にならすと約3,356円です。
光回線(月4,950円×12か月=59,400円)まで入れると、年99,667円になります。
やめたのは、dマガジンだけ
一覧にしてみて、自分でも意外だったことがあります。
実際にやめたのは1つだけでした。
先にお話ししたとおり、dマガジンは月440円・年5,280円でした。
残したものにも理由がある
やめなかったものは、こう考えて残しました。
・マネーフォワード光:家に必要な回線なので、そもそも比べる対象が違う
・マネーフォワードME:光の特典で、有料プランを無料で使えている
・ConoHa:このブログを続けるかぎり要るもの
・JAF・NHK:サブスクというより、生活の側のもの
・1Password:毎日使っているので、使っていない期間がない
・Amazon Prime:毎週ではないけれど、今も使っている
判断の軸は「安いかどうか」ではなく「使っているかどうか」でした。
dマガジンは月440円で、この一覧のなかでいちばん安いものでした。
それでもやめたのは、1年以上ひらいていなかったからです。
マネーフォワードME(家計管理アプリ=収入・支出・資産を自動で記録してくれるアプリ)は、有料プランに自分でお金を払ったことはありません。
マネーフォワード光(光回線サービス)の特典で、有料プランを無料で使っています。
有料プランは口座・カードの連携数が増えるので、家計管理がしやすくなります。
「何かを変えたら、別のサービスが無料になる」——こういうつながりは、一覧化していないと気づけません。
サブスクの見直しは、固定費全体の見直しと連動していることが多いです。
①サブスクを「一覧化」する——まず全部書き出す
我が家がサブスクを一覧にしたのは、家計管理を見直したのがきっかけでした。
もともと無駄なものにお金を払うのが嫌で、ごちゃごちゃしているよりシンプルな状態が好きなんです。
最初に家計を整えておけば、普通に生活しているだけで自然とお金が貯まっていくはず。
そんなイメージがあって、払っているものを全部書き出しました。
民間の調査(株式会社NilCraft・2026年4月・20〜59歳の300人)では、53.0%の人が「使っていないのにお金を払っていた」経験がありました。
気づいたきっかけで一番多かったのは、「カードや銀行の明細を見返したとき」です。
私の場合も、使っていなかったdマガジンがそうでした。
使わないなら、もっと早く見極めて解約すればよかったと思っています。
小さな金額でも、ちりも積もれば山となります。
我が家が生活費の支払いをまとめているカードです
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイトきっかけは美容室でした。
タブレットで最新の雑誌が読めるdマガジンを体験して「これ便利!月440円でお得じゃん」と自分でも契約。
でも実際は「最新の雑誌がいつでも読める」という状態に満足するだけで、開くとネットサーフィンやゲームに移行していました。
気づかないうちに、年間5,280円が自動引き落とされ続けていたんです。
これがサブスクの怖さです。
クレカや自動引き落としは「払っている痛み」を感じにくい。
だからこそ気づかないうちに増えていく。
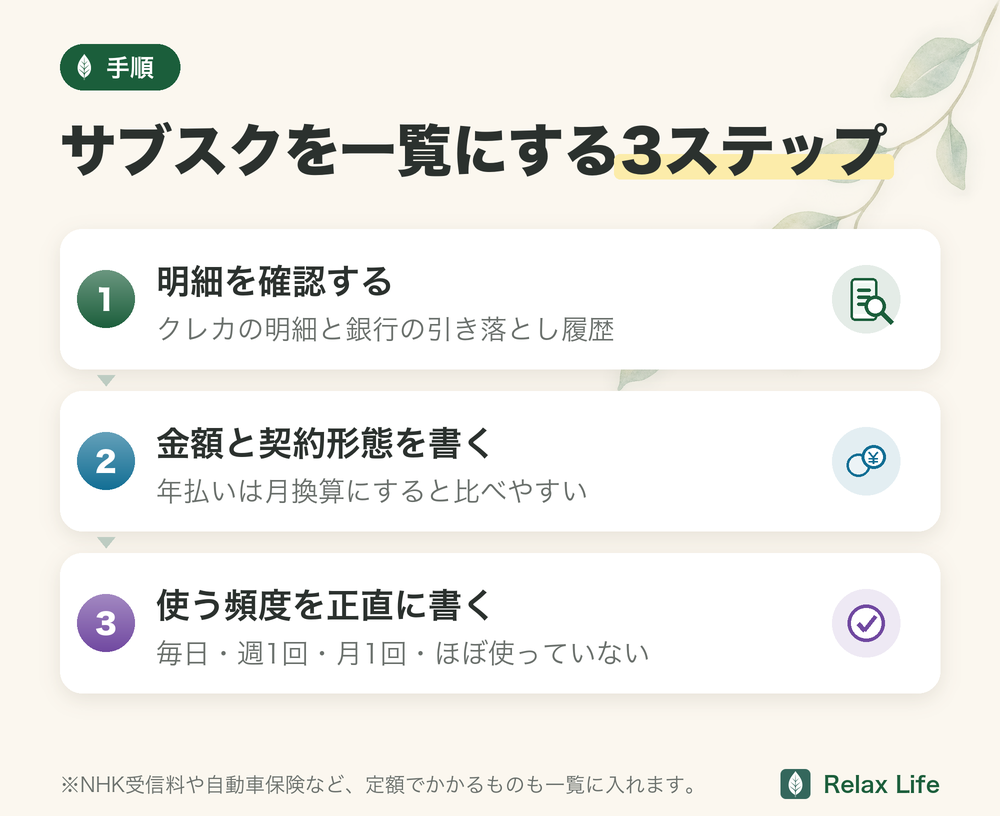
まず最初にやるべきことは、全部のサブスクを一覧表に書き出すことです。
クレカの明細・銀行口座の引き落とし履歴を確認して、以下の項目を書き出してみてください。
何にいくら払っているかを正確に把握するための基本情報です。
年払いのものは「月換算」で計算しておくと比較しやすくなります。
この欄を正直に書くと「払っているのに使っていない」サービスが浮かび上がります。
私のdマガジンがまさにこれでした。
サブスク以外の、決まった額を払い続けるもの(毎月・毎年定額でかかるもの)もすべて対象です。
NHK放送受信料・自動車税・自動車保険なども月換算して一覧に加えると、固定費の全体像が見えやすくなります。
 Tom
「いつか使うかも」という気持ち、私もずっとそれで放置してました。
でもその「いつか」は、一度も来なかったんですよね……。
私も、ひとまずすべて一覧に入れるようにしています。
大は小を兼ねる。
網羅しておいて損はありません。
②「何かを入れたら何かを抜く」——サブスクを増やさないルール
一覧化して実感したのが、「サブスクはほっておくとひたすら増える」ということ。
便利なサービスが次々と登場して、気づけば複数のサブスクを並行して使っている——というのはよくある話です。
私が実践しているルールはシンプルです。
「新しいサブスクを契約したいなら、今あるサブスクのどれかを解約する」
これだけで、サブスク費がどんどん増えるのを防げます。
📚 あわせて読みたい
③月額を「投資額」に換算して考える——継続か解約かの判断基準
「このサブスク、本当に必要かな?」と迷ったとき、どう判断しますか?
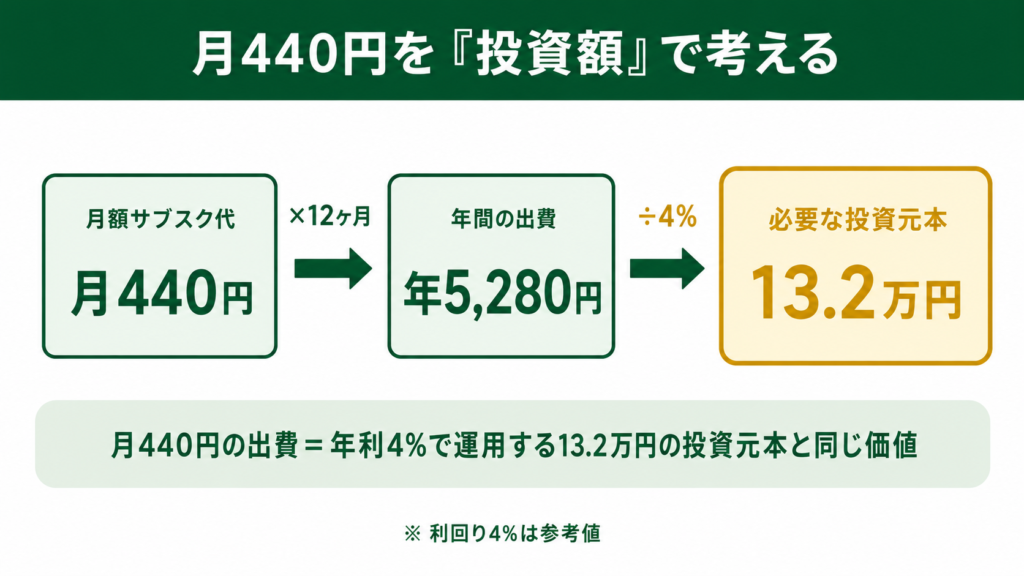
私が参考にしているのが、年間支払額を「投資額」に換算する考え方です。
計算式はシンプルで、年間支払額 ÷ 4% = 必要な投資額。
お金が年4%ずつ増えると考えたとき、その出費をまかなうのに必要な元手、という意味です。
たとえば月440円(年5,280円)のdマガジン。
5,280円 ÷ 4% = 13.2万円分の投資が必要です。
13万円以上のインデックスファンドや高配当株を買って、その配当や運用益で賄うだけの価値があるか——そう問い直すと、答えは「NO」でした。
月額は小さくても、固定費は一生かかり続けるもの。
投資額に換算することで、その重みがリアルに感じられます。
わが家の場合、はじめにお見せした一覧のうち、年払いの5つと光回線を合わせると年99,667円です。
99,667円 ÷ 4% = 約249万円分の投資が必要です。
この数字を見ると、固定費・サブスク費の重みがリアルに伝わります。
サブスク見直しの結果:月いくら減らせたか
私がサブスクを全部書き出して見直した結果、削減額はdマガジンの年5,280円(月440円)と決して大きくありませんでしたが、「知らないうちに引かれていたお金を止めた」という達成感がありました。
また私が特に意識したのは「年会費」をサブスクと同じ扱いにすることです。
年1回しか請求が来ないため「まあいいか」とスルーしがちですが、年会費も12で割れば毎月の支出です。
カード明細だけでなく、年間支出の履歴もあわせて確認することで、見落としていた「じわじわ出費」を発見できます。
我が家ではサブスクより通信費のほうが削減額は大きく、私のスマホ1台だけでも月5,000円以上下がりました。
👉 楽天モバイルを5年使ったデメリットと対策
この月440円の削減は、新NISAの積立額を毎月440円増やせることと同じ意味です。
月440円を30年間積み立て続けたとすると(年利5%想定)、最終的な資産は約37万円になります。
「たかがサブスク解約」ではなく、長期で見れば資産形成に直結する話です。
サブスクの見直しは固定費削減の中でも「最も手軽に始められる」方法です。
まず自分のクレカ明細を開いて、「これは今本当に使っているか?」を一つひとつ確認するところから始めてみてください。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ
📝 この記事のまとめ|サブスク見直し3ステップ
✅ 全部のサブスクを一覧化して「なんとなく払い」を発見する
✅ 「何かを入れたら何かを抜く」ルールで増殖を防ぐ
✅ 年間支払額 ÷ 4% で投資額換算して価値を問い直す
年会費は無料。
まず1枚にまとめるところから家計は整います
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイトdマガジンの解約(年5,280円)だけでも、年間5,000円以上が手元に残るようになりました。
金額の大小より大切なのは、「気づくこと」です。
一覧化して初めて「こんなものに払ってたんだ」と気づける。
サブスクの見直しは、そこから始まります。
固定費全体の見直しに興味が出てきた方は、こちらの記事もぜひ参考にしてみてください。