新NISAの超入門・30秒でわかる結論
私の新NISAの設定は、つみたて投資枠でeMAXIS Slim全世界株式(オルカン)を毎月33,333円の自動積立です。
旧つみたてNISAのときと同じ金額のまま続けていて、設定したら基本は放置。
妻も2026年8月から、同じ金額で積立を始めました。
成長投資枠では、日本の高配当株を買っています。
旧NISAの頃から数えて5年以上続け、長期で見ると右肩上がりに積み上がってきました(過去の実績は将来を保証しません)。
この記事では、オルカンを選んだ理由と、始める前の注意点も正直に書きます。
※投資は元本保証がなく、最終判断は自己責任です。
「新NISAって結局どう使えばいいの?」と迷っていませんか
「新NISAを始めたいけど、何を買えばいいかわからない」「学資保険と投資信託、どっちがいいの?」——そんなふうに迷っていませんか。
この記事は、わが家が実践している新NISA積立設定の記録です。
投資は元本割れのリスクがあります。
NISAは非課税の制度ですが、損失が出る可能性もあります。
特定の銘柄や方法をおすすめするものではなく、あくまで一例として参考にしてください。
2021年4月に旧つみたてNISAで積立を始め、娘が生まれてからは教育費の準備も兼ねて続けています。
正直に書くと、生活防衛資金(急な出費への備え)を十分に貯める前に積立を始めていて、あとから現金を貯め直しました。
 Tom
私の場合は旧つみたてNISAから始めたのですが、最初は「投資=賭け事」なイメージを持っていて、貯金の方が安全。
投資はプロのトレーダーがやることだと思っていました。
でも私が思っていたのは、「株価を細かく見て、安い時に買い、高い時に売る」という短期売買のイメージでした。
それは投資ではなく投機だということを知り、基本は優良な投資信託(いろいろな株を詰め合わせたもの)を淡々と買って積み立てて長期保有することが大事だということを学びました。
問題の本質:将来のお金の不安は「時間を味方にできていない」から
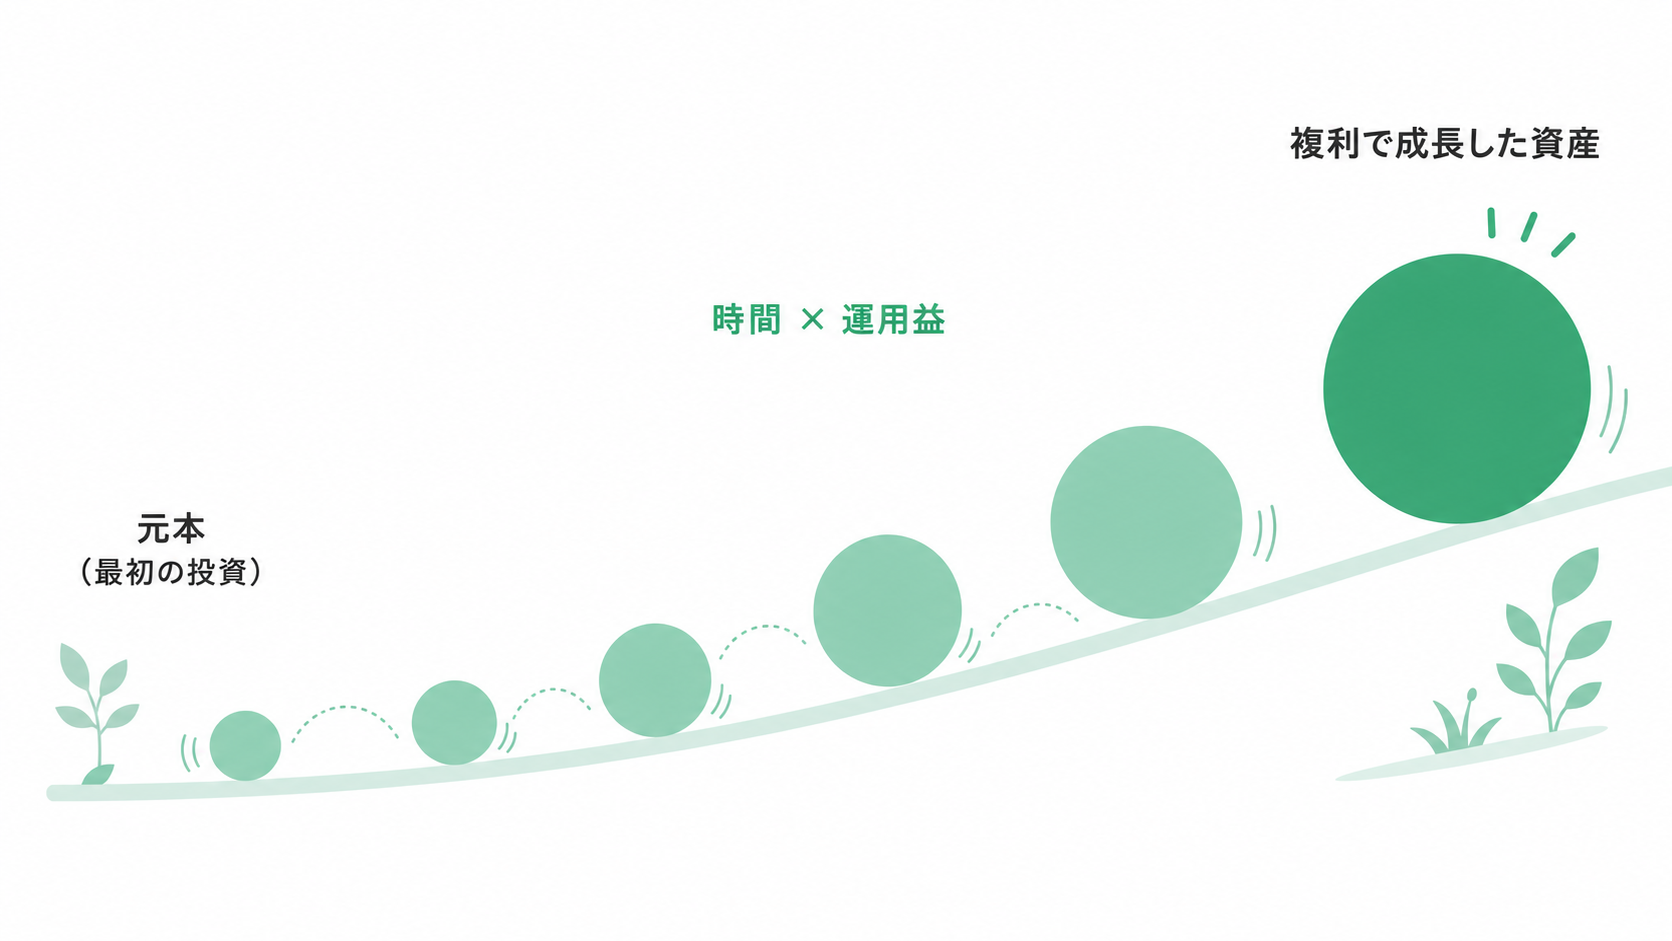
教育費の問題も、老後資金の問題も、根っこは同じで、「時間を有効に使えていない」ことです。
つまり、「今のうちに動き始めるかどうか」が将来の差につながります。
銀行の普通預金金利は2026年に上がったとはいえ、大手銀行で年0.4%ほどです(2026年9月時点・三菱UFJ銀行の公式サイトより)。
物価が上がる一方で、預金だけでは実質的にお金の価値が減っていく時代です。
「貯めているつもりが、実は目減りしている」という状態になりやすいのです。
FP3級(ファイナンシャルプランナー3級、お金の基礎知識を問う国家資格)の知識で言うと、これを「インフレリスク」と言います。
物価上昇率に対してお金を増やせなければ、実質的な購買力(そのお金で買える量)は下がってしまいます。
預貯金は元本を確保しやすく、近い将来に使うお金の置き場所になります。
一方、物価が上がると同じ金額で買えるものが減る可能性があります。
投資にも元本割れがあるため、使う時期に応じて預貯金と投資の役割を分けます。
新NISAの基本(超入門:これだけ分かればOK)
NISA(ニーサ)とは、投資で得た利益にかかる税金(通常はおよそ20%)が“ゼロ”になる、国が用意したお得な制度です。
ふつうは1万円もうけると約2千円が税金で引かれますが、NISAの中ならまるまる受け取れます。
2つの枠(つみたて投資枠・成長投資枠)
- つみたて投資枠(年120万円まで):毎月コツコツ積み立てる枠。国が選んだ、長期積立向きの投資信託が対象。初心者はここが中心。
- 成長投資枠(年240万円まで):投資信託に加え個別株なども買える枠。
- 2つ合わせて生涯で最大1,800万円まで(うち成長投資枠は最大1,200万円)。非課税で持てる期間は無期限です。
いくらから?何を買えばいい?
金額は100円〜でOK。
無理のない額で大丈夫です。
何を買うか迷ったら、初心者にシンプルなのは「全世界株(オルカン)などのインデックス投資信託を、つみたて投資枠で毎月自動積立」。
世界中の会社にまとめて少しずつ投資でき、ほったらかしでも続けられます。
始める前の注意(正直に)
投資に元本保証はありません(値動きで一時的に減ることもあります)。
だからこそ、①まず生活防衛資金(生活費の3〜6か月分)を確保→②当分使わない“余裕資金”で→③長期・積立・分散で続ける、の順番が大切です。
制度の最新内容は金融庁の公式NISA特設ウェブサイトで確認できます。
※本記事は情報提供であり、投資の最終判断はご自身の責任でお願いします。
なぜ新NISAの積立投資枠でオルカンを選んだか:3つの理由
我が家では、まずまとまった資金もなく、株も初心者なので旧NISAからの延長で月々淡々と積み立てていけるつみたて投資枠を選択しました。
またNISA口座を選ぶことで、株式で得た利益分の税金がかかりません。
まさに『少額投資非課税制度』です!
eMAXIS Slim全世界株式(オール・カントリー)(略してオルカン)を選んだ理由は、次のとおりです。
今、世界を引っ張っているのはアメリカで、アメリカに投資するS&P500をすすめる人もいます。
オルカンも約60%はアメリカで、世界の状況に合わせて中身を入れ替えてくれます。
長く持つうちにアメリカがトップでなくなっても不安にならないよう、何事もバランスが大事と考え、自分の性格に合うオルカンを選びました。
投資を始める前に、家計の見直しをしておくと安心です。
👉 子育て世帯の家計改善ロードマップ|固定費削減から副業まで実体験で解説
👉 固定費見直しの順番|初心者がやるべきロードマップ
S&P500は主に米国の大型株で構成されるため、米国市場への集中度が高い商品です。
過去の実績が将来も続くとは限りません。
オルカンは複数の国・地域へ分散できますが、世界の株式市場全体が下がれば元本割れすることがあります。
分散しても損失がなくなるわけではありません。
FP3級の勉強で「分散投資の重要性」を学んで、オルカンを選んだ理由に自信が持てるようになりました。
我が家の新NISA積立設定を公開
投資は余剰資金でおこなうもの。
余剰資金と言ってもゼロになっても平気という意味ではありませんが、たとえ元本が減ってしまっても日常生活に支障が出ない範囲で行うもの。
今の生活が苦しくなってまで投資資金に回すのも本末転倒です。
Tom我が家では旧つみたてNISAが年間40万円(1ヶ月あたり33,333円)だったので、そのままの設定で継続しています。
成長投資枠も利用していますが、初心者の方はまずつみたて投資枠を利用してみる方が良いのかなと思います。
現在の我が家の新NISA設定は、以下の通りです。
| 枠 | 商品 | 目的 |
|---|---|---|
| つみたて投資枠 | eMAXIS Slim全世界株式(オルカン) | 教育費・老後資金 |
| 成長投資枠 | 日本高配当株(配当金が多い株のこと) | 配当収入・生活の安定 |
つみたて投資枠は毎月定額を自動積立にしています。
「手間をかけず、淡々と続ける」ことが長期投資のコツだと考えているからです。
設定したら基本的には放置。
相場を毎日チェックする必要もありません。
旧つみたてNISA(毎月一定額を積立投資できる旧制度)の頃から含めると、すでに5年以上継続しており、実際に資産は増えています。
市場の状況によって評価額は上下しますが、長期目線でコツコツと積み上がってきました。
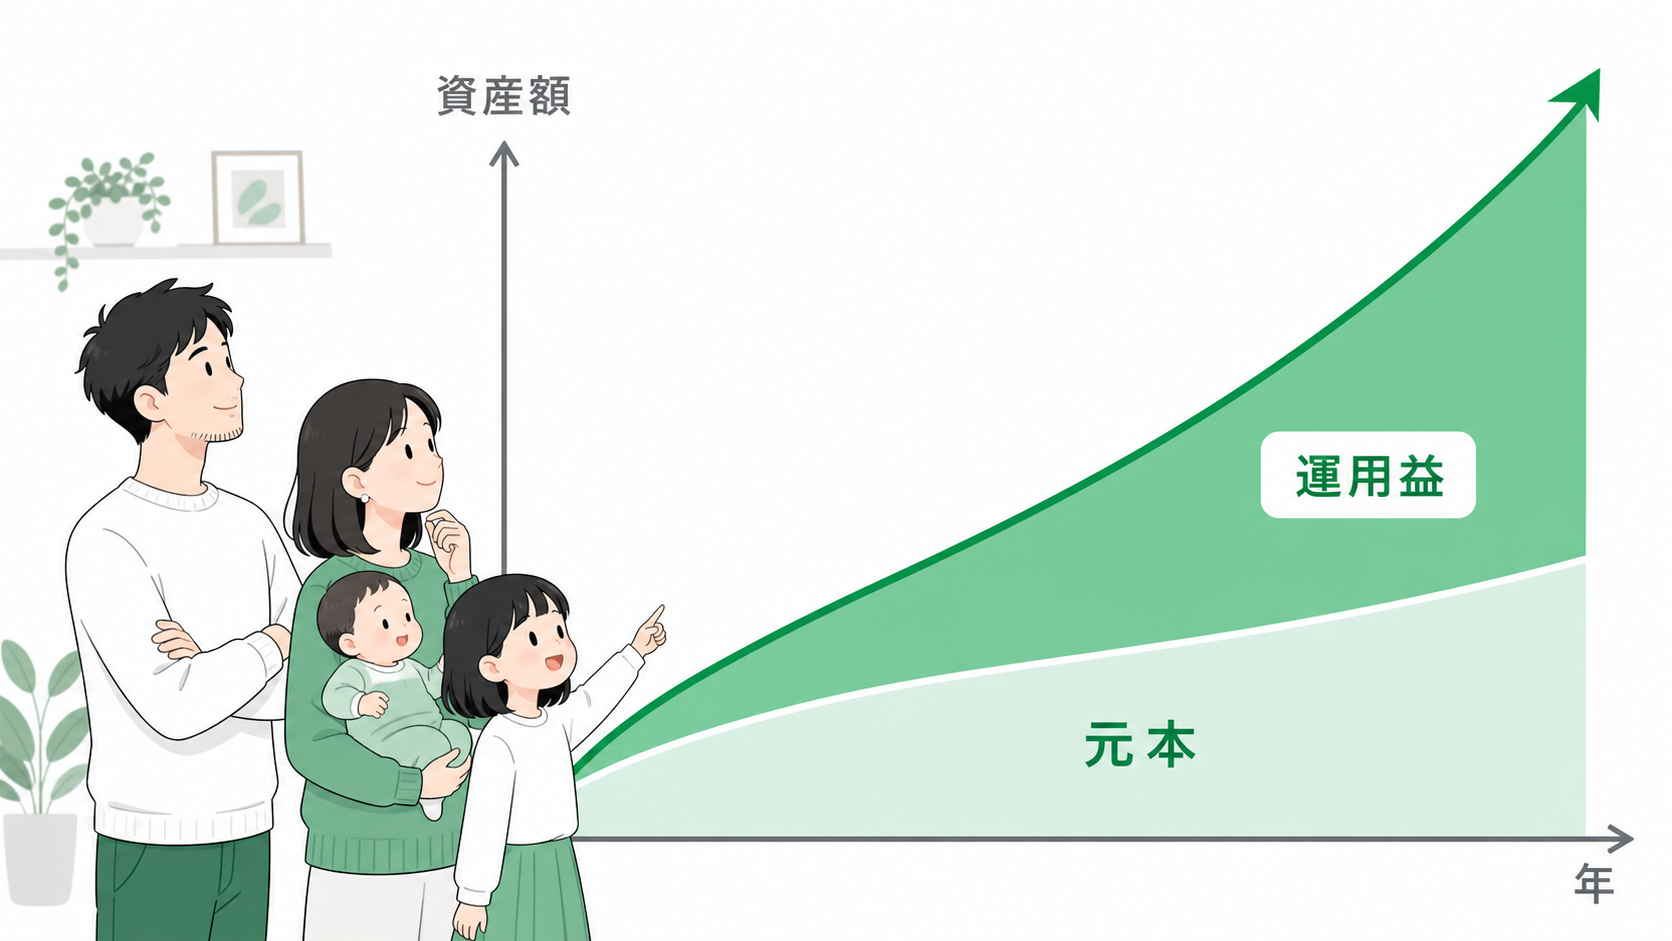
Tom下の図は、積立を続けたときの元本と運用益のイメージです。
わが家の旧つみたてNISAは、2026年8月1日時点で+124.27%(含み益1,491,277円)になっています。
※ 下の図はイメージで、実際の値動きではありません。
過去の運用実績は将来の成果を保証するものではありません。
いちばん大事なのは「継続できる金額」。
最初は月10,000円から始めて3ヶ月後に増額するやり方でも十分です。
大切なのは「始めること」と「継続すること」。
金額より習慣が資産を作ります。
2021年に積立を始めてから、私は証券会社で淡々と積み立てるだけで、途中の結果はほとんど見ないようにしています。
コロナショックやリーマンショックのような大暴落は、まだ経験していません。
値下がりした時期も同じ金額で買い続ければ、安いときに多くの量(口数)を買える——FP3級で学んだ「ドルコスト平均法」の考え方です。
焦って売却せず、淡々と積み立て続けることが長期投資の基本です。
なお、楽天証券では楽天カードで積立設定するとポイントが付与される場合があります(付与条件・還元率はキャンペーンや時期によって変わります)。
わが家では楽天経済圏(楽天のサービスをまとめて使う暮らし)を活用しているため、この仕組みを使っています。
ただし、ポイント目的だけで投資先を選ぶことはおすすめしません。
この楽天カード・楽天銀行・楽天証券をセットで使う形は、楽天コンボとして仕組みごとまとめています。
👉 新NISAと現金のバランス|子育てパパの正直な比率を公開
👉 ChatGPTを家計管理に使う方法|固定費削減の相談例と実体験を公開
インデックスと並行して高配当株も持っています。
その経緯は日本高配当株を新NISAで始めた理由と失敗談にまとめました。
📚 あわせて読みたい
今日からできる具体的なアクション3ステップ
始める時期だけでなく、生活防衛資金と使う予定のない余裕資金を確認することが先です。
長く運用できる期間は判断材料の1つですが、年齢だけで投資額や商品を決めません。
無理のない金額で続けられるかを確認します。
参考:金融庁「資産形成の基本」(2026年7月29日確認)
まだ口座がない方は、楽天証券に申し込むところからスタートです。
楽天カードを持っているなら、楽天証券との組み合わせはポイント面で使いやすいと感じています。
申し込みはスマホで最短5分ほどで完了します。
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト「eMAXIS Slim 全世界株式(オール・カントリー)」を選んで、毎月の積立金額を設定します。
最初は少額(月100円〜)でもOK。
楽天カード決済にすれば、毎月ポイントも貯まります。
設定が終わったら、あとは毎月自動で積立されます。
相場が下がっても慌てて売らない。
長期投資は「続けること」が大きな強みになります。
我が家も設定後は基本的に放置しています。
積立を始めながら家計全体を把握したい方はこちらも参考に。
👉 家計簿が続かない原因は手入力だった|1か月で挫折した私が続けた方法
👉 投資初心者が知っておきたい3つ|5年やって気づいたこと
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:新NISAのオルカン積立は「時間」を最大限に活かす方法
✅ 新NISAのつみたて投資枠はeMAXIS Slim全世界株式(オルカン)を選んで長期積立を続けています
✅ インフレリスクを考えると「時間を味方にした積立投資」は長期的にインフレ対策として有効な面があります
✅ 生活防衛資金と使う時期を確認し、元本割れしても生活に影響しない余裕資金で判断する