 読者さん
家計簿アプリを入れても、毎回の入力が面倒で続かない…
どこにお金が消えているのか分からなくて不安。
📋 この記事でわかること
👇 クリック・タップで解決策に移動できます
✅ 固定費を見直したいけど何から手をつければいいかわからない
✅ 口座やカードが多すぎて家計管理が続かない
家計簿が続かない・30秒でわかる結論
私は結婚した当初(2019年)、家計簿アプリの手入力が続かず、1か月くらいで挫折しました。
支払いがクレジットカードと現金でバラバラで、毎回の入力もレシートの整理も追いつかず、正確かどうかも分からなくなったからです。
いまはマネーフォワードMEに銀行とカードを連携して、家計簿は毎月ほぼ自動で完成しています。
続かなかった原因は、意志の弱さではなく「手入力に頼る仕組み」でした。
わが家ではMoneyForwardを使って支出を見える化(一覧で見えるようにすること)したことで、固定費の無駄に気づき、家計改善のきっかけをつかみました。
完璧な家計簿より、まず見える化するだけで十分です。
この記事ではその手順と続けるコツを実体験ベースで紹介します。
「毎月給料日に少しほっとして、気づいたら月末にまた不安になる」——そんな繰り返しをしていませんか?
私自身、長女が生まれるまでは家計管理をほとんど意識していませんでした。
妻と「一応貯金しておこう」とお互いに口座にお金を入れていましたが、いくら貯まっているのか、どこにどれだけ使っているのかは正直よくわかっていなかったんです。
でも今は違います。
その仕組みを今日は全部お話しします。

以前のわが家の家計管理は「複雑すぎる」が問題だった
結婚したての頃、将来のためにも毎月貯金はしていこうと夫婦で話し合いました。
わが家では、家計管理は妻から私が任されていました。
でも結婚式後の新しい生活というものは家電や家具を買い替えたり食費や日用品の出費が大きくなったりと貯金ほぼゼロスタート…
しかもお互い独身時代から契約していたクレジットカードや保険、銀行口座などがあり複雑な仕組みになっていました。
 Tom
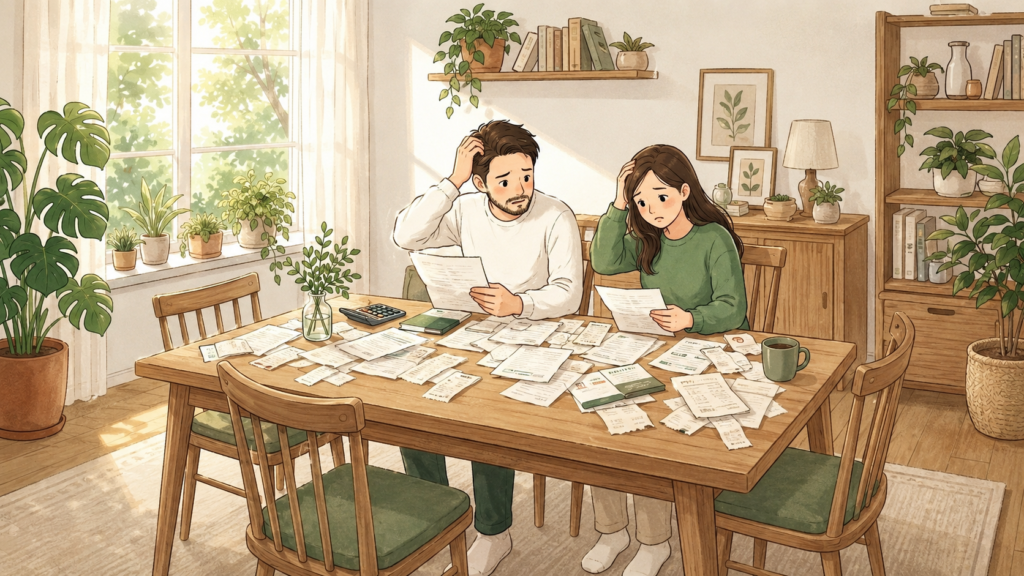
以前はクレジットカード・デビットカード・現金…と支払いがバラバラで、月末に正確な集計ができていませんでした。
シンプルにするだけでこんなに楽になるとは正直思っていなかったんです。
以前のわが家の家計管理はこんな感じでした。
一見それっぽく見えますが、実際は「なんとなく管理している気になっているだけ」でした。
どこの口座にいくら入っているか、今月いくら使ったか——把握しようとすると全部の口座を開かなければいけない。
面倒でやらなくなり、結局「なんとなく使ってなんとなく貯める」の繰り返し。
家計簿アプリの手入力は1か月で挫折した
実は結婚した当初(2019年)、ZaimやMoneytreeといった家計簿アプリで家計簿をつけようとしたことがあります。
でも、支払いはクレジットカードや現金とバラバラ。
カードは、いつ何にいくら使ったのか細かいところが分かりません。
お金を使うたびに入力するのは大変で、レシートを見て入力しようとしても、レシートがどんどん溜まっていきます。
最初はよくても、だんだんストレスに変わり、入力が正確なのかも分からなくなりました。
信用できない家計簿に意味があるのか分からなくなって、やる気がなくなり、1か月くらいで挫折。
FP3級(ファイナンシャルプランナー3級、お金の基礎知識を問う国家資格)の勉強をする中で、家計管理の問題は「意志力」ではなく「仕組み」だということに気づきました。
もし今、家計簿が続かなくて自分を責めているなら、性格のせいにしなくて大丈夫です。
私もハマっていた!家計管理が続かない3つの落とし穴
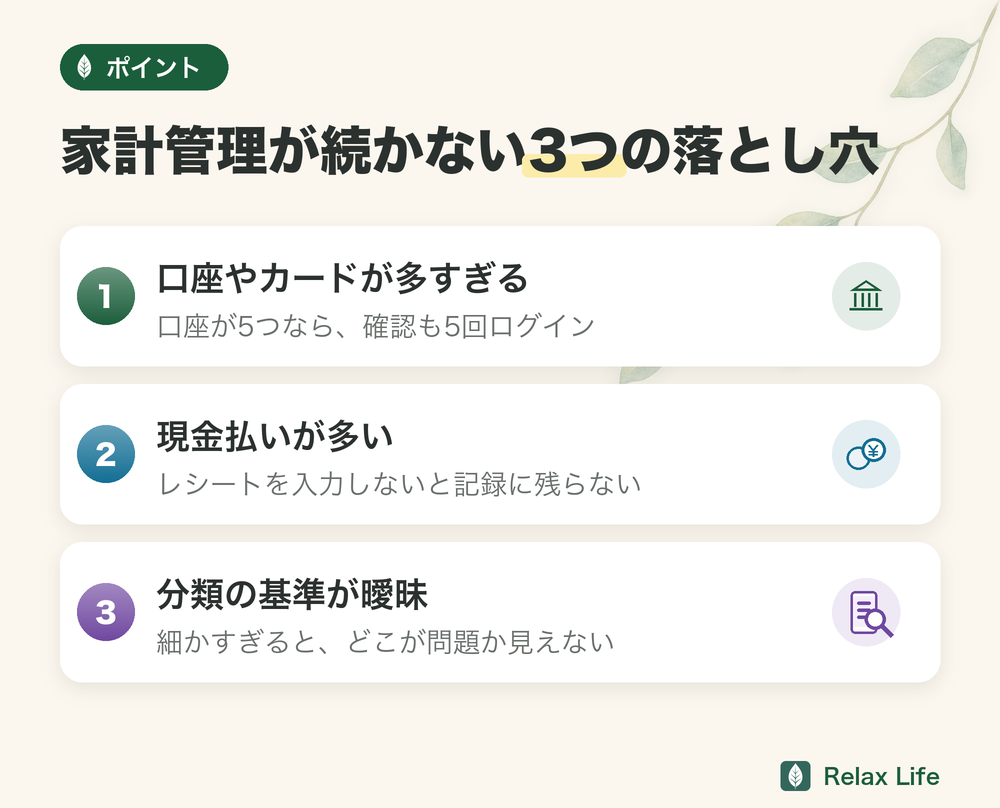
例えば口座が5つあると、毎月の残高確認だけで5回ログインが必要になります。
引き落とし口座を間違えて残高不足になったり、使っていない口座に気づかず年会費が引き落とされていたり——という問題が実際に起きます。
わが家は残高不足こそ起きませんでしたが、以前は口座を複数持ち、給料日のたびにATMでお金を移していました。
口座が多いほど、家計を把握するのに時間と手間がかかります。
「今月使った額を確認しよう」と思ったとき、複数の口座やカードの明細を集めて手動で合算しなければならないなら、ほとんどの人は続きません。
コンビニや薬局など日々の細かな出費を現金で払うと、レシートを手動で入力しない限り記録に残りません。
小さな支出が積み重なり、月末に「思ったより使っている…」という状況になりがちです。
楽天カード+QUICPayに切り替えることで、こうした日常の細かい支出もすべて自動で記録されます。
これから楽天カードを作るなら、申し込む前に入会ポイントの「エントリー」が必要かを確認してください。
私は必要だと知らずに申し込んで、ポイントを受け取れませんでした。
申し込みの手順と、届いた後にやることは楽天カードの作り方と届いた後にやることにまとめています。
「食費」「日用品」「外食」「交通費」……項目を細かくしすぎると分類に時間がかかり、グラフを見てもどこが問題なのかわかりにくくなります。
最初は仕組みを作るのが正直面倒くさい。
把握して現実を見るのが怖い。
という思いがありました。
でも1度設定してしまえば、あとは普通に生活しているだけで、家計の見える化ができてしまうので気持ちが楽になります。
次からは私が実際に行って成果のあった方法を説明していきます。
家計管理の始め方=まず押さえる「基本の考え方」4つ
MoneyForward(マネーフォワード)のような家計簿アプリは、あくまで「道具」です。
その前に、家計管理の“基本の型”を知っておくと、どんなアプリを使っても迷いません。
むずかしくありません。
次の4つを押さえておけば大丈夫です。
考え方1:まず「手取り」を知る(額面ではなく振込額)
家計管理は、会社が言う給料(額面)ではなく、実際に口座に振り込まれる「手取り」を基準に考えます。
額面から税金や社会保険料が引かれるので、手取りは額面のおよそ8割前後になることが多いです。
まずは通帳やアプリで、毎月いくら振り込まれているかを確かめてみてください。
ボーナスは変動するので、毎月の手取りだけで生活が回る形にしておくと安心です。
考え方2:支出を「固定費」と「変動費」に分ける
支出は2種類に分けると整理できます。
固定費=毎月ほぼ同じ額(家賃・住宅ローン、通信費、保険、サブスク、車の維持費など)。
変動費=月によって変わる額(食費、日用品、レジャー、交際費など)。
お金を貯めたいとき、先に手をつけたいのは固定費です。
固定費は一度見直せば、あとは何もしなくても節約が自動で続くからです。
食費などの変動費を毎日がまんするより、はるかにラクで効果が大きいです。
(→ 何から見直すかは 固定費見直しの順番、実際に月7万円下げた記録は 固定費見直しの実録 にまとめています)
考え方3:理想の割合の「目安」を知る(完璧を目指さない)
「毎月いくら貯めればいい?」の目安は、先取り貯金で手取りの10〜20%です。
生活が苦しく感じるなら、まずは5〜10%からで大丈夫。
少額でも「貯まる仕組み」を作っておくと、あとが楽になります。
ただし、この割合はあくまで目安です。
子育て世帯は住居費や教育費で変わりますし、地域や家族構成でも違います。
数字に縛られてストレスをためるより、「先月より少しでも貯金に回せたらOK」くらいの気持ちで続けるほうが、結果的に貯まります。
考え方4:「先取り貯金」で自動的に貯まる形にする
いちばん大事なのがこれです。
「余ったら貯金」ではお金は残りません。
人は、あるだけ使ってしまうからです。
そこで、給料が入ったら“先に”貯金分を別の口座へ移し、残ったお金で生活する——これが先取り貯金です。
目的別に口座を分けられる銀行(ドコモSMTBネット銀行(旧・住信SBIネット銀行)など)を使うと、自動で先取りする設定がしやすく、続けやすくなります。
(→ わが家の口座の整え方は 夫婦の家計管理・楽天銀行で生活費口座を整えた話、給与口座の見直しは 楽天銀行を給与口座にした体験談 をどうぞ)
この基本の4つの考え方(手取りを知る→固定費と変動費に分ける→割合の目安→先取り貯金)を整えたうえで、次に紹介する「MoneyForward Meで見える化」を組み合わせると、家計管理はほぼ自動で回るようになります。
わが家も、仕組みを整えてから、お金の不安がぐっと減りました。
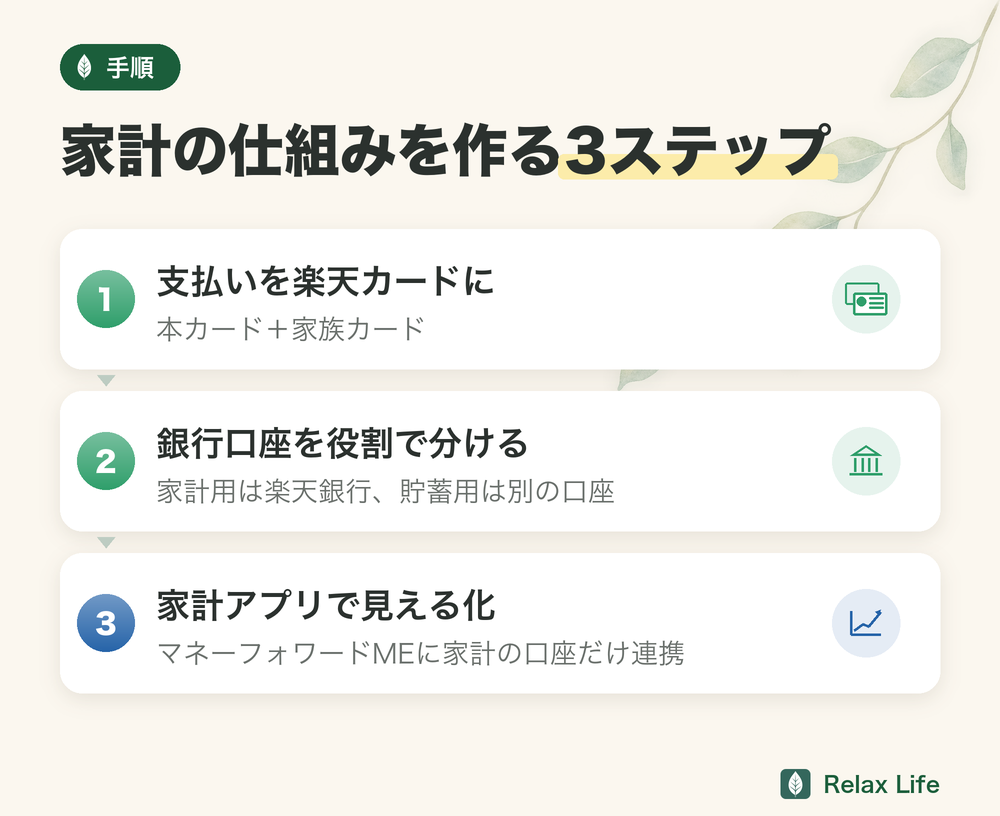
楽天カード×MoneyForward Meで仕組みを作る3ステップ
MoneyForwardの始め方はシンプルです。
- アプリをインストール(無料)
- 銀行口座・クレジットカードを登録(2〜3分)
- あとは自動で収支が集計される
難しい設定はほとんどなく、登録した翌朝には昨日の支出が自動で分類されています。
TomMoneyForwardを入れてからは、カード明細が自動で取り込まれて分類まで完了。
家計簿をつけている感覚がほとんどないのに、支出が全部見える。
これが「続く仕組み」の正体だと思います。
わが家では、現金払いが必要なお店以外の生活費に関する支出はすべて楽天カードに集約しています。
iPhoneのQUICPayに登録しているので、財布を出さなくてもスマホをかざすだけで決済できます。
妻には楽天カードの家族カードを持ってもらっているので、妻の支出も同じカード明細に自動で記録されます。
個人的な買い物も、今は生活費のカードで払っています。
そのぶんは、ドコモSMTB銀行の目的別口座にある自分のお小遣い口座から、生活費の口座へ振り込んでいます(始めたころは、別のクレジットカードに分けていました)。
クレカ引き落とし用の家計口座:楽天銀行
楽天銀行を選んだのは、楽天カードを17年使っていて、楽天カード・楽天銀行・楽天証券をそろえやすかったからです。
貯まっていた楽天ポイントを、楽天証券のNISAに回したい気持ちもありました。
貯蓄用口座:ドコモSMTBネット銀行(旧・住信SBIネット銀行)
ドコモSMTBネット銀行の「目的別口座」機能が非常に便利で、「生活防衛費」「子どもの学費」「家族のイベント」など目的ごとに口座を分けて管理できます。
MoneyForward Meに以下の口座・カードを連携させています。
- 楽天カード(本カード・家族カード)
- 楽天銀行
- ドコモSMTBネット銀行
- 東和銀行(幼稚園の支払い口座。やむを得ずつないでいます)
個人のお小遣い用口座は連携させていません。
家計として管理するお金だけを連携させることで、グラフが家計の実態を正確に映し出します。
📚 あわせて読みたい
MoneyForward Meの5分類設定で支出が一目瞭然になる
これは私が実際に使っているアプリの画面です。
項目を細かく設定してしまうとカラフルな円グラフになりますが、あえて5項目の5色のみで管理するようにしています。
見るのは、色と金額・割合だけです。
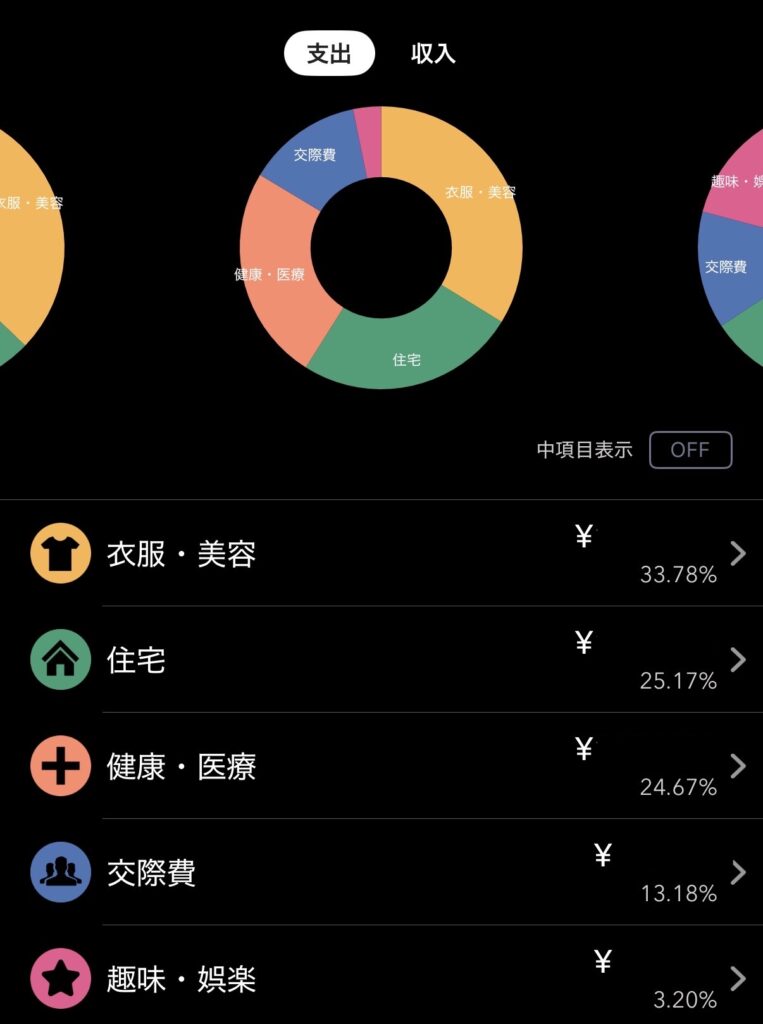
MoneyForward Meでは「大項目」(アプリの一番大きな分類)を使って、支出を色分けできます。
わが家では以下の5つに分類しています。
大項目の名前は無視して「色」で運用するのがポイントです(大項目の名称は変更できないため)。
| 色 | 分類(大項目名) | 内容 |
|---|---|---|
| 🟢 緑(住宅) | 毎月の固定費 | 家賃・通信費・サブスクなど |
| 🟡 黄色(衣服美容) | 毎月の変動費 | 食費・日用品・交通費など |
| 🔵 青(交際費) | 不定期の固定費 | 税金・火災保険・車検費など |
| 🩷 ピンク(趣味娯楽) | 不定期の突発的な変動費 | 家電買い替え・治療費・冠婚葬祭など |
| 🟠 オレンジ(健康医療) | 貯蓄・投資 | 新NISA(つみたて投資枠)の積立・月次余剰資金(その月に残ったお金)など |
グラフを見たとき、各色の割合が月ごとに変化するので「今月はピンク(突発支出)が多かった」「緑(固定費)を削減できた」という判断が直感的にできます。
また、青の「不定期の固定費」には年払いの保険料や年会費なども含め、12ヶ月で割った月割り額を手動で記録しています。
これで毎月のキャッシュフロー(お金の出入り)を正確に把握できます。
オレンジの「貯蓄・投資」には新NISA(つみたて投資枠)の毎月の積立額と、その月の収支余剰(その月に残ったお金)を記録。
収入の8割で生活し、2割を貯蓄・投資に回すという目標の達成度が視覚的に確認できます。
今日からできる具体アクション5ステップ
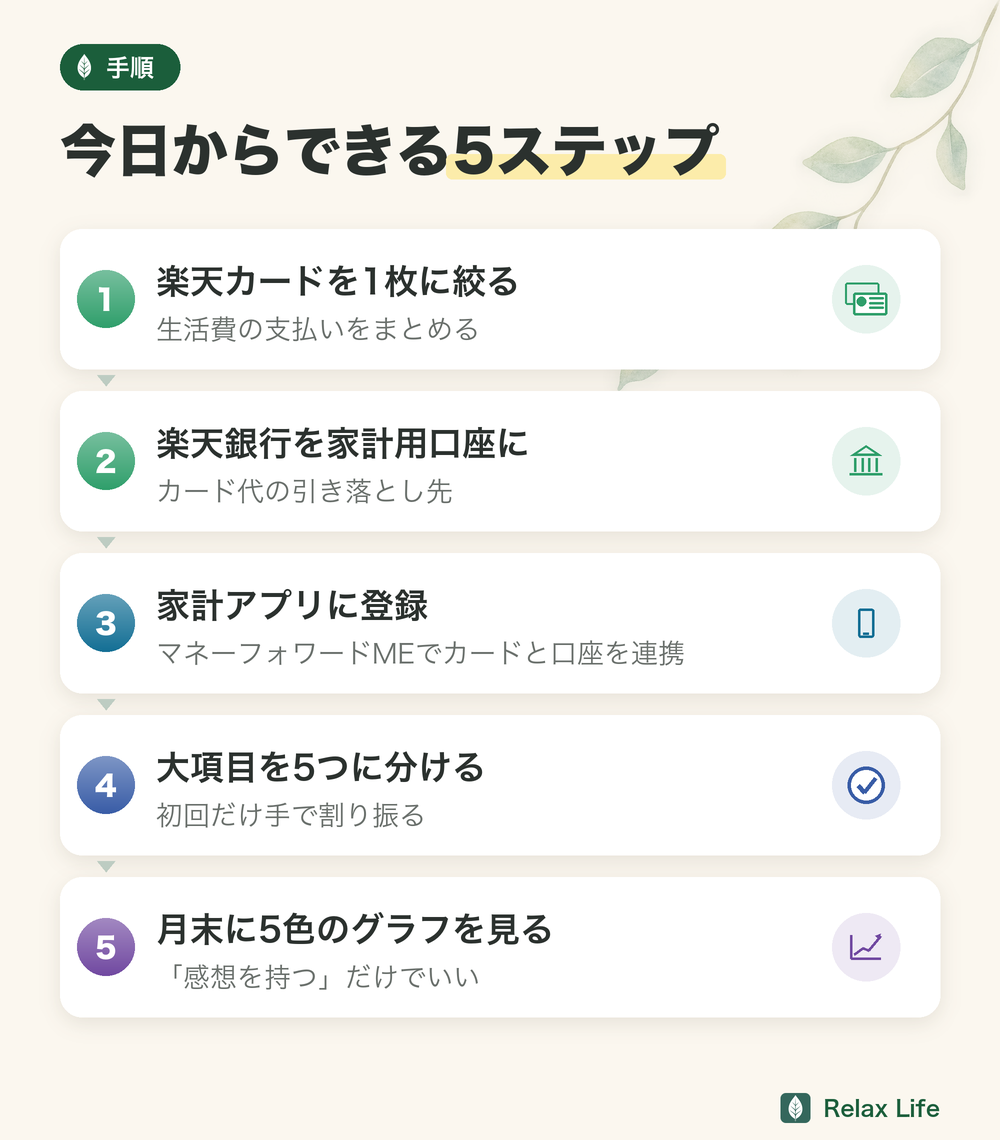
上の「仕組みを作る3ステップ」を、今日から順番にやる形にしたのがこの5ステップです。
わが家では実際にこの方法で管理することによって、家計管理の構造がシンプルになり本当に悩みがなくなりました。
Tom5ステップと聞くと多く感じますが、一度仕組みを作れば後はほぼ自動。
月1回の確認だけで家計が把握できるようになって、将来への不安も減りました。
楽天カードを1枚に絞る
生活費に関する決済を楽天カードに集約。
iPhoneのQUICPayに登録すれば財布を出す機会もほぼゼロになります。
楽天銀行を家計用口座にする
楽天カードの引き落とし口座に設定。
毎月の生活費はここから出ていく仕組みにします。
MoneyForward Meを登録してカードと口座を連携
楽天カード・楽天銀行を連携するだけで、支出の自動記録がスタートします。
大項目を5分類に設定して支出を振り分ける
初回は手動で各支出を5分類に割り振ります。
一度設定すれば次回以降は自動で分類されます。
月末に5色グラフを見て「感想を持つ」
グラフを見て「今月は突発支出が多かったな」と感じるだけでも、家計の意識は大きく変わります。
\ 無料プランから始められる /
▶ マネーフォワードME公式MoneyForward MEで実際に見えてきた「固定費の無駄」
MoneyForward MEを使い始めて最初の1ヶ月で発見した「知らなかった出費」を共有します。
読者さん家計を見えるようにするだけで、固定費の無駄まで分かるものですか?
 Tom
分かります。
アプリで見える化したら、思っていたより保険料の割合が大きいことと、読んでいないサブスクがあることに気づきました。
使っていないサブスクリプション:わが家では、dマガジン(月440円)をほとんど読まないまま払い続けていました。
月440円でも、ほかの小さな支払いと合わせると大きな金額になります。
明細で気づいて解約しました。
小さな金額ほど、見えないと気づけません。
数字が見えるだけで、行動は変わるものです。
📚 あわせて読みたい
家計管理アプリを続けるための2つのコツ
わが家では月1回、MoneyForward MEのデータをスプレッドシートへ反映し、月ごと・年ごとの変化を比較しています。
問題があればその場で対策を話し合い、翌月に引き継ぐ流れです。
これだけで「気づいたら赤字」の状態がなくなります。
MoneyForwardの年間グラフで昨年比の変化を確認します。
固定費が増えていないか、貯蓄率が目標に達しているかをチェック。
わが家では毎年1月に「家計の健康診断」と称して夫婦でレビューしています。
MoneyForward MEと楽天経済圏の相性が最高な理由
MoneyForward MEは楽天銀行・楽天カード・楽天証券すべてと自動連携できます。
つまり楽天経済圏を使っている方は、ほぼすべての収支が自動で記録される状態を作れます。
楽天ポイントの残高もMoneyForward MEで確認できます(資産として計上)。
ポイントも含めた「実質資産額」が一覧で見えるため、「今月いくら使ってポイントはいくら貯まったか」を毎月把握できます。
わが家では楽天ポイントを「実質的な現金」として扱い、2つに分けて使っています。
有効期限が短い期間限定ポイントは、貯めずに家族との外食で使い切ります(月に数百〜3,000ポイントほどです)。
通常ポイント(ポイントを獲得するたびに期限が延びる)は貯めておき、楽天証券の新NISA(成長投資枠)で日本の高配当株を買う資金にしました。
使い道の詳しいルールは 楽天カードを生活費1本にした実録 に書いています。
わが家は証券口座は連携せず、家計の口座とカードだけを連携しています。
預金と支出の動きが一画面で見えるだけでも、毎月の家計を確認する習慣が自然と身に付きます。
銀行口座とカードをまとめ、家計の収支を見える化できるのが、わが家がMoneyForward MEを使い続けている理由です。
📚 あわせて読みたい
楽天カードをまだ持っていない方は、申し込みの順番をこちらにまとめました。
よくある質問(FAQ)
パソコンで家計を見るようになってから、続けやすさが変わりました。
詳しくはMacBookで家計管理をした実録にまとめています。
まとめ:家計管理は「仕組み」がすべて
📝 この記事のまとめ
✅ MoneyForwardで収支を見える化するだけで固定費の無駄がすぐわかる
✅ 家計管理は意志力より「仕組み」—1枚のカードと1つの口座で自動化できる
✅ 固定費を削減した分を新NISA(国が用意した非課税の投資制度)に回せば、節約が資産形成に直結する
家計管理は、意志力や几帳面さに頼る必要はありません。
シンプルな仕組みを作れば、あとはほぼ自動で動き続けます。
わが家が実践していること、改めてまとめます。
- 支払いを楽天カードに一本化(QUICPay利用)
- 家計口座は楽天銀行、貯蓄はドコモSMTBネット銀行の目的別口座
- MoneyForward Meで家計口座・カードのみ連携
- 支出を5色・5分類でグラフ化
- 収入の2割を貯蓄・投資に回す目標を設定
この仕組みを作ってから、「今月いくら使ったかわからない」という不安がなくなりました。
家計の全体像がいつでも確認できるという安心感は、思っていた以上に精神的なゆとりになります。
まずは楽天カードとMoneyForward Meの連携から始めてみてください。
お金の不安を減らすことは、子育ての余裕を生むことにもつながります。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト