収入保障保険の乗り換え・30秒でわかる結論
私の失敗は、遺族年金を知らないまま、保障は足りないのに払込期間(保険料を払い続ける期間)だけやたら長い保険に入ったことです。
FP3級の勉強でそれに気づいて乗り換えた結果、収入保障保険の保険料は夫婦で毎月約6,000円から約2,800円に下がりました。
受け取れる額は夫が月5万円から月13万円に増え、払い続ける期間も80歳までから夫58歳・妻55歳までに短くなっています。
📋 こんな悩みを解決します
✅ 保険の相談に行ったけど、営業トークに押されてしまった
✅ 収入保障保険(死亡時に年金形式で保険金が支払われる掛け捨て保険)に乗り換えたいけど、何から始めればいいかわからない
そもそも収入保障保険とは?(仕組みと必要額の考え方)
体験談の前に、言葉の意味を整理します。
収入保障保険とは、契約した働き手が亡くなる・高度障害(重い障害が残った状態)になったときに、毎月一定額(例:月10万円)を、決めた期間まで受け取れる保険です。
給料の代わりのように、毎月お金が入ってくるイメージです。
定期保険との違い
よく比べられる「定期保険」は、亡くなったときにまとまった額を一度に受け取ります。
一方、収入保障保険は毎月分割で受け取り、契約の後半ほど受け取る総額が少なくなります。
これは「子どもが大きくなるほど必要なお金は減る」という現実に合っていて、そのぶん保険料が安くなるのがメリットです。
いくら必要?(計算の考え方)
必要額は「万が一のとき、毎月いくら足りないか」で考えます。
①家族に必要な生活費 −(②公的な遺族年金 + ③配偶者の収入)= 保険でカバーする月額という引き算です。
期間は「末子が独立するまで」で区切ると過不足なく決められます。
まずは遺族年金でいくら受け取れるかを知るのが出発点です。
受け取れる条件と金額の決まり方は、日本年金機構の遺族年金(受給要件・対象者・年金額)で確認できます。
わが家は、本(お金の大学)の情報も参考にしました。
必要な人・あまり必要ない人
- 向いている:小さい子どもがいて、その働き手の収入で家計が回っている家庭。
- あまり必要ない:独身、十分な貯蓄がある、共働きで片方の収入でも生活できる家庭。
わが家の考え方は「掛け捨てで、必要な期間・必要な額だけ」。
貯蓄機能つきの保険は保険料が高くなりがちなので選びませんでした。
以下で、実際の乗り換え体験をお話しします。
知識ゼロで保険相談へ行った結果
新婚当時、私はまったく保険の知識を持っていませんでした。
「なんとなく不安だから入っておこう」——その程度の感覚で保険相談の扉を叩いたのです。
相談窓口に行き、その後は職場の上司に紹介された外資系保険会社の担当者(MDRT認定者。MDRTは保険の販売成績が上位の人の集まり)と面談しました。
難しい話を流暢にこなすその姿に、当時の私は完全に圧倒されました。
しかし結果として加入したのは、「保障は足りないのに、払込期間だけやたら長い保険」でした。
後で気づいたときの絶望感は、今でも忘れられません。
 Tom
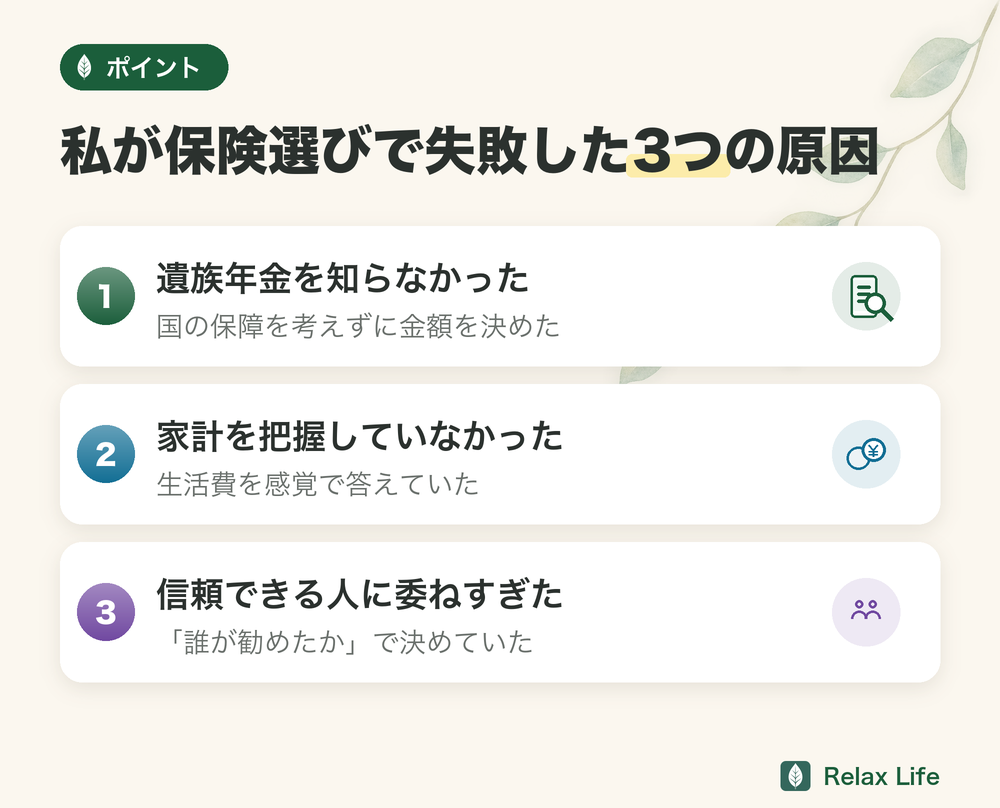
一番の問題は「遺族年金」について、具体的な金額の説明がなかったことです。
遺族年金を確認せずに保険金額を決めると、保障が多すぎたり足りなかったりします。
FP3級(ファイナンシャルプランナー3級、お金の基礎知識を問う国家資格)を取得してからその事実を知り、背筋が凍りました。
私が保険選びで失敗した3つの原因【実体験】
遺族年金とは、家族の大黒柱が亡くなったときに残された家族に国から毎月支払われるお金のことです。
万が一のとき、国から支給される「遺族年金(日本年金機構公式)」。
たとえば子ども1人・夫が会社員(ボーナスを除く標準報酬月額(保険料や年金の計算に使う月給の額)35万円・加入期間は25年とみなす)の場合、月額約12.7万円が支給されます(令和8年度の金額で計算。実際の金額は加入期間や給与で変わります)。
年間で約152万円、10年で1,500万円超にもなります。
遺族年金を考慮せずに保険金額を決めると、保障が多すぎたり足りなかったりします。
私が相談した担当者からは、遺族年金で毎月いくら受け取れるのか、具体的な数字の説明はありませんでした。
当時の私は家計管理ができていませんでした。
生活費も「だいたいこのくらい」という感覚で答えていた状態です。
家計が見えていない状態での保険相談は、砂の上に家を建てるようなものです。
毎月いくら必要なのかがわからなければ、本当に必要な保障額も算出できません。
「上司が信頼している人だから」「MDRTだから」——これは判断基準になりません。
どんなに誠実な担当者でも、その人の得意分野・所属会社・インセンティブ構造(売ると担当者に報酬が入るしくみ)の影響は避けられません。
「誰が勧めたか」ではなく「内容と数字」で判断する。
これが保険選びの鉄則です。
Tom担当者から「中田敦彦さんの保険動画は見なくていいですよ」と言われたことがきっかけで、逆に自分でお金の勉強を始めました。
別の視点を遮断しようとする言葉は、一度疑ってみる価値があります。
保険を見直す前に知っておくべきこと
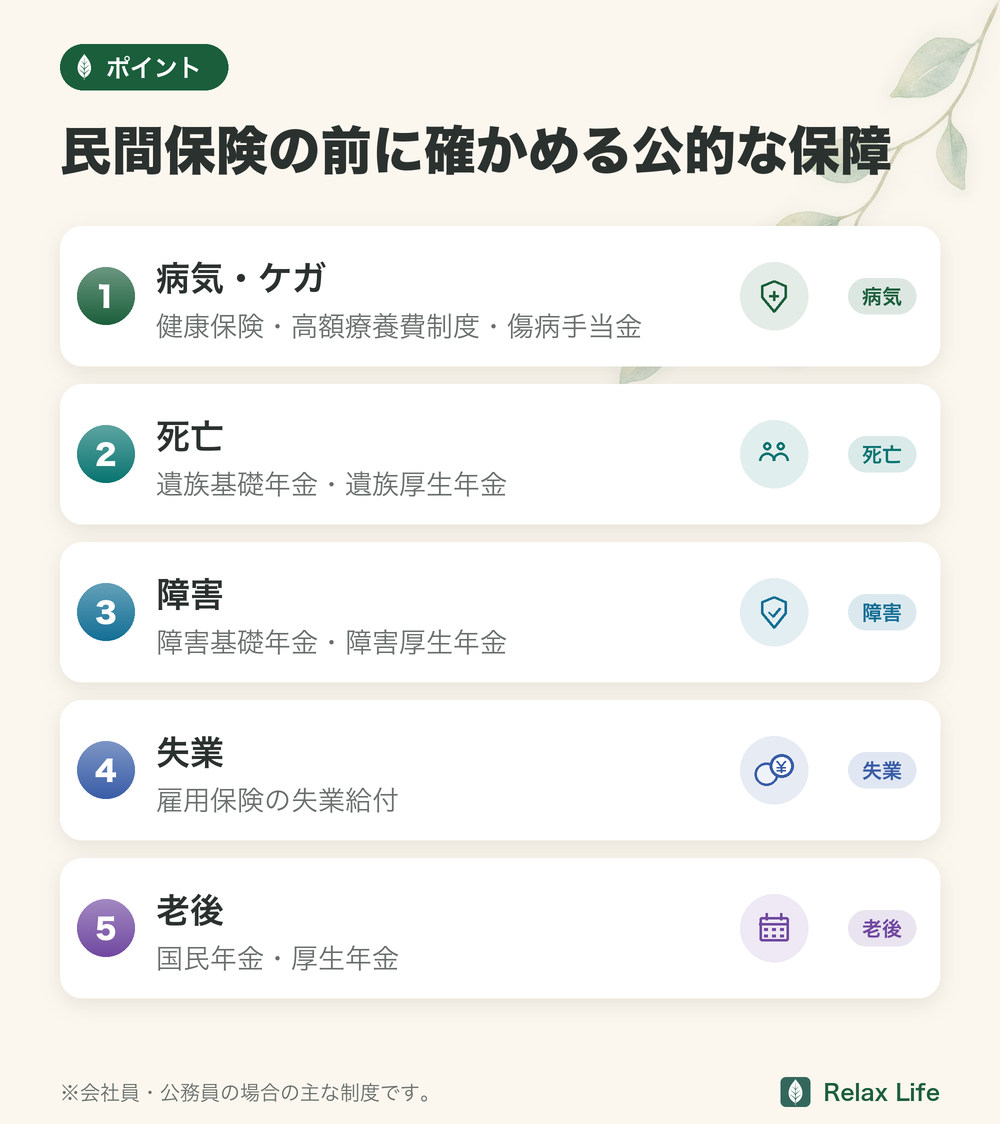
まず知っておいてほしいのが、日本には公的な保障制度(社会保険)があり、実はとても手厚いということです。
会社員・公務員なら健康保険・厚生年金に自動で加入しており、病気・死亡・失業などのときに国からお金が出る仕組みがあります。
民間の保険を考える前に、まずこの公的保障でどこまでカバーできるかを確認することが大切です。
| リスク | 公的保険の保障 |
|---|---|
| 病気・ケガ | 健康保険・高額療養費制度・傷病手当金 |
| 死亡 | 遺族基礎年金・遺族厚生年金 |
| 障害 | 障害基礎年金・障害厚生年金 |
| 失業 | 雇用保険の失業給付 |
| 老後 | 国民年金・厚生年金 |
医療費についても、高額療養費制度(厚生労働省公式)により、月収30万円程度の会社員なら自己負担の上限は月9万円前後です(2026年8月からは85,800円+医療費の1%ほど。厚生労働省の資料で2026年10月8日に確認)。
大企業や公務員の方は「付加給付制度」(会社の健康保険が上乗せで払ってくれる制度)により、さらに自己負担が月2.5万円程度まで下がるケースもあります。
このような公的保険の手厚さを踏まえると、わが家では、公的保障と貯蓄を確認したうえで、「火災保険」「自動車保険」「必要な期間だけの掛け捨て死亡保険」を中心に検討しました。
必要な保障は、家族構成や貯蓄額によって変わります。
実際に行った乗り換えの手順5ステップ
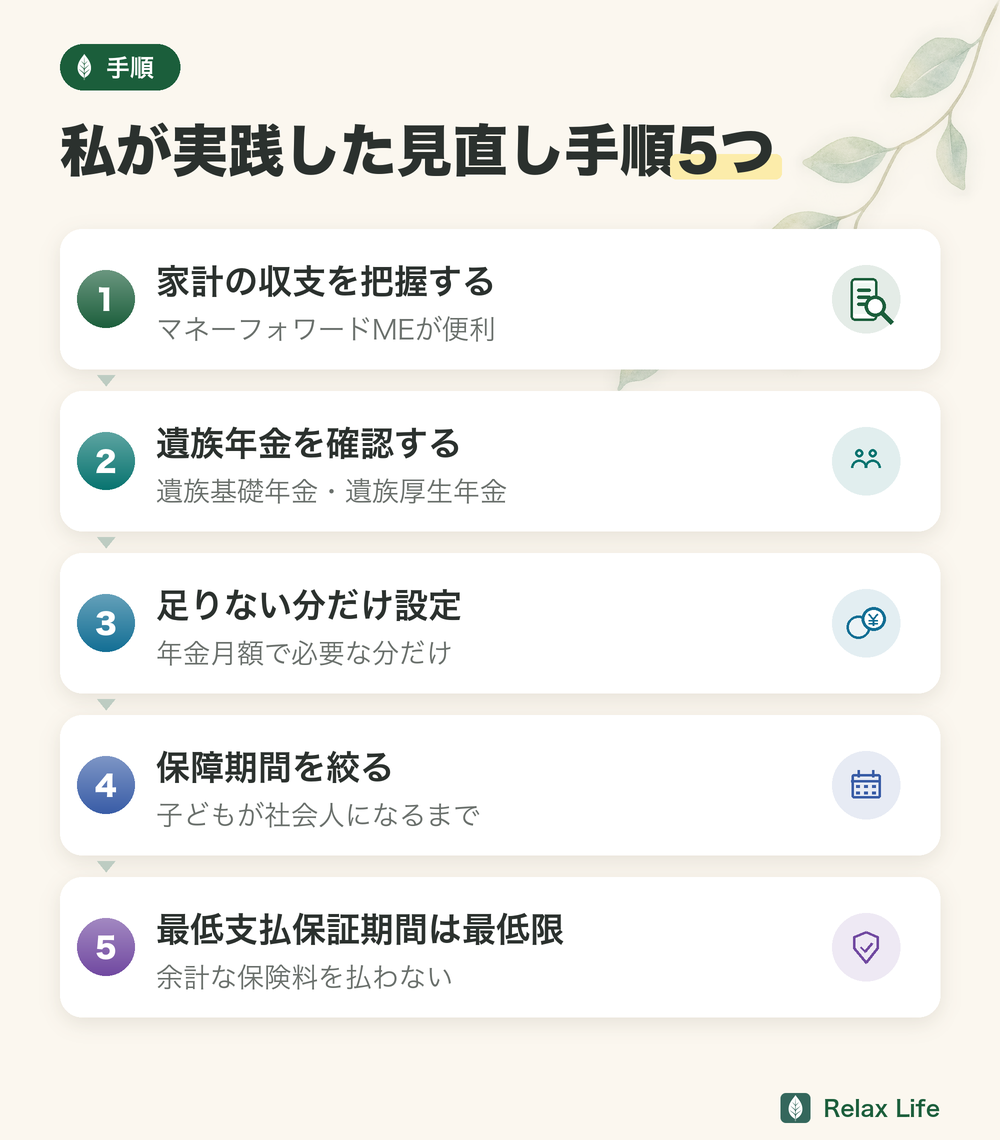
私が実践した見直し手順
①家計管理で収支を把握する(マネーフォワードME(収支を自動で集計できる家計管理アプリ)が便利)
②遺族(基礎・厚生)年金を確認する
③足りない分だけを年金月額で設定する
④保障期間は子どもが社会人になるまでに絞る
⑤最低支払保証期間(早く亡くなっても、最低これだけの期間は受け取れるという約束の期間)は最低限に設定する
Tom面談では「質問されたことだけ答える」つもりでしたが、実際は「こちらから説明するスタイル」でした。
精神的に疲れましたが、自分の考えが固まっていることが伝わると、余計な提案はなくなりました。
事前準備が9割です。
乗り換え前後の比較
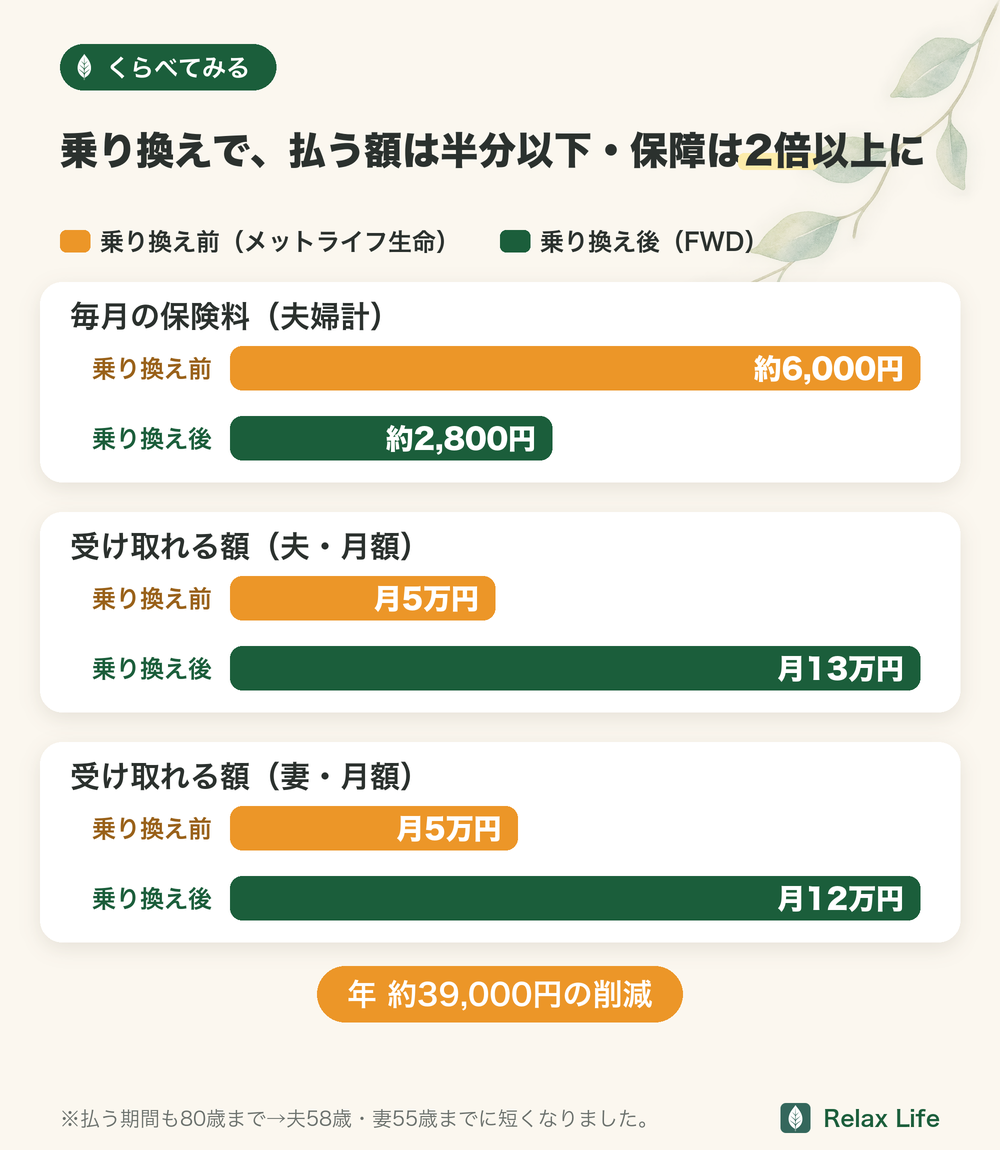
| 項目 | 乗り換え前 | 乗り換え後 |
|---|---|---|
| 月額保険料(夫婦計) | 約6,000円 | 約2,800円 |
| 年間削減額 | — | 約39,000円削減 |
| 年金月額(夫) | 5万円 | 13万円 |
| 年金月額(妻) | 5万円 | 12万円 |
| 保険期間・払込期間(夫) | 80歳まで | 58歳まで |
| 保険期間・払込期間(妻) | 80歳まで | 55歳まで |
夫婦ともに非喫煙優良体(たばこを吸わず、健康診断の数値が基準内の人向けの安い区分)で契約した結果、月々の支払いは半額以下になり、保障額は2倍以上になりました。
保障期間を子どもが大学を卒業するまでに絞ることで、長期間の余計な支払いをなくせました。
実際の契約内容を公開します(乗り換え前と今)
「半額以下」と書くだけでは判断材料にならないので、私の契約書に書かれていた内容をそのまま出します(夫の分です、妻もほぼ同じ内容で契約しています)。
| 項目 | 乗り換え前(2020年契約) | 今(2026年1月から) |
|---|---|---|
| 保険会社 | メットライフ生命 | FWDの収入保障保険 |
| 商品 | 収入保障保険(月払給付・無解約返戻金型)Ⅰ型 | 収入保障保険 |
| 受け取り方 | 死亡・高度障害のとき月5万円(一時金でまとめて受け取る場合は22,596,000円) | 死亡・高度障害のとき月13万円 |
| 保険期間・払込期間 | 80歳まで | 58歳まで |
| 保険料(夫) | 月3,620円 | 月1,528円 |
見てほしいのは金額よりも「もらえる額」と「払う期間」です。
保険料は夫の分で月3,620円→1,528円になりましたが、受け取れる額は月5万円から月13万円に増え、保険期間も保険料の払込期間も、80歳までから58歳までに短くなりました。
払込期間を80歳までにしていたのが、いま振り返るといちばんの失敗でした。
子どもが独立したあとも払い続ける契約になっていて、「いつまで必要な保障なのか」を考えずに入っていたということです。
※保険料は年齢・性別・健康状態・喫煙の有無で変わります。
同じ保険でも同じ金額にはならないので、必ずご自身の条件で見積もってください。
掲載しているのは2026年7月時点の私の契約内容です。
削減した差額を用途別に振り分けているわけではありませんが、家計に残るお金が増え、結果として貯蓄や投資へ回せる余裕につながっています。
保険を適正化することで、浮いたお金が「お金のなる木」を育てる資金になります。
乗り換えで損をしないための注意点4つ
私は結果として「保険料は下がって、保障は増える」という乗り換えになりました。
ただ、これは乗り換えれば誰でも安くなる、という話ではありません。
私が事前に確認したこと、そして確認しておけばよかったと思ったことを、4つに絞って書いておきます。
① 保険料は「今の年齢」で計算し直される
収入保障保険の保険料は、契約した時点の年齢をもとに決まります。
乗り換えは今の年齢で入り直すことなので、同じ保障内容でも前より高くなることがあります。
私の場合は保障を月5万円から13万円に増やしても保険料が下がりましたが、それは前の契約が自分の必要額と合っていなかったからです。
「乗り換え=節約」と決めつけず、必ず今の年齢での見積もりを取って比べてください。
② 健康状態によっては、新しい保険に入れないことがある
保険に入るときは、健康状態や治療歴を告知します。
持病や入院・手術の履歴があると、条件がついたり、加入そのものを断られることがあります。
これは年齢とともに起こりやすくなります。
だから「今の保険を解約してから、次を探す」は順番が逆です。
新しい契約が成立したことを書面で確認してから、前の保険を解約します。
この順番を守らないと、保障が何もない期間ができてしまいます。
③ 住宅ローンの団信と、保障が重なっていないか
住宅ローンを組むときに団体信用生命保険(団信=契約者が亡くなったときにローンの残りが返済される保険)に入っていると、万一のときに住居費の負担は大きく減ります。
つまりその分は、収入保障保険で用意しなくていいということです。
我が家は団信に加入していないため、この重複は起きていません。
ただ、住宅ローンを組んでいる方は、必要な保障額を計算する前に団信の内容を確認しておくと、同じ保障に二重で保険料を払わずに済みます。
団信の有無や保障範囲はローンの契約ごとに違うので、金融機関の書類で確認してください。
④ 「安くなったか」ではなく「必要な額が用意できているか」で見る
私が最初の保険で失敗した原因は、保険の内容や仕組みを十分に理解しないまま、「家庭の状況を伝えれば担当者が最適なものを選んでくれる」と思い込み、信頼しすぎたことでした。
収入保障保険も自動車保険も同じでした。
乗り換えのときも同じ落とし穴があります。
保険料が下がっても、残された家族が生活できない金額まで保障を削ってしまえば、意味がありません。
毎月の生活費から遺族年金などで受け取れる分を引いて、足りない額はいくらか。
その数字を先に出してから、商品を比べる順番にしてください。
乗り換える前に、この順番で確認する
1. 毎月の生活費と、公的な保障(遺族年金など)で受け取れる額を確認する
2. 住宅ローンがあれば、団信の内容を確認する
3. 足りない額=必要な保障額を出す
4. 今の年齢で複数社の見積もりを取り、保障額をそろえて比べる
5. 新しい契約の成立を確認してから、前の保険を解約する
保険を決める前のチェックリスト
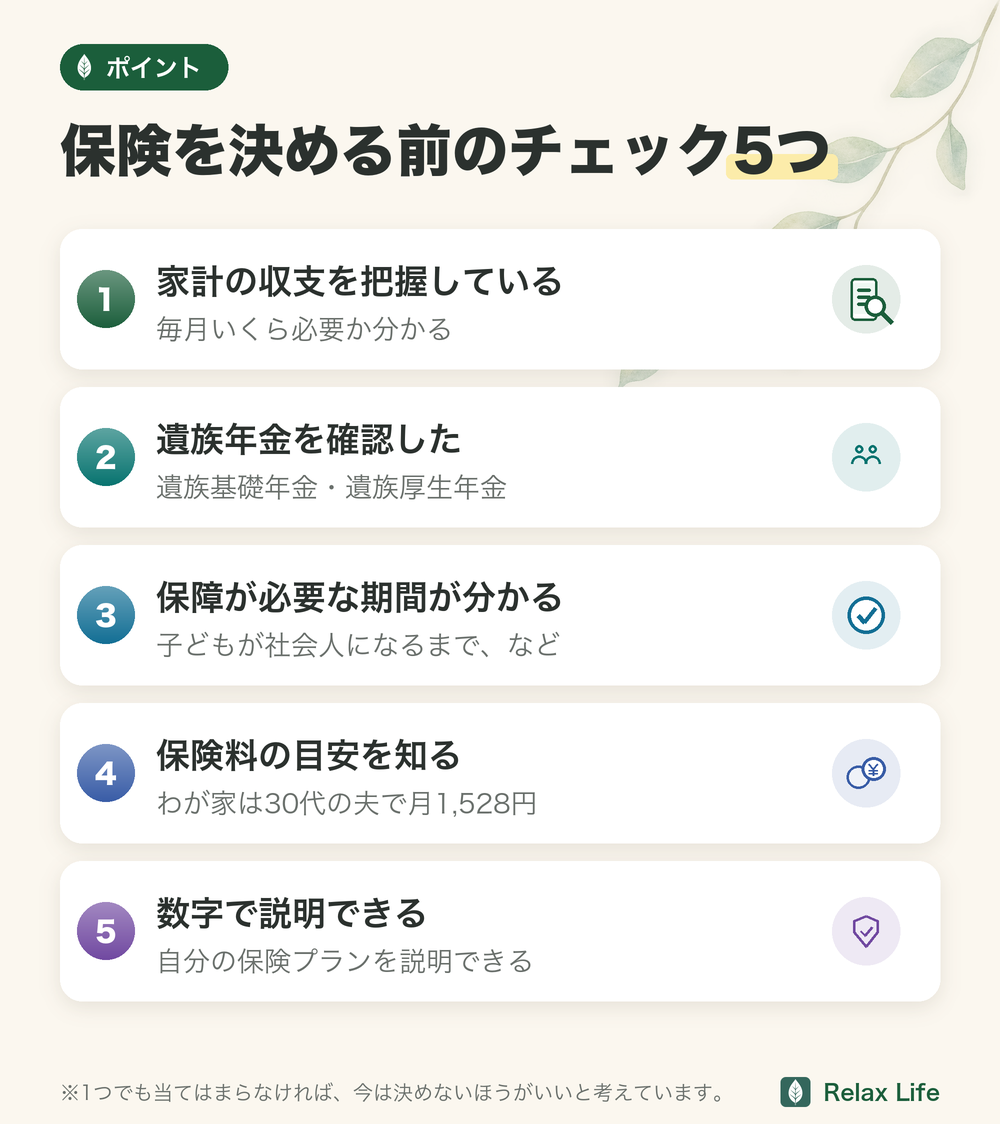
1つでも❌なら、今は保険を決めないほうがいい
✅ 家計の収支を把握している
✅ 遺族(基礎・厚生)年金を確認した
✅ 保障が必要な期間を把握している
✅ 収入保障保険の保険料の目安を知っている(わが家は30代の夫で月1,528円)
✅ 自分の保険プランを数字で説明できる
収入保障保険の見直しで気になる疑問
生活防衛資金(急な出費や失業に備えて手をつけない現金、生活費の3〜6ヶ月分が目安)を確保しておくと、短期の入院など急な支出にも備えやすくなります。
必要額は、収入や勤務先の制度によって異なります。
医療保険の保険料を見直し、必要に応じて収入保障保険や貯蓄へ回す方法も選択肢のひとつです。
わが家では、家計全体で備え方を考えました。
ただし保険料は割高になるため、FP3級の知識で「保障の必要性と保険料のバランス」を計算して判断することをおすすめします。
私が各保険会社のシミュレーションへ条件を入力して比較したところ、同じ保障内容でも月2,000〜4,000円の差がありました。
(私の条件で比べた結果です、差額は年齢・保障額・保障期間によって変わります)
重複期間は1〜2ヶ月分の保険料が二重にかかりますが、保障の空白をつくるよりはるかに安全です。
私もこの順序で手続きを進めました。
乗り換えで保障の空白をつくらないための確認
注意点②のとおり、今の契約の解約は新しい契約が成立してからです。
そのうえで、次の点を確かめます。
- 新しい保険の申込日ではなく、保障が始まる日を確認する
- 健康状態や通院歴は、聞かれた内容に沿って正確に告知する
- 保険金額だけでなく、保障期間・支払条件・対象外となる場合を同じ条件で比べる
- 新しい契約の成立と保障開始を確認してから、旧契約の解約日を決める
- 一時的に保険料が重なる場合は、家計に入れておく
告知する内容や保障開始の条件は商品ごとに異なります。
分からない箇所は自己判断で埋めず、保険会社や担当窓口へ確認してください。
切り替え後に家族と共有するもの
- 保険会社名・証券番号・保障が始まった日
- 保険金を請求するときの連絡先
- 受取人と保障期間
- 保険料の引き落とし口座と初回引き落とし日
- 旧契約が解約済みになっているか
契約者だけが内容を知っていても、もしものときに家族が請求できません。
証券を保管する場所と連絡先まで共有して、乗り換えを終えるようにします。
受け取り方で税金が変わる
保険を選ぶとき、私は保険料ばかり見ていました。
あとから知ったのが、同じ保険金でも、受け取り方で税金の扱いが変わることです。
一時金でまとめて受け取る場合
保険料を払っていた人が亡くなって家族が受け取ると、相続税の対象になります。
ただし、受取人が相続人なら500万円 × 法定相続人の数までは相続税がかかりません。
たとえば妻と子ども2人が相続人なら、3人ぶんで1,500万円までが非課税の枠です。
(国税庁 No.4114 相続税の課税対象になる死亡保険金・2026年9月21日に確認)
年金形式で毎月受け取る場合
収入保障保険は、毎月の年金として受け取るのが基本の形です。
この場合は相続税だけでなく、所得税もかかることがあります。
年金を受け取る権利そのものが相続税の対象になり、さらに毎年受け取る年金は雑所得(税金の区分のひとつ)として扱われます。
ただし受け取り始めた年は全額が非課税で、2年目以降に課税される部分が階段状に増えていくしくみです。
(国税庁 No.1620 相続等により取得した年金受給権に係る年金の課税関係・同日確認)
⚠️ここは条件によって変わります。
契約者・被保険者・受取人が誰かでも扱いが変わるので、実際の税額は税務署か税理士に確認してください。
私も専門家ではないので、公的な情報の場所だけお伝えしています。
我が家が月13万円の年金形式を選んだのは、税金で得をするためではありません。
一度に大金を受け取るより、受け取る総額が多くなること。
そして、突然大金を手にして不安を抱えるより、毎月決まった額が入るほうが、生活のリズムを崩さずに済むと考えたからです。
保険料が下がったもうひとつの理由
我が家の保険料が半分以下になった理由は、保障期間を短くしたことだけではありません。
夫婦ともに非喫煙優良体の区分で契約できたことも効いています。
たばこを吸わない人や、血圧などが基準を満たす人は、保険料が安くなる区分を使える会社があります。
見積もりのときに聞かれるので、当てはまりそうなら自分から確認してみてください。
⚠️ただし区分の名前も条件も会社によって違います。
保険料は年齢・性別・健康状態・喫煙の有無で変わるので、同じ保険でも同じ金額にはなりません。
よくある質問(FAQ)
📚 あわせて読みたい
乗り換えを決める前に相談窓口へ通ったときのことは、保険相談は契約しないとダメ?窓口に通って契約しなかった話にまとめました。
まとめ:保険は「不安を埋めるもの」ではなく「数字で選ぶもの」
📝 この記事のまとめ
✅ 遺族年金を確認せずに保険へ入ると、必要な額とずれた保障(多すぎる・足りない)になることがある
✅ 家計を把握していない状態での保険相談は危険
✅ 「誰が勧めたか」ではなく「内容と数字」で判断する
✅ 収入保障保険は「必要な期間」だけ・「必要な額」だけで十分
✅ 浮いた保険料は新NISA(国が用意した非課税の投資制度)や生活防衛資金に回す
あなたが今すぐできること(3ステップ)
- 自分が会社員か確認する(会社員なら厚生年金・健康保険に加入済みです)
- 日本年金機構の遺族年金(受給要件・対象者・年金額)のページで、わが家の場合の遺族年金の目安を確認する(ねんきんネットの見込額の試算は老齢年金が対象で、遺族年金は対象外です)
- その金額と毎月の生活費を比べる——その差額が民間保険でカバーすべき金額になります
保険は「なんとなく不安だから入る」ものではなく、数字で考えて、必要な分だけ備えるものです。
知識を身につければ、自分で判断できるようになります。
まずは家計の見える化と遺族年金の確認から始めてみてください。
保険の基礎知識を体系的に学びたい方には、FP3級の取得もおすすめです。