📋 こんな悩みを解決します
固定費見直しの順番・30秒でわかる結論
固定費の見直しは、「効果が大きく、手間が少ないもの」から順番にやるのが挫折しないコツです。
おすすめの順番は「スマホ・光回線 → サブスク → クレカ → 保険 → 自動車保険 → 車のローン」です。
あれこれ同時に手をつけると疲れて続きません。
この記事では、初心者がどこから手をつければいいかを、順番のロードマップにしてわかりやすく示します。
固定費の見直しって、「やらなきゃ」と思いながらも、どこから手をつければいいかわからない——私も以前は、まったく同じ気持ちでした。
リベ大の動画を毎日聞いて「やってみよう」と思っても、最初の一歩が出ない。
そんな状態から、順番を決めて1つずつ動いただけで、我が家は2021年から、固定費で月74,734円、車のローン(残クレ)の返済も合わせると月112,934円を減らせました。
そのときのロードマップを、そのままなぞるだけでOKです。
固定費見直しを始めたきっかけ
正直に言うと、見直す前の我が家の固定費は「悲惨」の一言でした。
我が家が生活費の支払いをまとめているカードです
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイトスマホ代は夫婦2台でauを使っており月2万4,000円。
保険は、勧められるままに入ったものと妻が独身時代から続けていたものを合わせて、月48,779円。
車は残価設定ローン(残クレ)で月38,200円。
自動車保険も店舗型で2台合計で年11万円以上払っていました。
「毎月お金が残らない」のは当然でした。
変わるきっかけになったのは、YouTubeの両学長(リベラルアーツ大学)でした。
通勤前の早朝やお風呂の時間に毎日聞いていて、「自分が正しいと思っていたことが、ことごとくお金の無駄だった」と気づきました。
書籍「お金の大学」を読んでからは、自分の頭で判断できるようになり、少しずつ動けるようになりました。
 Tom
毎月5万円近くも保険料を払っていたのに、自分が何の保障に入っているかさえ把握できていなかった。
それに気づいたときは本当に愕然としました。
「どこから手をつければいい?」が止まる理由
固定費の見直しで一番よく聞くのが「こまめに電気を消す」「お風呂は続けて入る」という話です。
たしかにそれも大事ですが、本当に効くのは月々必ずかかる「契約」を見直すことです。
スマホ・保険・Wi-Fi・サブスク・ローン——全部一気にやろうとすると、情報量が多すぎてどれも手がつかなくなります。
 読者さん
固定費の見直しって、結局どこから手をつければいいんですか…?
 Tom
全部いっぺんにやろうとすると、手が止まりやすいです。
“手間が少なく、効果がすぐ出る順に1つずつ”——それだけ意識すれば大丈夫です
私がハマった3つの思い込み【体験談】
3つとも、見直してみると思い込みでした。
どう違ったかは、下の順番の中で書いています(①はSTEP4、②はSTEP1、③はSTEP6)。
固定費見直しの順番【実録ロードマップ】
わが家の経験から、おすすめの順番にまとめました。
(実際にわが家が動いた順番は少し違い、スマホの乗り換え(2021年10月)が最初で、残クレの一括返済(2024年2月)は収入保障保険の乗り換え(2026年1月)より先でした。)
「簡単にできるもの」から始めることで、成功体験を積みながら次のステップに進めます。
読者さん一番最初は、どれから始めるのがいいですか?
Tomわが家はスマホとWi-Fiから始めました。
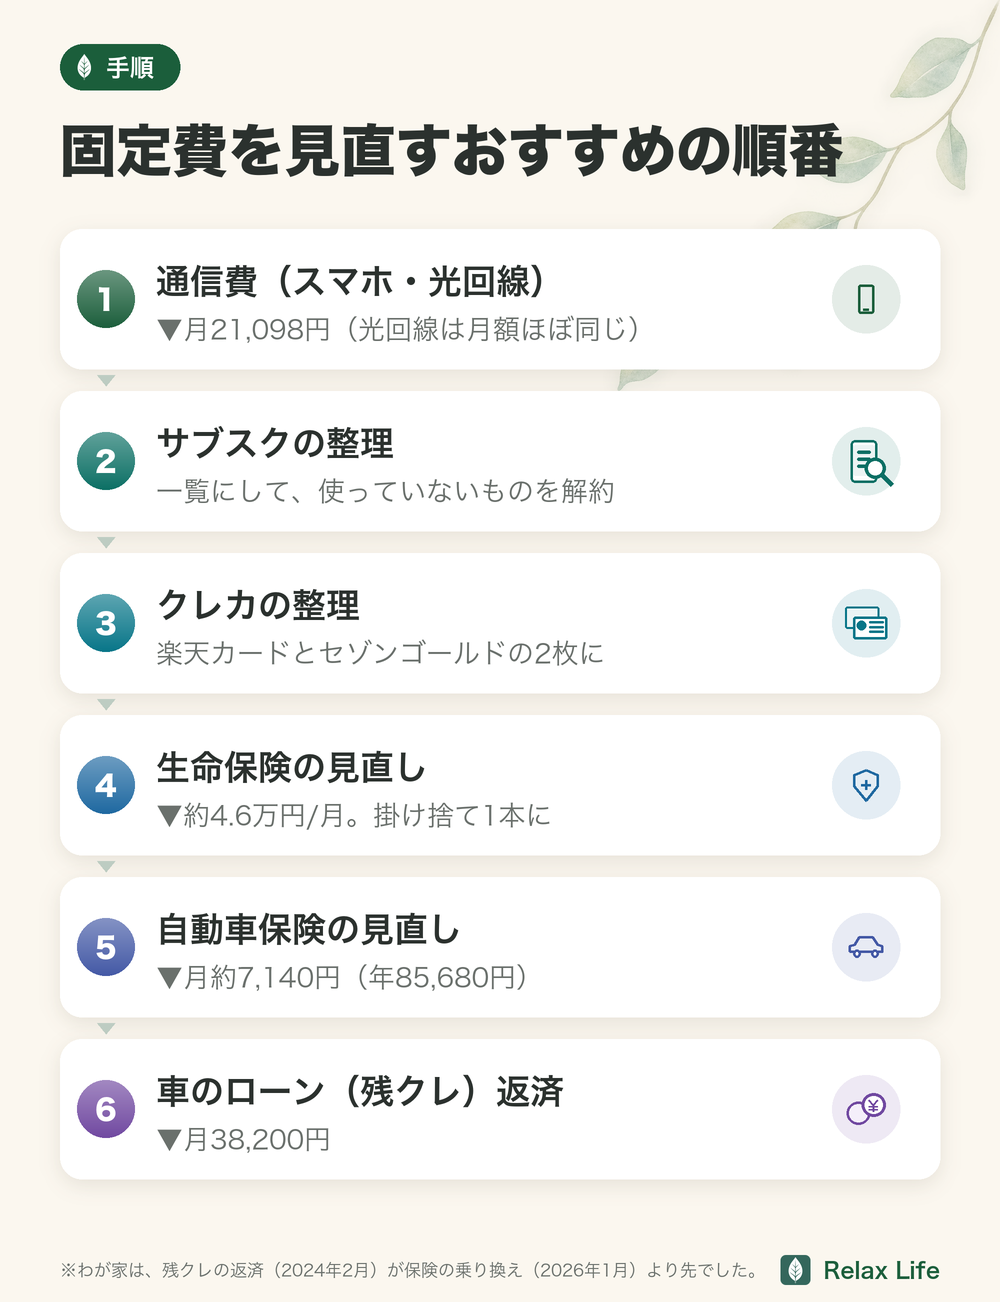
STEP1:スマホ代+自宅の光回線(通信費まとめて見直し)▼月21,098円
一番最初にやるべき理由は「手続きが簡単で、効果がすぐ出るから」です。
我が家はauを夫婦2台で使っており、夫婦2台で月24,098円(1人あたり1万円以上)払っていました。
povo&楽天モバイルの格安SIMに変えたことで夫婦2台で月3,000円ほど(夫2,000円+妻1,000円)まで下がりました。
自宅ではWi-Fiを使うので通信量もほとんどかかりません。
「外でも全然問題なく使えています」というのが正直な感想です。
さらに、iPhoneの2年乗り換えプランで払っていた本体代4,000円×2も、残価を一括返済してゼロにしました。
2年ごとに乗り換えさせるプランは総支払額が割高になるという気づきです。
その後(2024年2月)、自宅の光回線も見直し。
我が家はマネーフォワード光に乗り換えてキャンペーン割引を適用し、さらにMoneyForward Meの有料プランが無料で使えるようになりました。
一軒家かマンションかで最適な選択肢は変わるので、比較サイトで確認することをおすすめします。
STEP2:サブスク整理
次に取り組んだのがサブスクの一覧化です。
「何に・いくら払っているか」を把握していない状態は、チューチューお金を吸われ続けている状態です。
クレカや自動引き落としだと「払っている実感」が薄れるため、気づかないうちに契約が増えています。
私自身もdマガジンなど使っていないサービスに月額を払い続けていました。
まずMoneyForward Meで一覧を作り、「使っているか・価値があるか」を1つずつ確認するだけでOKです。
STEP3:クレカ整理
サブスク整理と合わせてクレカも整理しました。
我が家はTOYOTAのTSキュービックカード・コナミスポーツ一体カード・三井住友カードなど年会費がかかっているのに把握できていないカードが複数ありました。
最終的に夫名義の楽天カード(メイン)とセゾンゴールドプレミアムカード(サブ)の2枚に絞り、妻には楽天カードの家族カードを持ってもらう形にしました。
楽天カード1本化でポイントが分散しなくなりました。
大型出費が重なった年は年10万ポイントを超えたこともあり、直近は年5〜7万ポイントほどです(楽天PointClubで確認・2026年6月時点)。
STEP4:生命保険・各種保険の見直し▼約4.6万円
正直に言うと、保険だけは最後まで悩みに悩みました。
「万が一のとき、本当に解約して大丈夫か?」「必要な補償額・保障期間はどう決めればいい?」——自分で判断できなかったから、ずっと手が出せなかった。
誰かに言われるままに決めたくなかった。
そこで私がとった行動が、FP3級(ファイナンシャル・プランニング技能検定)の取得でした。
約6週間のスキマ時間勉強で一発合格。
「遺族年金(家族の働き手が亡くなったとき、国から家族に出る年金)で、毎月まとまった額がカバーされる」と知った瞬間、民間保険の入り方が合っていなかったことがひと目でわかりました。
TomFP3級を取って初めて「国の遺族年金でこんなに手厚くカバーされるんだ」とわかりました。
それまで誰も教えてくれなかった。
知識を持つだけで、正しく判断できるようになりました。
わが家は、子どもがいる家庭の生命保険は掛け捨て型で十分と考えました。
まず国の遺族年金でいくらカバーされるかを確認し、足りない分だけを掛け捨て保険(収入保障保険)で補う。
さらに生活防衛資金(会社員なら生活費の半年分)を確保しておけば、医療保険・貯蓄型生命保険を見直せる可能性があります。
「保険で貯蓄する」のは手数料がかかるぶん効率が悪い、というのがわが家の判断です。
この考え方で見直した結果がこちらです。
- 妻の個人年金保険・貯蓄型生命保険を解約(かんぽ生命 普通終身保険5倍型 16,200円+第一生命 年金保険 9,999円) → ▼26,199円/月
- 夫婦の保険をメットライフ生命(収入保障+医療)からFWDの収入保障のみに切り替え(医療保険は解約)→ 22,580円/月 → 約2,800円/月=▼19,780円/月(保障額は夫が月5万→13万円、妻が月5万→12万円にアップ)
※このほかに、独身時代に夫が入っていた医療保険(月2,835円)もありますが、結婚時にメットライフへ切り替えたため上の削減額には含めていません(切り替えでいったん保険料は上がりました)。
金額は2026年7月に契約内容を確認したものです。
約4.6万円削減しながら、死亡・高度障害(重い障害が残ったとき)のときの保障は厚くなりました。
「貯蓄型生命保険を解約して、掛け捨て収入保障保険1本に絞る」——これが我が家の結論です。
STEP5:自動車保険の見直し▼月7,140円
保険の見直しと同じタイミングで、自動車保険も一括見積もりサイトで見直しました。
それまで店舗型の保険に入っていましたが、ネット型に切り替えることで車2台合計で年間116,820円→31,140円に。
年間85,680円(月換算で約7,140円)の削減になりました。
対人・対物の無制限は残し、車両保険と人身傷害は外しました(我が家の判断です)。
STEP6:車のローン(残クレ)返済▼月38,200円
2024年2月に、貯金から残価設定ローン(残クレ)を一括返済しました(一括精算額は1,669,355円)。
残クレは「月々の支払いが安くなる」と思いがちですが、実態は「残価(わが家は1,261,700円)の支払いを後回しにしているだけで、車は古くなっていく」という構造。
未来の自分が稼ぐお金を先に使ってしまっている状態です。
月38,200円のローンがなくなると、家計の体感がまるで変わります。
電気代・ガス代は「やってみてわかった限界」
電気代・ガス代についても正直に書きます。
電気代はエネチェンジで比較して新電力(新しい電力会社)に乗り換えました。
当初は安くなりましたが、その後は料金が変動し、我が家では大手のほうが安定すると判断して戻しました。
現在は契約アンペア数(家で一度に使える電気の量の上限)を家族構成に合わせることだけ実施しています(夫婦2人のときは60Aから40Aに下げ、家族が増えた今は60Aに戻しています)。
ガス代もエネチェンジで調べましたが、我が家は共同タンク(何軒かで1つのタンクを使う)のプロパンガスで、個別には変更できないと案内されました。
断念しています。
現在は追い焚きを、湯張りが終わったら自動保温が切れる設定に変更するなど、使い方の工夫のみです。
電気・ガスは住んでいる地域・一軒家かマンションかによって効果が大きく変わります。
まずエネチェンジで確認してみて、メリットがあれば乗り換えるのが正解です。
「やってみたが効果が限定的だった」という正直な体験も含めて書くのが、このブログの方針です。
今日から始める3ステップ
難しく考えなくて大丈夫です。
まず今日できることだけやれば十分です。
- MoneyForward Meで今月の固定費を一覧にする(何にいくら払っているか把握するだけでOK)
- スマホ代を確認する(月1万円以上なら格安SIMに乗り換える余地あり)
- 保険証書を確認する(何に加入しているかわからない方は、まずFP3級の勉強から始めると判断軸ができます)
できるところから、ひとつ確認してみましょう。
手続きまで進めなくても、今の料金を知ることが見直しの第一歩になります。
いちばん大きい固定費「住宅費」はどうする?
読者さん固定費で一番大きいのは住居費(家賃や住宅ローン)なのに、なぜ最初に手をつけないの?
正直にお答えします。
住居費は金額こそ大きいですが、引っ越しや住宅ローンの借り換えは、手間・費用・リスクも大きいからです。
失敗したときのダメージも大きく、初心者が最初に取り組む場所ではありません。
だからこの記事では、「効果が大きく、動かしやすい」通信費や保険を先におすすめしています。
住居費は、次のタイミングで無理なく見直すのが現実的です。
- 賃貸の方:更新のタイミングや引っ越しを考える時に、家賃の相場と比べて見直す程度でOK。今すぐ動く必要はありません。
- 住宅ローンがある方:金利によっては「借り換え」で総返済額が下がることがあります。ただし手数料や条件があるので、必ず金融機関の公式シミュレーションや専門家で試算してから判断してください(数字は人によって大きく変わるため、ここでは断定しません)。
まとめると、住居費は「大きいけれど後回し」でOK。
まずは動かしやすい固定費から始めて、家計に余裕と自信ができてから、必要なら住居費に向き合えば十分です。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ|順番を意識すれば、取り組みやすくなる
📝 この記事のまとめ|見直してよかったこと
✅ スマホを格安SIMに変え、Wi-Fiも見直した → 通信費が大幅ダウン(病院の中やデパ地下など電波が弱い場所はある)
✅ サブスク・クレカを整理した → 毎月の「見えない支出」がなくなった
✅ 生活防衛資金を確保し、生命保険を掛け捨て(収入保障保険)1本に絞った → 約4.6万円削減・死亡時の保障は厚くなった
✅ 自動車保険をネット型に変えた → 年間85,680円削減(2台合計)
✅ 残クレを一括返済した → 月38,200円が浮いた・家計の体感が激変した
見直す前の私は、毎月お金が残らない理由もわからず、何から始めればいいかも見当がつかない状態でした。
変わったのは「順番を決めてから動く」ことを意識してからです。
読者さん全部やるのは大変そう…
Tom完璧にやろうとすると続きません。
“順番を決めて1つずつ”で大丈夫です
年会費は無料。
まず1枚にまとめるところから家計は整います
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイトTom全部が成功したわけではないし、電気代やガス代は住んでいる環境によって限界があることも正直に書きました。
でも「やってみないとわからない」ことも多かった。
まず動いてみることが大事だと、心から思っています。
今日はスマホ代を確認するだけでも十分です。
小さな確認を重ねると、家計を見直しやすくなります。