お金の大学の感想・30秒でわかる結論
お金の勉強は、まず『本当の自由を手に入れる お金の大学』1冊からで十分です。
我が家はここから学び始め、固定費の見直しと車のローンの返済で月約11万円の削減につながりました。
「知らないこと」こそ最大のリスク——難しく考えず、まず1冊読んで“お金の地図”を持つことが、家計改善のいちばんの近道でした。
読んでまず感じたのは、社会に出たら誰かが教えてくれる、自然と身につくと思っていた正しいお金の知識が、この1冊に詰まっていたということ。
📋 こんなお悩みありませんか?
この記事を読むと、固定費の見直しと車のローンの返済で月11万円を減らしたパパの体験談と、「お金の勉強をはじめた私が本当に役立った3冊」がわかります。
「何から始めればいいかわからない」という方に、具体的な行動のヒントをお届けします。
 Tom
「みんな当たり前に知ってるんだろうな」
社会人になりたてのころ、私はそう思い込んでいました。
給与明細の見方すらわからないまま、なんとなく働き、なんとなくお金を使っていました。
父も祖父も公務員で、子どもの頃から「お金の貸し借りはするな」「保証人にはなるな」「借金してものを買うな」という基本的な教えは受けてきました。
でも、「お金をどう増やすか」「保険はどう選ぶか」「将来のためにどう備えるか」は、誰も教えてくれなかったのです。
Amazonのアソシエイトとして、Relax Lifeは適格販売により収入を得ています。
知らないことが最大のリスクだった
社会人になってからの私を、正直に振り返ってみます。
 読者さん
お金のことをよく分からないまま、何となく過ごしてしまう人も多いですよね。
 Tom
はい。
“知らない”こと自体が一番のリスクだったと、今は思います。
残クレ(残価設定型クレジットローン)とは、車の将来の下取り価格を設定し、その差額分だけをローンで支払う仕組みのことです。
月々の支払いが安く見えますが、実際には高い金利を払い続けており、最終的に損をしやすい買い方だとあとで知りました。
👉 私が実際に残クレを組んで4年目に完済するまでの後悔は 残クレのデメリット体験談|完済後にわかった3つの後悔 に書きました。
保険については「加入するのが当たり前」と信じていました。
投資セミナーに行けば安心できる——そう思っていたのですが、セミナーの講師に勧められて入った保険は、必要な保障を自分で計算しないまま決めたものでした。
特に不安だったのは、老後のお金と子どもの教育資金です。
「みんな結婚して、子どもを育てて、マイホームも買って幸せにやっているの?
本当にそれができているの?」という疑問が、ある日頭から離れなくなりました。
両学長との出会いが、転機だった
その疑問を解決しようと、YouTubeや本を探し始めました。
そこで出会ったのが、両学長の「リベラルアーツ大学(リベ大)」というYouTubeチャンネルと、書籍「お金の大学」でした。
Tom通勤前の早朝やお風呂の時間に聴き始めたYouTube。
話の内容はなるほどと思えることが多かったのですが、「本当にこの人の言っていることは正しいのか?」という疑問も正直ありました。
相手の顔が見えない。
言っていることが本当のことかわからない。
そのまま信じて行動するのは不安でした。
そこで私が取った行動のひとつが、FP3級(ファイナンシャル・プランニング技能検定3級)の取得でした。
FP3級とは、お金に関する基礎知識(保険・税金・年金・投資など)を幅広く学べる国家資格です。
約6週間の勉強で一発合格。
「リベ大の言っていることはほぼ正しい」と自分の頭で確認できたことで、安心して行動を始められました。
家計管理は、意外なほどシンプルでした。
大切なのは、自分が本当に価値を感じるものだけにお金を使い、不要なものを手放すこと。
それだけでした。
Tom子どもの前で「うちはお金がないから」という言葉は絶対に使いたくない。
これは子どもが生まれる前から決めていたことで、子どもに気を使わせたり、不安にさせたりしたくないからです。
父親として、家族全員にお金が理由でやりたいことを諦めさせたくない。
そんな思いから、お金の勉強と家計管理を続けてきました。
家計簿は、いまは月1回見返して分析しています。
お金の勉強で変わった我が家の家計の数字
2021年に投資を始めてから、固定費を1つずつ見直してきました。
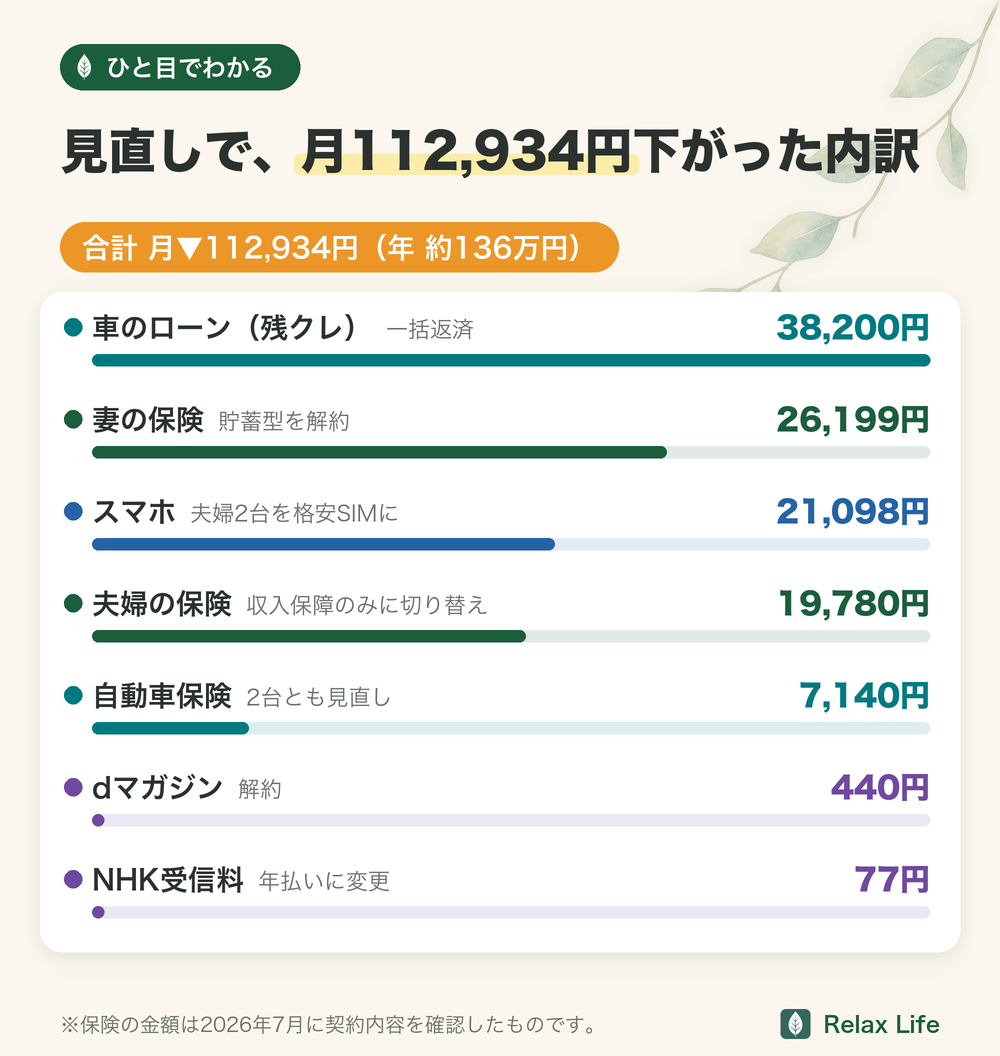
具体的に変わった数字がこちらです。
 読者さん
収入が同じでも、家計の仕組みを知っているかで結果は変わるものですか?
Tom変わります。
お金の勉強を始めてから、家計の数字がはっきり変わりました。
| 見直した項目 | 削減前 | 削減後 | 月の節約額 |
|---|---|---|---|
| 妻の個人年金保険・生命保険を解約(かんぽ生命 普通終身保険5倍型 16,200円+第一生命 年金保険 9,999円) | 26,199円 | 0円 | ▼26,199円 |
| 夫婦の保険をメットライフ生命(収入保障+医療)からFWDの収入保障のみに切り替え(医療保険は解約) | 22,580円 | 約2,800円 | ▼19,780円 |
| 車のローン(残クレ)を一括返済 | 38,200円 | 0円 | ▼38,200円 |
| スマホ代を格安SIMに変更(夫婦2台) | 24,098円 | 3,000円 | ▼21,098円 |
| 自動車保険を2台とも見直し | 約9,735円 | 約2,595円 | ▼7,140円 |
| 光回線を乗り換え | 月額はほぼ同額 | 家計簿アプリの有料版が無料に(削減額には数えない) | — |
| NHK放送受信料を年払いに変更 | 1,100円 | 1,023円 | ▼77円 |
| dマガジンを解約 | 440円 | 0円 | ▼440円 |
| 合 計 | 月▼112,934円(約11.3万円) |
※このほかに、独身時代に夫が入っていた医療保険(月2,835円)もありますが、結婚時にメットライフへ切り替えたため上の表には含めていません(切り替えでいったん保険料は上がりました)。
保険の金額は2026年7月に契約内容を確認しています。
月112,934円の削減は、年間に換算すると約136万円の節約です。
浮いたお金で新NISA(少額投資非課税制度)のつみたて投資枠(毎月コツコツ買う枠)で全世界株式のインデックスファンドを続け、成長投資枠(自分で選んで買う枠)では日本高配当株にも分散しています(55銘柄・2026年8月1日時点)。
Tomお金が「消えていく」のではなく「積み上がっていく」感覚は、本当に気持ちがいいです。
今では本業の収入と新NISAで、老後の資産形成と子どもの教育資金を準備できていると実感しています。
これから副業収入も作って、その準備をさらに加速させたいと考えています。
休日は家族で思い切り遊びに行ける。
それが何よりうれしい変化です。
実際に読んでよかった3冊
ここでは、お金の勉強の中で私が本当に役立ったと感じた3冊を紹介します。
「何から読めばいいかわからない」という方は、ぜひ参考にしてください。
①【改訂版】本当の自由を手に入れる お金の大学
【改訂版】本当の自由を手に入れる お金の大学
★★★★★ (15,000以上件)
価格はAmazonの商品ページでご確認ください
貯める・稼ぐ・増やす・守る・使うの5つの力を網羅。
新NISA対応の改訂版。
シリーズ累計200万部超のベストセラー。
Tom「お金の大学」は私がお金の勉強を始めたときに最初に手に取った1冊です。
「貯める・稼ぐ・増やす・守る・使う」という5つの力を軸に、お金の全体像がとてもわかりやすく整理されています。
この本を読んだとき、今まで自分が払っていた保険料や車のローンがいかに無駄だったかが明確に見えました。
改訂版では新NISAの内容も追記されており、初心者から中級者まで使える内容になっています。
Tom「まず1冊だけ読むなら?」と聞かれたら、私は迷わずこの本を勧めます。
②漫画 お金の大冒険 黄金のライオンと5つの力
漫画 お金の大冒険 黄金のライオンと5つの力
★★★★★ (1,200以上件)
価格はAmazonの商品ページでご確認ください
お金の大学の内容を漫画で体験できる入門書。
文章が苦手な方や、育児中で読書時間が少ない方にも読みやすい一冊。
「お金の大学」の内容を漫画で読めるのがこの本です。
活字が苦手な方、育児中で読書の時間がなかなか取れない方にも読みやすい一冊です。
Tom私は「お金の大学」を読んだあとにこちらも読みましたが、物語として体験することで知識がより定着した感覚がありました。
子どもと一緒に読む親子本としてもおすすめです。
③東大生が日本を100人の島に例えたら 面白いほど経済がわかった!
東大生が日本を100人の島に例えたら 面白いほど経済がわかった!
★★★★☆ (2,000以上件)
価格はAmazonの商品ページでご確認ください
日本経済の仕組みを「100人の島」のたとえで超わかりやすく解説。
お金の大学と並行して読むと投資の判断軸が固まる。
Tom「お金の大学」でお金の基本を学んだあと、投資の判断軸(判断のものさし)を育てたいと思って読んだのがこの1冊です。
日本経済の仕組みを「100人の島」に例えて解説するというめずらしい説明のしかたで、難しい経済の話が驚くほど頭に入ってきます。
投資をするとき、経済の流れが見えていると「なぜ株価が動くのか」「今どんな局面(景気の流れ)なのか」が理解しやすくなります。
「お金の大学」と合わせて読むことで、知識の幅が大きく広がります。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ|お金の勉強は、まず1冊から
📝 この記事のまとめ|お金の勉強で変わったこと
✅ 固定費と車のローンの見直しで月112,934円を削減(年間約136万円)
✅ FP3級取得で「リベ大の内容はほぼ正しい」と自分の頭で確認
✅ 新NISAと日本高配当株で資産を積み上げ中
✅ 子どもの前で「お金がない」と言わずにいられる
Tomお金の勉強を始めたころ、私は「みんな当たり前に知ってるんだろうな」という思い込みの中にいました。
でも、知らなかったのは私だけではありませんでした。
誰も教えてくれなかっただけでした。
「難しそう」「怖い」「自分には関係ない」——そんな気持ちは、本を1冊読むだけで大きく変わります。
まずは「お金の大学」から始めてみてください。
行動するかしないかで、5年後・10年後の家計は大きく変わってきます。