📋 こんな悩みを解決します
👇 クリック・タップで解決策に移動できます
楽天銀行を給与口座に・30秒でわかる結論
給与口座を楽天銀行にするデメリットは、最初はATMの無料回数が0回からなことや、店舗がないことなど5つです。
無料回数がないときの引き出し手数料は1回220〜275円で、私が地方銀行で払っていた110円より高くなります。
ただ、どれも回避策があり、給与の受け取りを移した月からステージが上がって、ATM手数料はほとんどの月で払わずに済んでいます。
10年使った地方銀行から乗り換えた今の正直な感想は、もう地方銀行には戻れない。
この記事を読むと、楽天銀行を給与口座にする正直なデメリット5つと回避策、ATM手数料をほぼゼロにした仕組みと、乗り換えで実際に変わったことが体験談でわかります。
私がためらっていた「ネット銀行の不安」への回答もあわせて公開します。
 Tom
コンビニATMの手数料、毎月何回払ってますか?
たとえば月3回引き出すと、1年で3,960円、10年なら約4万円になります。
1回は「たった110円」でも、積み重なると小さくない金額です。
私はずっと職場指定の地方銀行を使っていました。
「みんなが使っているから安心」「給与振込だから仕方ない」という思い込みで、10年間ほとんど疑問を持たずにいたんです。
| 以前の思い込み | 実際は | |
|---|---|---|
| 「職場が指定しているから、変えられない」 | → | 一言言えばあっさりOKだった |
| 「コンビニATMの手数料は仕方ない出費」 | → | 月3回なら年間3,960円。積み重なると大きい |
| 「ネット銀行は怖い・信用できない」 | → | 使い始めると、不安は自然と消えていった |
この記事では、10年使い続けた地方銀行から楽天銀行に給与口座を変えた私が、実際に変わったこと・変わらなかったこと・正直なデメリットまで包み隠さずお伝えします。
楽天銀行を給与口座に変えたら、ATM手数料が劇的に変わった話
地方銀行を使っていた頃、ATMの選択肢は「地方銀行のATM(平日日中は無料)」か「コンビニATM(110円)」しかありませんでした。
コンビニでは下ろさないように気をつけていましたが、それでも止むを得ず110円を払うことがありました。
かといって、地方銀行のATMをわざわざ探すのもストレスです。
県外に出かければ、そもそも地方銀行のATMがありません。
 読者さん
ATM手数料は1回が少額でも、積み重なるともったいないですよね。
 Tom
そうなんです。
1回110円でも、積み重なると結構な額になります。
楽天銀行に変えたら、そこがほぼゼロになりました。
楽天銀行に変えてから状況が一変しました。
楽天銀行のキャッシュカードが使えるのは、セブン銀行やローソン銀行など全国約10万台のATM(楽天銀行公式・2026年9月28日確認)。
コンビニなら、全店ではないものの24時間開いている店が多く、朝イチでも夜中でも下ろせて助かっています。
セブン銀行のATMは、意外とスーパーやホームセンター、ショッピングモールにもあって、買い物のついでに下ろせるのも便利でした。
楽天銀行には「ハッピープログラム」という会員ステージ制度があり、ステージに応じてATM手数料が月0〜7回まで無料になります。
ハッピープログラムとは?
楽天銀行の残高・取引実績に応じてステージが上がり、ATM手数料や振込手数料が無料になるサービス
我が家ではハッピープログラムの無料回数を確認して使うことで、ほとんどの月でATM手数料を払わずに済んでいます。
楽天銀行に変えて実感した3つの変化
 読者さん
楽天銀行に変えて、実際に何が変わりましたか?
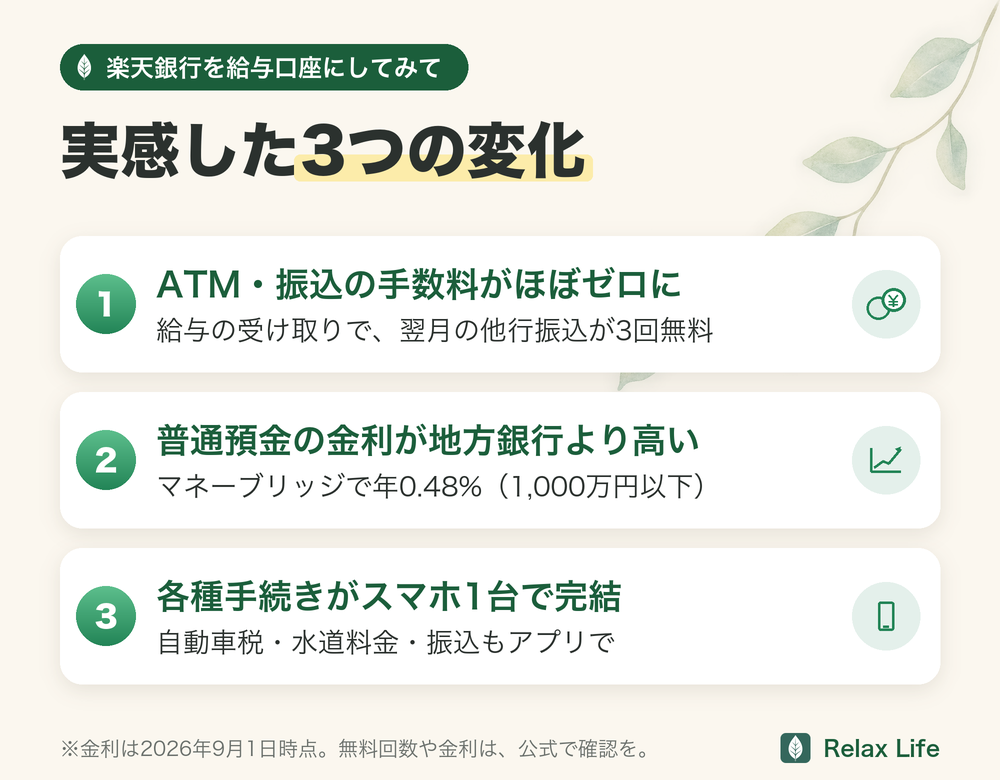
Tom大きく変わったのは、次の3つです。
ハッピープログラムへ事前にエントリーし、楽天銀行で給与・賞与・公的年金の受け取りが確認されると、ステージに関係なく翌月の他行振込手数料が3回無料になります(使い残しは2回分まで翌月に繰り越せて、最大5回まで)。
ATM手数料の無料回数はステージなどで異なるため、アプリや公式サイトで今月の回数を確認して使っています(楽天銀行公式、2026年9月28日確認)。
「現金が足りない→コンビニで下ろす→110円」のルーティンから解放されるのは、小さいようで大きなストレス解消です。
預金金利は金融情勢で変わります。
楽天銀行では、楽天証券との口座連携「マネーブリッジ」を設定すると普通預金に優遇金利が適用されます。
公式の商品説明(2026年9月1日時点)では、普通預金残高1,000万円以下は年0.48%(税引後 年0.382%)、1,000万円を超えた分は年0.42%(税引後 年0.334%)。
前月末の時点でマネーブリッジの設定が終わっていることが条件です(第一生命支店・OKB支店・NCB支店・JRE BANK口座は対象外)。
適用残高や金利は変更されるため、現在の自分の適用金利をアプリと楽天銀行の商品説明で確認してください(2026年9月28日確認)。
私は2021年に楽天証券の口座を開いたときにマネーブリッジを設定し、今も使っています。
普通預金の優遇金利のほか、自動入出金(スイープ)と楽天証券への入金の連携を実際に利用しています。
マネーブリッジとは?
楽天銀行と楽天証券を連携する無料サービス。
普通預金に優遇金利が適用され、証券口座との資金移動もスムーズになります(会員ステージは「お預かり資産残高」または「対象サービスのお取引件数」で判定されるため、マネーブリッジを設定しただけでは、会員ステージが上がるわけではありません/2026年9月28日に公式サイトで確認)
\ マネーブリッジで預金金利アップ /
▶ 楽天証券の公式サイト自動車税・水道料金・各種振込もアプリで完結。
楽天銀行コンビニ支払(※コンビニ払いの払込票を、アプリで読み取って口座から払える)や毎月おまかせ振込予約を使えば、管理コストがぐっと下がります。
支払うたびに現金がもらえる一方(ハッピープログラムへのエントリーが必要)、企業によっては手数料(1万円未満66円・1万円以上110円)がかかります。
対象・条件は変わるため、利用前にアプリと公式案内を確認しています。
職場への申請も「楽天銀行に変えたい」とひと言伝えるだけで、あっさりOKをもらえました。
もし職場に給与振込口座の指定がある場合も、まず人事担当者に確認してみることをおすすめします。
会社によって対応は違うと思いますが、聞いてみるだけなら気軽にできますよ。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト正直なデメリット5つと、私が実践している回避策
 読者さん
ネット銀行って、店舗がないと困ることはないんですか?
Tom楽天銀行にはデメリットもあります。
正直に書きます。
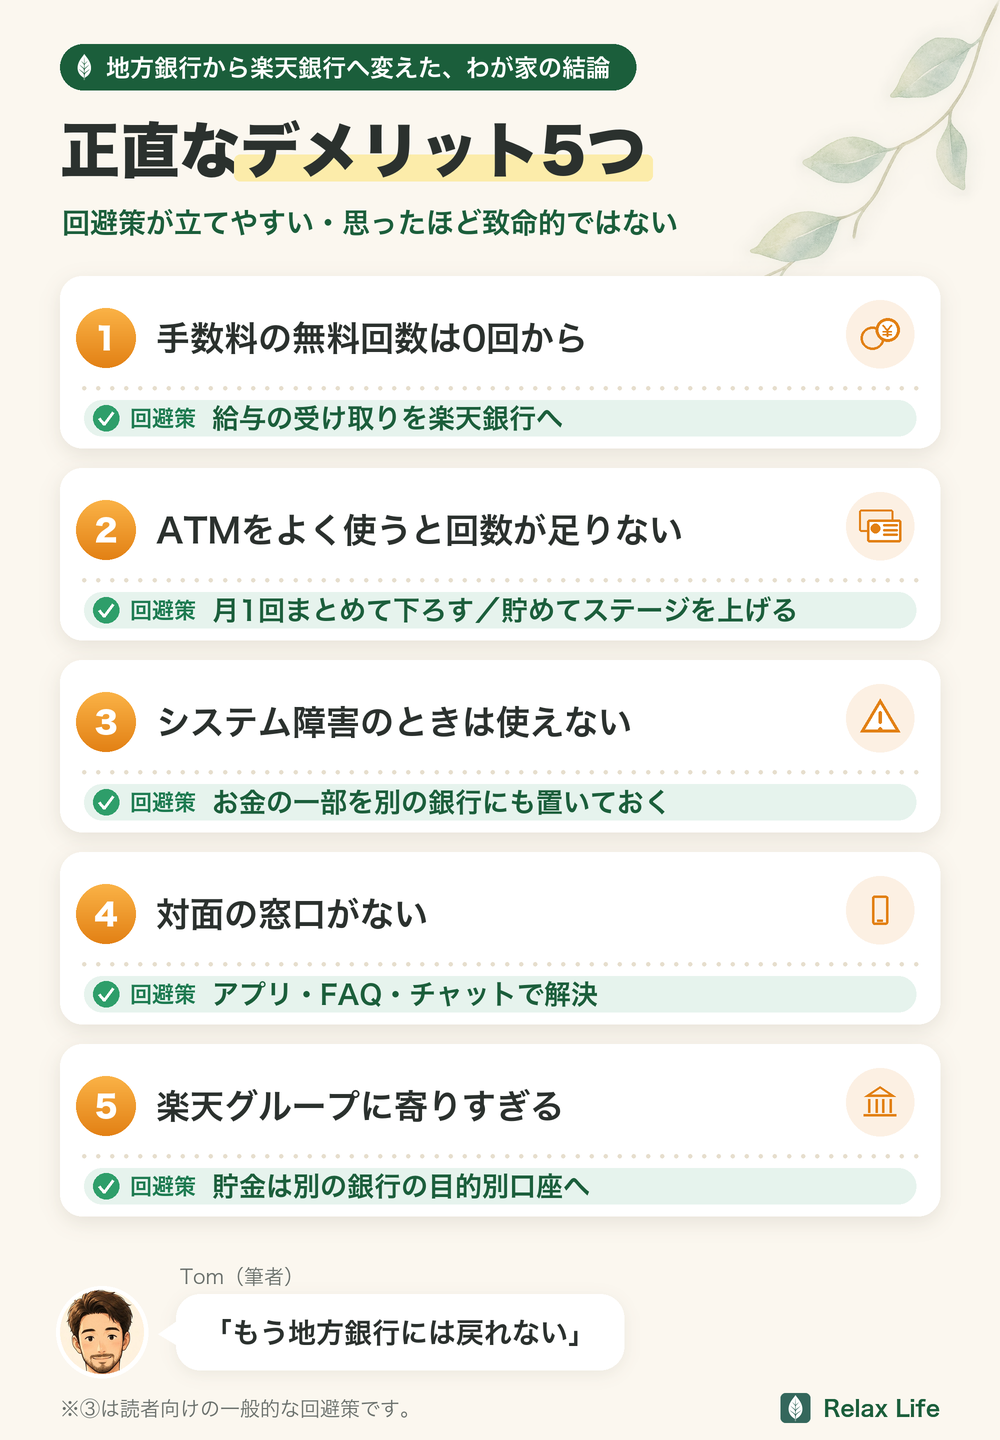
デメリット① 手数料の無料回数は「0回」から始まる
「楽天銀行にすれば手数料が無料」と思って変えると、最初につまずくのがここです。
エントリーしただけのベーシックには、ATM手数料の無料回数がありません。
無料回数がないときの引き出し手数料は、セブン銀行ATMで1回220円、ローソン銀行ATMやファミリーマートなどのATMで275円です(楽天銀行公式・2026年9月28日確認)。
私が地方銀行で払っていた110円より高いので、ここは要注意。
なお、口座開設から2か月目までは、月3回まで無料。
月1回の無料をもらうには、お預かり資産残高10万円以上か、取引5件以上が必要です(楽天銀行公式・2026年9月28日確認)。
→ 回避策:給与の受け取りを楽天銀行にして、取引件数を先に積む
取引件数は残高がなくても増やせます。
給与の受け取り・カードの引き落とし・振込を楽天銀行に寄せれば、月5件は自然に届きます。
我が家は給与の受け取りを移した月からアドバンストに上がりました(今は残高でVIPです)。
なお給与・賞与・年金を受け取ると、ステージとは別に翌月の他行振込手数料が3回無料になります。
デメリット② ATMをよく使う人には回数が足りない
現金をよく使う家庭だと、無料回数はすぐ足りなくなります。
「残高を置けば回数が増える」仕組みなので、預金が少ない時期ほど回数が少なくなります。
| 会員ステージ | 条件(どちらか) | ATM無料 | 他行振込無料 |
|---|---|---|---|
| ベーシック | エントリーのみ | なし | なし |
| アドバンスト | 残高10万円以上 または取引5件以上 | 月1回 | 月1回 |
| プレミアム | 残高50万円以上 または取引10件以上 | 月2回 | 月2回 |
| VIP(わが家) | 残高100万円以上 または取引20件以上 | 月5回 | 月3回 |
| スーパーVIP | 残高300万円以上 または取引30件以上 | 月7回 | 月3回 |
→ 回避策:現金を下ろす回数のほうを減らす。
月1回まとめて下ろす形に変える
我が家は支払いを楽天カードに寄せていて、子どもの習い事もクレジットカード払いです。
現金は財布に入れておく分だけなので、無料回数の不足は問題になっていません。
現金払いが多い家庭や、地方でコンビニATMが近くにない家庭は、ここは正直に向いていません。
→ 回避策:楽天銀行に置くお金を増やして、ステージを上げる
楽天銀行にお金を貯めていくと、ステージが上がって無料回数が増えます。
残高100万円以上のVIPなら、ATMが月5回・他行への振込が月3回まで無料(楽天銀行公式・2026年9月28日確認)。
貯めるほど手数料がかからなくなるので、ここは活用するのがおすすめ。
なお、ATMの無料回数は入金と出金を合わせた回数です。
出金は金額に関係なく1回と数えますが、3万円以上の入金なら手数料は0円です(楽天銀行公式)。
わが家も今は、楽天銀行の残高でVIP。
そのうえで、目的別に分けたい貯金は、デメリット⑤のとおりドコモSMTBネット銀行の目的別口座に置く形です。
デメリット③ システム障害のときは使えない
ネット銀行はシステム障害が起きると一時的に使えなくなります。
楽天銀行も過去に障害事例があります。
→ 回避策:ドコモSMTBネット銀行(旧・住信SBIネット銀行)やPayPayなどに数万円だけ分散しておく
生活費の大部分は楽天銀行で管理しながら、緊急時のバックアップとして別の手段を持っておく。
私も障害にあったことがあり、数時間以内に復旧しましたが、復旧するまでの間が困りました。
地方銀行のATMも障害ゼロではないので、別の手段を用意しておけば特別なリスクではありません。
デメリット④ 対面の窓口がない
困ったときは電話・チャット対応のみ。
繁忙期は繋がりにくいこともあります。
→ 回避策:よくある操作はアプリとFAQで解決できる。
チャットは思ったより早い
実は窓口がないことは「デメリット」でもあり「メリット」でもあります。
窓口に並ぶ時間がゼロ、平日昼間に銀行に行けない共働き・子育て世帯には大きなメリット。
保険やNISAを窓口で勧誘されることもありません。
デメリット⑤ 楽天グループに寄りすぎる
銀行・カード・証券を全て楽天にまとめると、楽天グループの経営状況に影響を受けやすくなります。
→ 回避策:貯金は楽天銀行以外(ドコモSMTBネット銀行など)に置く
わが家は目的別口座で、生活防衛費・車・子どもの学費などに分けて管理。
預金保護制度(ペイオフ)で1,000万円までは保護されます。
日常の生活費・決済は楽天に集中させて利便性を追い、貯金は別の銀行に置く——これが現実的なリスク分散です。
デメリットを並べてみると、回避策が立てやすい・思ったほど致命的ではない、というのが正直な感想です。
ピン札が手に入らない?
もう一つ、よく聞く「ピン札が手に入らない」というデメリット。
ATMで出金すると意外とピン札が出てくることが多いです。
ご祝儀用であれば、ゆうちょ銀行などの窓口で新札を指定して受け取れます(ゆうちょ銀行では金種指定料金がかかります)。
楽天銀行の口座開設は公式サイトから申し込めます。
顔写真を撮影して提出すると、最短翌営業日で本人確認が完了します(楽天銀行公式・2026年9月28日確認)。
▶ 楽天銀行 公式サイト
楽天銀行×楽天経済圏でお金の流れが一本化できた
私が楽天銀行を給与口座にして一番よかったのは、お金の流れが「覚えやすい構造」になったことです。
読者さん口座の役割が一目で分かると、家計管理も楽になりますか?
Tomなりました。
給与も支払いも楽天でまとまったら、お金の流れがすごく分かりやすくなりました。
「どこのカードでどこから引き落とし?」と考える時間が減ったのが大きいです。
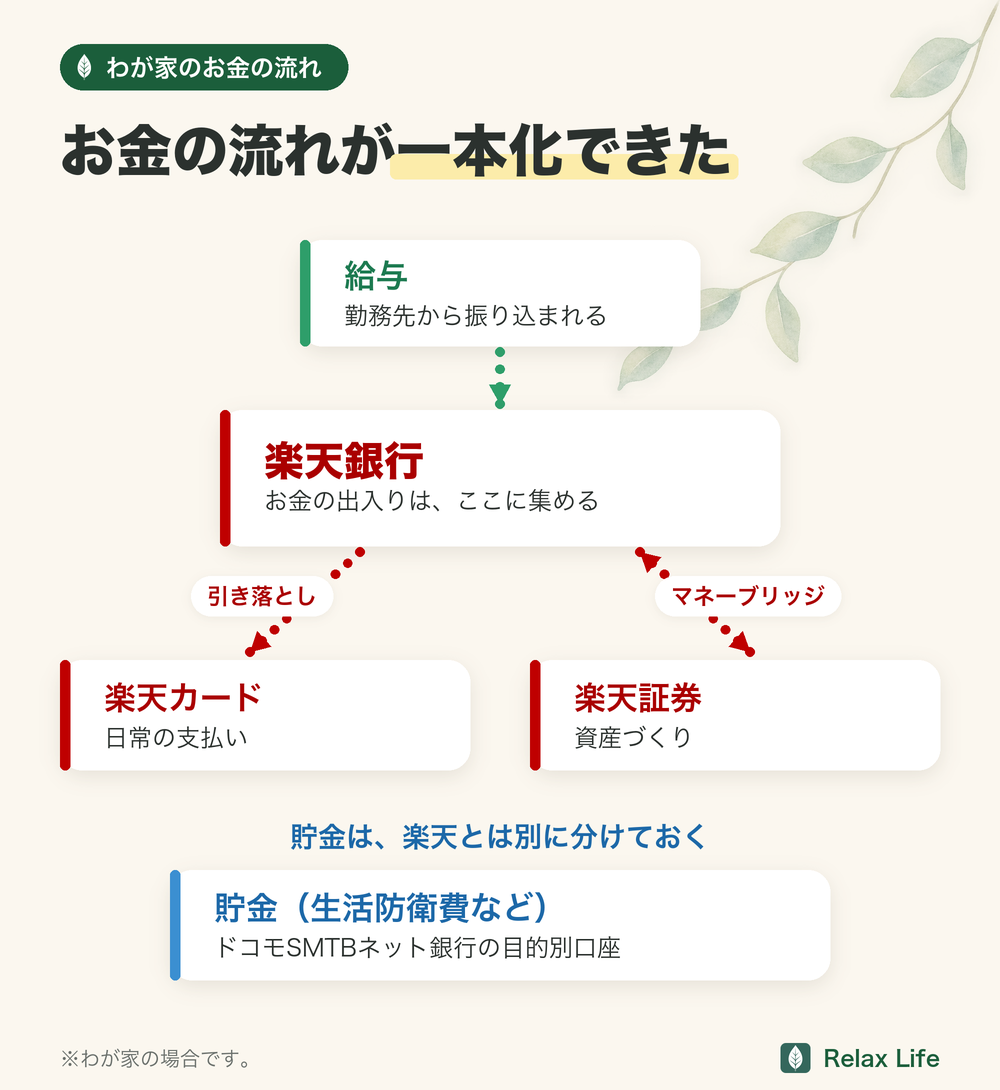
給与は楽天銀行で受け取り、日常の支払いは楽天カード、資産づくりは楽天証券にまとめています。
貯金だけは、別の銀行(ドコモSMTBネット銀行)の目的別口座に分けています。
楽天銀行の口座あての振込は、手数料がかかりません(楽天銀行公式・2026年9月28日確認)。
夫婦ともに楽天銀行にしておけば、生活費のやり取りや割り勘の支払いもスムーズです。
「どこのカードでどこから引き落とし?」「証券口座への入金は?」という管理コストが下がると、家計管理に使う時間と頭のリソースが減ります。
子育て中はこれが地味に大きいと実感しています。
また、自動車税・水道料金などの支払いも、楽天銀行アプリの「楽天銀行コンビニ支払」で自宅にいながら完結します。
5分もかからないので、わざわざコンビニに行く手間がなくなりました。
ただし軽自動車の税金だけは、今もコンビニで払っています。
アプリで払ったら、車検のときに納税証明書が必要になり、市役所まで取りに行くことになったからです。
給与口座を変える前後のチェックリスト
読者さん給与口座を変えたら、今の銀行はすぐ解約しないといけないんですか?
Tomすぐ解約する必要はありません。
引き落とし先を1つずつ移し、新しい口座で実際に支払われたことを確認してから整理します。
勤務先の給与振込先/クレジットカード/住宅・車のローン/電気・水道・通信/保険/税金/習い事/家族からの振込。
勤務先によって指定できる金融機関や反映時期が違うため、先に担当部署へ確認します。
旧口座には当面の引き落とし分を残す
変更申請の締め日によって、次の給与や引き落としに間に合わないことがあります。
旧口座の残高を0円にせず、少なくとも新口座で一巡するまで明細を確認します。
アプリの認証と連絡先を先に整える
ネット銀行では、登録電話番号・メールアドレス・端末認証が重要です。
機種変更や電話番号変更の前後にログインできるか確認し、家族にも緊急時の連絡先を共有しておくと安心です。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ|給与口座を変えて、家計の仕組みが変わった
📝 この記事のまとめ
✅ ATM手数料・振込手数料がハッピープログラムで月0〜7回無料に
✅ 給与振込特典で他行宛振込手数料が月3回無料(繰り越し最大5回)
✅ 楽天カード・楽天証券との連携でお金の流れが一本化できた
✅ スマホで振込・支払いが完結。
窓口に並ぶ時間がゼロになった
✅ デメリットは回避策で対処できる。
もう地方銀行には戻れない
楽天銀行に変えたことで、毎月の手数料がほぼゼロになり、管理の手間も大幅に減りました。
「ネット銀行は怖い」という不安は、私の場合、使い始めると自然と消えていきました。
最初の一歩
給与口座を変えるという小さな一歩が、家計管理全体をシンプルにする大きなきっかけになります。
まずは楽天銀行の口座を開設して、職場に相談してみてください。
Tom地方銀行からネット銀行に変えることは、私の中では「大きな決断」のつもりでした。
でも実際にやってみると、職場への相談も申し込み手続きもあっさり終わって、拍子抜けするほどでした。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト