子どもの教育費・30秒でわかる結論
子ども1人にかかる教育費は、進路で大きく変わります。
幼稚園(3歳)〜高校卒業までの15年間で、すべて公立なら約614万円、すべて私立なら約1,969万円(文部科学省・令和5年度)。
さらに大学4年間で国公立 約481万円、私立文系 約690万円、私立理系 約822万円ほどかかります(日本政策金融公庫・令和3年度)。
あわせると「すべて公立+国公立大で約1,100万円、私立中心+私立大で約2,800万円」が目安です。
ただし幼児教育の無償化や、2026年度から所得制限がなくなった高校の就学支援金など、使える公的支援もあります。
我が家は15年後の大学資金としてNISAで約400万円を準備しつつ、老後資金も並行して積み立てています。
この記事では、公的データにもとづく目安と、無理なく準備する手順を初めての方にもわかるように解説します。
※金額はすべて2026年7月27日に各公的機関の公表資料で確認したものです。
「子どもの教育費って、結局いくらかかるの?」——漠然と不安になりますよね。
幼稚園〜高校までの教育費(文科省データ)
文部科学省の「子供の学習費調査(令和5年度)」によると、1年間・子ども1人あたりにかかる学習費(授業料だけでなく、給食費・塾・習い事なども含む金額)は次のとおりです。
我が家が新NISAの積立に使っている証券会社です
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト| 学校の種類 | 公立(年間) | 私立(年間) |
|---|---|---|
| 幼稚園 | 184,646円 | 347,338円 |
| 小学校 | 366,599円 | 1,741,516円 |
| 中学校 | 542,450円 | 1,560,359円 |
| 高等学校(全日制) | 596,954円 | 1,179,261円 |
この金額を幼稚園3歳から高校3年までの15年分あわせると、進路のパターンごとに次のような合計になります(同じ調査より)。
- すべて公立:約614万円
- 幼稚園だけ私立、小中高は公立:約665万円
- 幼稚園と高校が私立、小中は公立:約838万円
- すべて私立:約1,969万円
すべて私立にすると、すべて公立の約3.2倍になります。
差がいちばん大きいのは小学校で、公立が年約37万円、私立が年約174万円と4.8倍もの開きがあります(出典:文部科学省 子供の学習費調査)。
 読者さん
思っていたより幼稚園が安いのは、どうしてですか?
 Tom
2019年10月から幼児教育・保育の無償化が始まっているからです。
あとで詳しく書きますが、3〜5歳は保育料そのものがかかりません。
大学でかかる費用(日本政策金融公庫データ)
高校卒業後に大学へ進む場合は、さらに費用がかかります。
日本政策金融公庫の調査(令和3年度・現時点で公表されている最新版)では、大学の費用は「入学のときにかかるお金」と「1年間かかるお金」に分けて調査されています。
| 進学先 | 入学費用 | 在学費用(1年) | 4年間の合計(入学費用+在学費用×4年) |
|---|---|---|---|
| 国公立大学 | 67.2万円 | 103.5万円 | 約481万円 |
| 私立大学(文系) | 81.8万円 | 152.0万円 | 約690万円 |
| 私立大学(理系) | 88.8万円 | 183.2万円 | 約822万円 |
この「在学費用」には、授業料のほかに通学費・教科書代・塾の費用・一人暮らしをする場合の仕送りも含まれています。
つまり自宅から国公立大学に通えれば、負担はこの金額よりかなり抑えられます。
同じ調査では、高校入学から大学卒業までの累計も出ています。
国公立大学なら743.0万円、私立大学文系なら951.6万円、私立大学理系なら1,083.4万円。
いちばん大きな出費が「高校3年間+大学4年間」の7年間に集中することがわかります(出典:日本政策金融公庫 教育費負担の実態調査結果)。
だからこそ、そこに向けて早めに備えるのが効きます。
結局トータルでいくら?(目安)
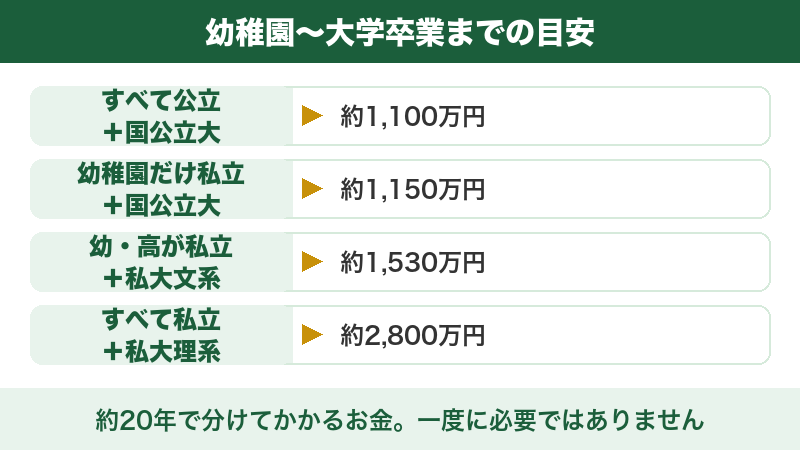
文部科学省の15年分と、日本政策金融公庫の大学4年分を単純に足すと、幼稚園から大学卒業までの目安は次のようになります。
- すべて公立+国公立大学:約1,100万円(614万+481万)
- 幼稚園だけ私立+国公立大学:約1,150万円(665万+481万)
- 幼稚園と高校が私立+私立大学(文系):約1,530万円(838万+690万)
- すべて私立+私立大学(理系):約2,800万円(1,969万+822万)
大きな数字に見えますが、これは生まれてから22歳までの約20年間で分けてかかるお金です。
一度に必要になるわけではないので、必要以上に怖がらなくて大丈夫です。
ポイントは「いちばん大きい大学費用に、時間をかけて備える」こと——これだけです。
※調査の年度が違うため、単純に足した概算です。
地域・進路・年度によって実際の金額は変わります。
先に知っておきたい「使える公的支援」
総額の目安を見て不安になった方に、先にお伝えしたいことがあります。
教育費は「全額を自分で用意しなければいけないお金」ではありません。
2026年7月27日時点で使える主な公的支援を、時期の順にまとめます。
2019年10月から始まった制度です。
3歳から5歳までは、幼稚園・保育所・認定こども園の利用料が無償になります。
0歳から2歳までは、住民税非課税世帯が対象です。
幼稚園の預かり保育は月1.13万円まで、認可外の施設は3〜5歳で月3.7万円までが上限として補助されます(預かり保育や認可外の補助は、市区町村から「保育の必要性」の認定を受ける必要があります)。
出典:こども家庭庁 幼児教育・保育の無償化。
授業料に充てるためのお金が国から学校に支払われる制度です(自分の口座に振り込まれるのではなく、学校が代わりに受け取って授業料と相殺します)。
2026年4月1日施行の新制度で所得制限がなくなりました。
支給の上限額(年額)は公立118,800円/私立の全日制457,200円/国立115,200円です(私立の通信制は337,200円)。
ただし、新制度の対象外となる在校生などには経過措置(前の制度の人向けにしばらく残る決まり:私立396,000円または118,800円)が適用されます。
自分の子が新制度・経過措置のどちらかは、学校からの案内で必ず確認してください。
また申請が必要で、黙っていても支給されません。
出典:文部科学省 高等学校等就学支援金。
授業料・入学金の減免と、返さなくてよい給付型奨学金を組み合わせた制度です。
世帯の収入などの条件がありますが、令和7年度からは、子どもが3人以上いる世帯(多子世帯)の学生は所得制限なく授業料等の減免の対象になっています。
対象になるかは進学先や世帯の状況で変わるので、高校3年生の春(予約採用=高校生のうちに申し込んでおく仕組みの申込時期)までに調べておくのが大事です。
出典:文部科学省 高等教育の修学支援新制度。
※制度は変わります。
ここに書いた金額・条件は2026年7月27日に各公的機関の公表資料で確認したものです。
実際に申請するときは、必ず学校からの案内と公式サイトで最新の条件をご確認ください。
読者さん高校の授業料支援で浮いた分は、教育費の貯金へ回せますか?
Tomそう考えるのが正解だと思います。
ただし塾代や受験費用は別にかかるので、「高校はお金がかからない」とまでは言えません。
いつ・何にお金がかかる?時期別のカレンダー
総額だけを見ると身構えてしまうので、「どの時期に、どんな出費が来るか」を先に知っておきましょう。
金額は前の章の公的データ(1年あたり)を目安にしています。
保育料は世帯の所得と自治体で決まり、この時期は無償化の対象になりません(住民税非課税世帯は対象)。
やること:ここは「貯める」よりも、家計を回すことを優先してOKです。
児童手当を使わずに別口座へ置いておくだけで十分です。
保育料が無償になるため、家計の余裕が出やすい時期です。
ここで浮いたお金を、そのまま教育費の積立に回せると後がとても楽になります。
公立幼稚園の学習費は年約18万円、私立で年約35万円が目安です。
学費自体は落ち着きますが、公立小学校の学習費のうち約7割は「学校外活動費」(塾・習い事)です。
中学受験をする場合は、4年生ごろから塾代が大きくなります。
やること:この時期がいちばん積立を続けやすいので、毎月の自動積立を止めないことを優先します。
制服・部活の道具・修学旅行に加え、高校受験の塾代が乗ってきます。
やること:ここから先の出費は「毎月の家計」からまかなうのが基本。
貯めたお金は大学のために手をつけないでおきます。
2026年度からの新制度で授業料の支援に所得制限がなくなりました。
ただし塾代・受験費用・模試代・交通費は別にかかります。
日本政策金融公庫の調査では高校3年間の入学・在学費用は261.8万円(令和3年度)です。
教育費でいちばん怖いのは総額ではなく、「入学のときに一度にまとまったお金が必要になること」です。
入学費用は国公立で67.2万円、私立文系で81.8万円、私立理系で88.8万円が目安。
やること:18歳の春に現金で払える状態にしておくのがゴールです。
いつ・いくら貯める?(逆算の考え方)
教育費の準備は、「いちばんお金がかかる大学入学(18歳)」から逆算して考えるとシンプルです。
- 目標:大学費用として18歳までに300万〜500万円を用意できると安心(進路で調整)。
- 毎月の積立目安:0歳から18年で400万円を貯めるなら、月およそ1.5万〜2万円。ここに児童手当(全額貯めれば約200万円超)を組み合わせれば、負担はぐっと軽くなります。
- 小学校〜高校の学費は、基本的に毎月の家計(給料)からまかない、貯めたお金は大学のために取っておくのが王道です。
児童手当を教育費の土台にする話は 児童手当は使う?貯める? にまとめています。
毎月いくら回せるかは固定費で決まります。
我が家が最初に削ったのは通信費でした。
我が家の教育費の準備法(実体験)
我が家は、15年後の大学資金を目標に、新NISA(インデックス投資)で準備しています。
現時点でそれ以前の旧つみたてNISAと合わせて約400万円まで積み上がりました。
教育費は「時間を味方につけられる」代表的な出費——子どもが小さいうちから始めれば、少額の積立でも複利でしっかり育ってくれます。
同時に、我が家は老後資金も並行して積み立てています。
教育費だけに全力投球すると、自分たちの老後がおろそかになるからです。
「教育費」と「老後資金」は、どちらか一方ではなく両方を少しずつ——これが我が家の方針です。
なお、教育資金の準備で「学資保険はどうなの?」と迷う方も多いはず。
我が家が学資保険を選ばなかった理由と、向いている人については 学資保険は必要ない?新NISAで準備した理由 で公平に解説しています。
投資で教育費を準備するリスクと、現金・NISAの分け方
我が家は大学資金を新NISAで準備していますが、投資に元本の保証はありません。
教育費は「使う時期が決まっているお金」なので、ここは正直に、リスクと対策の両方を書いておきます。
知っておくべき3つのリスク
- ①入学の直前に値下がりが重なることがある:18歳の春に必要なお金なのに、そのタイミングで相場が下がっていると、減った状態で売らざるを得なくなります。これがいちばん現実的なリスクです。
- ②いつ・いくらになるかは誰にもわからない:「◯年で◯%増える」と決まっているものではありません。増えることもあれば、元本を下回ることもあります。
- ③慌てて売ってしまう:値下がりの局面で不安になって売ると、損が確定します。生活防衛資金がないと、この行動を取りやすくなります。
我が家の分け方(考え方だけまねしてください)
- 1〜3年以内に使うお金は、現金(普通預金・定期預金):来年の学費、受験費用、入学金など。値動きするものに置かないのが鉄則です。
- 10年くらい先に使うお金は、投資と現金の両方で:わが家はインデックス投資と現金貯金を組み合わせています。
- 15年以上先に使うお金は、新NISAでの積立も選択肢:我が家は15年後の大学資金という前提で、新NISAのつみたて投資枠で準備しています。
- 必要な額が貯まったら、現金に移す:これがいわゆる「出口」の準備です。わが家は、NISAで必要な額が貯まった時点で手元の貯金とあわせて計算し、必要な分だけ下ろす予定です。使う年に暴落が来るかもしれないので、その年まで待たないつもりでいます。
つまり「全額を投資」でも「全額を貯金」でもなく、使う時期で置き場所を変えるという考え方です。
値動きが不安な方は、教育費のうち半分を現金、半分を積立にするだけでも十分に前進です。
教育費を準備するときの注意点
- まず生活防衛資金を確保:教育費の投資より先に、生活費3〜6か月分の現金を(→ 生活防衛資金)。
- 親の老後資金とのバランス:教育費に偏りすぎない。老後資金は自分でしか準備できません。
- 奨学金・支援制度も選択肢:全額を親が用意しなければ、ではありません。高等教育の修学支援制度など公的サポートもあります。
今日からできる3つのこと
最後に、この記事を読んだあとに何をすればいいかを3つだけに絞ります。
全部やらなくて大丈夫です。
1つでも進めば、不安はかなり減ります。
子どもの今の年齢に数字を足すだけです。
高校入学は子どもが15歳になる年、大学入学は18歳になる年。
「2044年に大学入学」と書けたら、それが目標の期限になります。
これだけで「いつまでに、いくら」が具体的になります。
同じ口座に入れておくと、生活費と混ざって残りません。
我が家はこれまで児童手当を全額貯めてきました(これからは貯金と新NISAの両方で準備する予定です)。
やることは口座を1つ用意して、振込先をそこに変えるだけです。
教育費の準備より先に確認したいのがここです。
生活費3〜6か月分の現金があるかを見て、足りなければ先にそこを埋めます。
順番を間違えないだけで、値下がりの局面でも慌てなくなります。
よくある質問(FAQ)
📚 あわせて読みたい
収入が下がる時期の乗り切り方は、育休・時短で収入が減ったときの家計の守り方にまとめています。
まとめ:教育費は「早く・分けて・時間を味方に」
📝 この記事のまとめ
✅ 教育費は大学まで含めると、1人あたり約1,100万〜2,800万円が目安
✅ いちばん大きいのは大学。入学費用は18歳の春に現金で払える状態に
✅ 3〜5歳は無償化で負担が軽くなる「貯めどき」
✅ 18年先の大学費用は新NISA、近い出費は値動きのない貯金で
子どもの教育費は、大学まで含めると1人あたり約1,100万〜2,800万円が目安。
大きな数字ですが、20年かけて準備でき、いちばん大きい大学費用も「早く始めれば時間が助けてくれる」お金です。
我が家は児童手当+新NISAで、老後資金と並行しながら無理なく積み立てています。
まずは、お金がかかる年を書き出すこと——そこから、生活防衛資金とのバランスを見ながら積立の額を決めると安心です。
口座開設は無料。
まず開くだけでも、始めたいときにすぐ動けます
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト