児童手当の使い方・30秒でわかる結論
児童手当は、2024年10月から所得制限なし・高校生年代までもらえるようになりました。
総額にすると、第1子・第2子でも1人あたり高校卒業までに約200万円超になります。
使い道に正解はありませんが、我が家は生まれてから一度も手をつけず全額貯金し、これからは貯金と新NISAの両方で準備していく方針です。
この記事では、制度の基本と、我が家のリアルな運用(ジュニアNISAで80万円→約147万円になった話も)を、はじめての方にもわかるように解説します。
「児童手当って、そのまま生活費に使っていいの?それとも貯めるべき?」——子どもが生まれると、多くの親が一度は迷うテーマです。
この記事では、まず制度をやさしく整理し、そのうえで我が家が実際にどうしているかを包み隠さずお伝えします。
児童手当とは?2024年10月から大きく変わりました
児童手当は、子どもを育てる家庭に国から支給されるお金です。
2024年10月に制度が大きく拡充され、より多くの家庭が、より長く受け取れるようになりました。
我が家が新NISAの積立に使っている証券会社です
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト- 所得制限が撤廃:以前は高所得世帯はもらえない/減額でしたが、今は所得に関係なく対象です。
- 高校生年代まで延長:以前は中学生まででしたが、0歳から「18歳に達する日以後の最初の3月31日」までもらえるようになりました。
- 第3子以降が増額:月30,000円になり、数え方も変わりました(次で詳しく説明します)。
- 支給が年6回に:偶数月(2・4・6・8・10・12月)に、前月分まで(2か月分)が振り込まれます。
もらえる金額(月額)
| 子どもの年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 3歳未満 | 月15,000円 | 月30,000円 |
| 3歳以上〜高校生年代(18歳の年度末まで) | 月10,000円 | 月30,000円 |
見落としやすい「第3子以降」の数え方
ここは知らないと損をする可能性があるところです。
第3子以降かどうかは、「児童および児童の兄姉等のうち、年齢が上の子から数えて3人目以降」で判定します。
そして、この数に入るのは高校生年代の子だけではありません。
18歳を超えて22歳(年度末)までの、経済的な負担をしている兄姉等も数に含めます。
大学生のお兄ちゃん(20歳・親が学費や生活費を負担している)、中学生のお姉ちゃん、そして生まれたばかりの赤ちゃんがいる家庭。
この場合、赤ちゃんは3人目として数えられ、月30,000円の対象になり得ます。
ただし、この加算を受けるには自治体への届け出(上の子の生活費を親が出していることを届ける書類=「監護相当・生計費の負担についての確認書」など)が必要です。
該当しそうな方は、お住まいの市区町村に必ず確認してください。
申請しないと始まりません
児童手当は自動では始まりません。
子どもが生まれたとき、他の市区町村から転入したときは、現住所の市区町村へ「認定請求書」(児童手当の申し込みの書類)を提出する必要があります(出生・転入から15日以内が原則)。
また、2024年10月の拡充で新たに対象になった世帯(以前は所得制限で対象外だった方など)も、申請が必要な場合があります。
金額や条件は改正されることがあるので、最新は必ず公式で確認してください(出典:こども家庭庁 児童手当制度のご案内、2026年7月27日に確認)。
全部貯めるといくら?総額の目安に驚きます
「毎月1万〜1.5万円」と聞くと少なく感じるかもしれません。
でも、生まれてから高校卒業まで全額貯めると、意外な金額になります。
ざっくり計算してみましょう(第1子・第2子の場合)。
- 0〜3歳未満:月15,000円 × 約36か月 = 約54万円
- 3歳〜高校卒業:月10,000円 × 約15年(180か月)= 約180万円
- 合計 = 約234万円(誕生月などで前後します・あくまで目安)
つまり、手をつけずに貯めるだけで、高校卒業時には200万円を超える教育資金の土台ができるということです。
これは使ってしまうには、もったいない金額ですよね。
児童手当、みんなはどうしてる?(使う・貯める)
使い道は家庭によってさまざまで、正解はありません。
大きく分けると次のような考え方があります。
- 教育費・習い事に使う:今かかる保育料・習い事・被服費などに充てる。日々の子育てに余裕がない家庭では自然な選択です。
- 全額を貯める・投資する:将来の大きな出費(大学費用など)に備えて手をつけない。家計が毎月の収入で回せているなら、この方法が将来ラクになります。
- 一部使って一部貯める:両方を少しずつ。無理のない範囲で貯める分を決めておく。
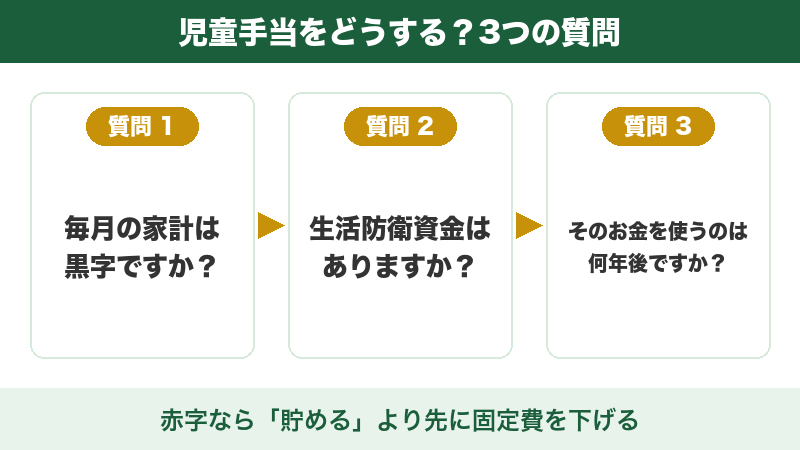
うちはどう扱う?3つの質問で決められます
「貯めるのが正解」と書いてある記事は多いですが、家庭の状況によっては、いま使うほうが正しいこともあります。
順番に3つだけ考えてみてください。
赤字なら、児童手当を生活のために使って大丈夫です。
貯金のために生活を削ったり、カードの支払いを翌月に回したりするほうが家計は苦しくなります。
この場合の優先順位は「貯める」ではなく「毎月の支出を下げる」です。
スマホ・保険・サブスクなどの固定費を1つ見直すだけで、児童手当と同じくらいの効果が出ることもあります。
👉 固定費見直しの順番|初心者がやるべきロードマップ
なければ、児童手当はまず「現金で貯める」に回します。
急な出費に耐えられる現金がない状態で投資を始めると、いざお金が必要になったときに、値下がりしている場面で売ることになりかねません。
順番を守るだけで、後の判断がとても楽になります。
👉 生活防衛資金はいくら必要?お金の土台の作り方
5年以内に使う予定があるなら現金(普通預金・定期預金)で。
10年以上先の大学費用などであれば、一部を投資に回すことも選択肢になります。
大事なのは「増えるかどうか」より「使う時期に必要な額があるか」です。
投資に元本の保証はないので、「投資しない」という選択も、まちがいではありません。
 読者さん
児童手当を投資に回さないと損なのでしょうか?
 Tom
我が家も最初の約3年半は普通預金で貯めていました。
児童手当には一度も手をつけていないので、全額たまっています。
ただ、当時は家計管理が十分にできておらず、それ以外の貯金は思うように貯まりませんでした。
結婚式で貯金がほぼなくなった経験もあり、普通預金だったことより、貯める仕組みがなかったことへの不安が大きかったです。
我が家は「生まれてから全額貯金」しています(実体験)
我が家の方針は、長女が生まれてから2026年7月(3歳9か月)まで、児童手当には一度も手をつけず、全額そのまま貯金してきました。
2026年8月に生まれた次女の児童手当も、同じように手をつけず、貯金と新NISAに回していく予定です。
理由はシンプルで、毎月の家計は普段の収入だけで回せているからです(家計をシンプルに整えた話は 夫婦の家計管理 にまとめています)。
児童手当を「もらえるけど無いもの」として最初から別口座に貯めておくと、いつの間にかまとまった額になります。
貯める額を増やせたのは、先に固定費を削ったからでした。
実額はこちらです。
これからは「貯金+新NISA」で準備します
貯金だけだと、物価が上がっていく今の時代、お金の価値が実質的に目減りしていきます。
そこで我が家は、これからの児童手当を貯金(すぐ使える安心のお金)と新NISAでのインデックス投資(時間を味方につけて増やすお金)の両方で準備していきます。
15年以上先に使う大学資金の分は、複利(増えた分がさらに増える仕組み)の力を活かせるように、新NISAに入れていくつもりです。
「守るお金」と「増やすお金」を分けるのがポイントです。
新NISAの始め方や、なぜ全世界株(オルカン)のインデックス投資を選んだかは 新NISAオルカン積立の記事 で詳しく解説しています。
実例:ジュニアNISAに入れた80万円が、約147万円になりました
「投資って本当に増えるの?」という方へ、我が家のリアルな数字をお見せします。
制度が終わる直前に滑り込みでジュニアNISAに80万円を一括で投資したのですが、それが数年で約147万円まで増えました(2026年8月1日時点)。
使わずに置いておいたお金が、時間の力で自然に育ってくれた——これが投資を続ける自信になっています(※値動きがあるため、増える保証はありません)。
なお、ジュニアNISAは2023年末で新規の購入が終了しました。
ただし、すでに保有している分は、子どもが18歳になるまで非課税のまま持ち続けられます(2024年以降は払い出し制限(引き出せない決まり)もなくなり、必要なときに引き出せます)。
これから児童手当を投資に回す場合は、親の新NISA枠を使うのが基本になります。
なお、これは我が家の特定の期間の結果です。
同じ方法で始めても、時期によっては元本を下回ることがあります。
「児童手当は投資すべき」という話ではなく、使う時期と家計の状況で決めるものだと考えてください。
制度の詳細は 金融庁NISA特設サイト で確認できます。
児童手当を貯める・投資するときの注意点
- まず生活防衛資金を確保:投資に回すのは、生活費の3〜6か月分を貯めてから。急な出費に困らないようにするのが先です(→ 生活防衛資金の記事)。
- 「守るお金」は現金で:近い将来に使う予定のあるお金(数年内の学費など)は、値動きのある投資ではなく貯金で確保しておくと安心です。
- 子ども名義の口座で管理してもOK:児童手当を子ども名義の口座に貯めていく家庭も多いです。将来「これはあなたのために貯めてきたお金だよ」と渡せるのも良い点です。
- 投資は必ず余裕資金で・長期で:短期で使うお金は投資に回さない。元本保証がないことを理解したうえで、無理のない額から始めましょう。
今日やること(5分でできる5つ)
最後に、読み終わったあとにやることをまとめます。
全部でなくても大丈夫です。
上から順に1つでも進めば十分です。
- ①児童手当の振込先を確認する:通帳やアプリで「どの口座に、いくら入っているか」を見てみてください。生活費の口座に入っていると、気づかないうちに使っている可能性があります。
- ②生活費の口座と分ける:別の口座を1つ用意して、振込先をそこに変えるだけです。手続きは市区町村への口座変更の届け出で行えます(自治体により方法が違うので窓口かサイトで確認を)。
- ③口座に名前をつける:ネット銀行なら「教育費」「◯◯の大学資金」など目的別の名前が付けられます。名前を付けると、生活費に手を出しにくくなります。
- ④年に1回、いくら貯まったか確認する:増えていくのが見えると続きます。誕生月に確認する、と決めてしまうのが楽です。
- ⑤投資に回すなら、先に「何年後に使うお金か」を決める:「18歳の春に使う」と決めれば、その3〜5年前から少しずつ現金に移すという計画が立てられます。順番が逆になると、必要なときに値下がりしている、という事態になりがちです。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:児童手当は「将来の自分と子どもへの仕送り」
📝 この記事のまとめ
✅ 児童手当は2024年10月から所得制限なし・高校生年代まで
✅ 全額貯めれば、高校卒業までに約200万円超の教育資金の土台になる
✅ 近い将来に使うなら貯金、15年以上先の大学費用なら一部を投資も
✅ もらった時点で“無いもの”として、専用の口座に先に分けておく
我が家は全額貯金からスタートし、これからは「貯金+新NISA」で、守りながら少しずつ増やしていきます。
今日、児童手当専用の置き場所(別口座)を決めるだけでも、10年後が変わります。
口座開設は無料。
まず開くだけでも、始めたいときにすぐ動けます
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト