「育休や時短で収入が減ったら、家計は大丈夫かな…」——そんな不安を持つ方へ。まずもらえるお金(制度)を正しく知れば、必要以上に怖がらずにすみます。そのうえで、我が家のリアルな体験と工夫をお話しします。
育休・時短でもらえる4つのお金(2025年4月に2つ増えました)
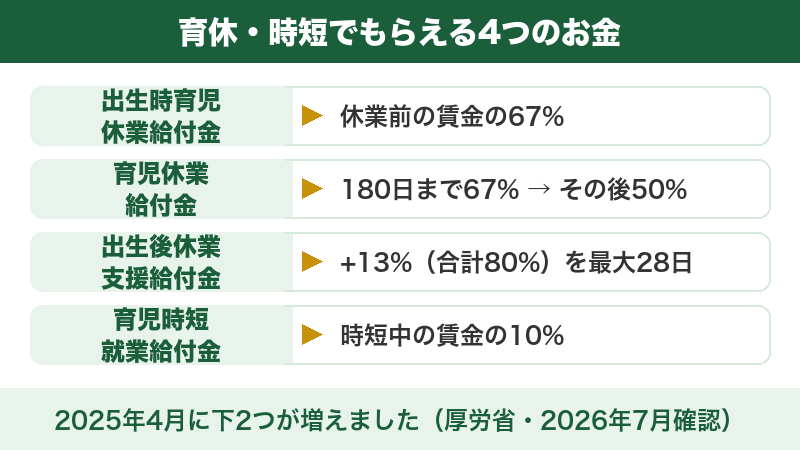
会社員などが育児休業を取ると、雇用保険から給付を受けられます。2025年4月に新しい給付が2つ増えて、いま全部で4種類あります。まず全体像を表で見てください。
我が家が生活費の支払いをまとめているカードです
| 給付の名前 | どんなとき | 金額の目安 |
|---|---|---|
| 出生時育児休業給付金 (産後パパ育休) | 子の出生後8週間以内に、最大4週間分の休業を取ったとき | 休業前の賃金の67% |
| 育児休業給付金 | 育児休業を取ったとき(原則1歳まで・条件により延長あり) | 開始から180日までは67%、その後は50% |
| 出生後休業支援給付金 (2025年4月創設) | 原則、夫婦ともに14日以上の育休を取ったとき(配偶者が専業主婦(夫)・ひとり親などは本人のみでも対象) | +13%を最大28日間。育児休業給付と合わせて80% |
| 育児時短就業給付金 (2025年4月創設) | 2歳未満の子を育てるために所定労働時間を短縮して働き、賃金が下がったとき | 時短中の各月の賃金の10% |
厚生労働省のリーフレットには、「育児休業中は申出により健康保険料・厚生年金保険料が免除され」「育児休業等給付は非課税です」「休業開始時賃金日額の80%の給付率で手取り10割相当の給付となります」と書かれています。つまり67%と聞くと3分の1減るように感じますが、手取りで比べるともっと小さい差になります。
 読者さん
育児休業給付が67%と聞くと、生活できるのか不安です。
 パパ
税金がかからないうえに社会保険料も免除されるからね。ただし上限額があるし、条件を満たさないと受け取れないから、必ず勤務先とハローワークで自分の場合を確認してほしい。
受け取るための主な条件(ここを外すと支給されません)
- 雇用保険の被保険者であること:自営業・フリーランスの方や、雇用保険に入っていない働き方の場合は対象外です。「働いていれば誰でももらえる」制度ではありません。
- 休んでいる期間に働きすぎないこと:育児休業給付は「育児休業開始日から起算して1か月ごと」の期間で判定され、その期間の就業日数が10日(10日を超える場合は就業した時間数が80時間)以下であることが条件です。
- 出生後休業支援給付金は「夫婦の取り方」が条件:父は子の出生後8週間以内、母は産後休業後8週間以内に、それぞれ14日以上の育休が必要です(例外あり)。自分が対象かは厚生労働省 出生後休業支援給付の簡易診断で確認できます。
- 育児時短就業給付金には上限と下限があります:賃金月額の上限483,300円・下限90,420円、支給限度額471,393円で、支給額が2,411円を超えない場合は支給されません(2026年7月31日までの額。毎年8月1日に改定されます)。
- 申請は勤務先を経由するのが基本:会社がハローワークへ手続きします。会社によって必要書類や社内の締切が違うので、早めに人事・総務へ相談してください。
制度は改正されます。金額・条件は必ず最新の公式情報でご確認ください(出典:厚生労働省 育児休業等給付について/厚生労働省 Q&A(育児休業等給付)。2026年7月27日に確認)。
時短勤務でお金はどう変わる?
時短勤務にすると、働く時間が減る分、給料も減ります。ただし給料が下がると社会保険料や税金も下がるため、手取りの減り方は額面ほど大きくないことが多いです。また2025年4月からは、条件を満たすと時短中の賃金の10%が支給される「育児時短就業給付金」も使えます(前の章の表を参照)。
将来の年金が心配な方へ:養育期間の特例(申出が必要です)
時短で給料が下がると、その分だけ将来の年金額に影響します。ただし3歳未満の子を養育している期間には特例があります。
- 内容:養育期間中の各月の標準報酬月額が、養育を始めた月の前月の標準報酬月額を下回る場合、申出によって、下がる前の高い標準報酬月額を年金額の計算に使ってもらえます。
- 対象期間:3歳未満の子の養育を始めた月から、子の3歳の誕生日のある月の前月まで。
- 手続き:「厚生年金保険 養育期間標準報酬月額特例申出書」を事業主(勤務先)を経由して提出します。自動では適用されません。
※対象になるかは加入状況によって変わります。詳しくは勤務先か年金事務所へご確認ください(出典:日本年金機構 養育期間の従前標準報酬月額のみなし措置。2026年7月27日に確認)。
ここでつまずきます:知らないと家計が狂う6つのこと
制度の金額だけを見て安心すると、実際の生活で「あれ?」となることがあります。お金が入るタイミングと、出ていくタイミングのズレが原因です。
①額面の収入と、手取りは別のもの
「収入が67%になる」と聞くと3分の1減ると感じますが、給付は非課税で社会保険料も免除されるため、手取りベースでの減り方はもっと小さくなります。逆に時短勤務は給与そのものが減るので、手取りで比べるのが正しい考え方です。不安なときは「額面がいくら減るか」ではなく「毎月の口座に入る金額がいくらになるか」で計算してください。
②育休中の社会保険料の免除は「申出」が必要
厚生労働省のリーフレットにも「申出により」と書かれています。自動ではありません。会社が手続きしてくれるのが一般的ですが、育休に入る前に「社会保険料の免除の手続きはどうなりますか」と一度確認しておくと安心です。
③住民税は「前年の所得」にかかります(いちばんの落とし穴)
収入が減った年でも、住民税は前の年の所得をもとに計算された金額を納めます。つまり収入がいちばん少ない時期に、収入が多かった年の住民税の請求が来ます。給与から引けない場合は、自分で納付書で払う形(普通徴収)や、休業前の給与から一括で引かれる形になることもあります。取り扱いは勤務先と自治体によって違うので、必ず事前に確認してください。ここを知らずに家計を組むと、数万円単位で計算が狂います。
④給付金は「給与」ではありません
育児休業等給付は雇用保険から支払われるお金で、会社からの給与ではありません。そのため給与の振込日とは別のサイクルで入金されます。また賞与や退職金の計算にどう影響するかは会社の制度によって違います。就業規則を確認するか、人事に聞いておきましょう。
⑤最初の入金は、思っているより遅いことがあります
育児休業給付は「育児休業開始日から起算して1か月ごと」の期間ごとに判定され、初回の支給申請の期限は、育児休業開始日から4か月を経過する日の属する月の末日までとされています(厚生労働省Q&A)。支給が決まってから振込までは概ね1週間程度です。つまり、会社の事務のタイミング次第で、最初の入金が育休開始から数か月後になることもあります。「最後の給与が入る日」と「最初の給付が入る日」の間を、現金でつなげるか——ここを産休に入る前に必ず確認してください。我が家がいちばん「家計管理をやっておいてよかった」と思ったのは、この部分です。
⑥復職しても、収入はすぐ元に戻らないことがあります
時短勤務を続ける場合、給与は時間の分だけ減ったままです。育児時短就業給付金があっても賃金の10%で、しかも対象は2歳未満の子を養育している期間です。「復職=家計が元に戻る」ではないと考えて、復職後しばらくは支出を戻さないほうが安全です。
我が家のリアル:妻の時短で収入が数万円減りました(実体験)
我が家では、妻が育休を経て時短勤務になり、収入が毎月数万円減りました。金額としては大きくないように見えても、毎月のことなので家計へのインパクトは小さくありません。この時期に「家計管理をちゃんとやっておいてよかった」と心から思いました。固定費を先に下げていたおかげで、収入が減っても慌てずにすんだからです。
正直な後悔:フル勤務のうちに、もっと貯めておけばよかった
包み隠さず書きます。「夫婦ともフル勤務で世帯収入が多かった時期に、もっと貯めておけばよかった」と後悔したことがあります。収入が多い時期は生活も自然と膨らみがちで、「まだ大丈夫」と貯蓄を後回しにしていました。
だからこそ、これから読んでくださる方には伝えたいです。共働きでフルに働けている“貯めどき”に、先取り貯金でしっかり貯めておくこと。収入が減るライフイベント(育休・時短・転職)は、思ったより早くやってきます。先取り貯金のやり方は 家計管理の始め方 にまとめています。
考え方を変えた:大事なのは「収入と子育てのバランス」
時短勤務は、はじめは「収入が減るマイナス」としか感じていませんでした。でも今は、考え方が変わりました。
時短で減った収入の分、子どもと過ごせる時間が増えた——これは、お金には換えられない大きな価値です。子どもが小さい時期は今しかありません。大事なのは「収入を最大化すること」だけではなく、収入と子育てのバランスをどう取るか。我が家は、家計を整えて“少し収入が減っても回る家計”を作ることで、安心して子育ての時間を選べるようになりました。
収入が減る時期の家計の守り方(7つ)
- ①育休に入る前に固定費を下げる:いちばん効くのがここです。通信費・保険・サブスクは一度見直せば効果が続きます。収入が減ってから慌てて動くより、まだ余裕がある育休前に下げておくほうが確実です(→ 固定費見直しの順番)。
- ②生活防衛資金を確認する:収入が不安定な時期は、生活費の6か月分を目安に現金を確保しておくと「給付の入金が遅れても大丈夫」な状態になります(→ 生活防衛資金)。
- ③児童手当を生活費と混ぜない:別口座に入れておかないと、収入が減った時期にそのまま使ってしまいます。教育費の土台は守っておきましょう(→ 児童手当の使い方)。
- ④車関連費も一緒に見直す:自動車保険・ガソリン・駐車場・ローンは、まとめて見ると金額が大きい項目です。2台持ちの家庭は特に効果が出やすいところです。
- ⑤先取り貯金は金額を下げてでも続ける:止めてしまうと再開が難しくなります。月1,000円でも「続いている」状態を守るのが大事です。
- ⑥復職後も、すぐ元の家計に戻さない:収入が戻ると支出も戻りがちです。下げた固定費はそのままにして、増えた分を先に貯蓄・積立へ回すと、次のライフイベントに備えられます。
- ⑦もらえるお金は必ず申請する:育児休業等給付・児童手当・自治体の支援は、申請しないと受け取れません。
今日やること(5つ)
育休・時短の不安は「知らないこと」から来ます。次の5つを埋めるだけで、かなり見通しが良くなります。
- ①勤務先の制度を確認する:育休の期間・時短の条件・社内の申請締切・社会保険料の免除手続き・住民税の扱い(給与天引きか自分で納付か)。人事や総務に聞くのがいちばん早いです。
- ②産休・育休中の「入金時期」をメモする:最後の給与日/出産手当金の入金時期/育児休業給付の初回入金時期。カレンダーに書き込むと、現金が足りない月がひと目でわかります。
- ③毎月の固定費を書き出す:家賃・通信費・保険・サブスク・車関連。合計を出すだけで、下げられる項目が見えてきます。
- ④生活防衛資金がいくらあるか確認する:生活費の何か月分あるかを数えます。給付の入金が遅れても耐えられる金額が目標です。
- ⑤時短後の手取りをざっくり見積もる:「時短で何時間減るか」から給与の減額分を概算し、社会保険料や税金も下がることを踏まえて手取りを出します。正確な計算より「毎月いくら足りないか」がわかることが大事です。
よくある質問(FAQ)
📚 あわせて読みたい

まとめ:収入が減っても、家計が整っていれば怖くない
育休・時短は収入が減りますが、公的な給付でかなり支えられ、家計を整えておけば十分に乗り切れます。我が家は「フル勤務のうちに貯めればよかった」という後悔から学び、今は固定費を抑えた“少し収入が減っても回る家計”に。そして時短で増えた子どもとの時間を、前向きに受け止められるようになりました。大切なのは、収入の大小だけでなく、収入と子育てのバランス。まずは固定費の見直しと、少額でも続ける先取り貯金から始めてみてください。
年会費は無料。まず1枚にまとめるところから家計は整います
※制度(育児休業給付・社会保険・年金の特例など)は改正されることがあります。最新の内容・金額・要件は厚生労働省やお勤め先、年金事務所などの公式情報でご確認ください。