📋 こんな悩みを解決します
👇 クリック・タップで解決策に移動できます
マネーフォワードMEの有料と無料・30秒でわかる結論
無料版と有料版(プレミアム)のいちばんの違いは、1年より前のデータを見られるか、金融機関を5件以上つなげるかです(公式・2026年9月26日確認)。
口座とカードが4件以内に収まり、1年分を見られれば足りるなら、まずは無料版で十分な場合もあります。
わが家は有料版を使っていますが、マネーフォワード光の特典で実質無料にしています。
有料版にしてからは、年ごとの支出の推移をつかめるようになりました。
この記事では、手入力をやめて家計簿アプリが続くようになった3ステップも紹介します。
この記事を読むと、現金以外の手入力ゼロ・月1回見るだけの家計管理スタイルに切り替えられます。
私自身、支出が見えるようになったことで、固定費の見直しを続けやすくなりました。
 読者さん
また続かなかった……
家計簿アプリを始めるたびに、こんな罪悪感を感じていませんか?
実は私も、結婚当初の2019年にZaimやMoneytreeで家計簿をつけようとして、1か月ほどで挫折しました。
続かなかった理由は単純でした。
「続けるための仕組みが間違っていた」だけです。
アプリが悪いわけでも、あなたの意志が弱いわけでもありません。
家計簿アプリが続かない理由の本質
ズバリ、続かない本当の理由は「手入力を前提にしているから」です。
わが家が生活費の支払いをまとめているカードです。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト読者さん家計簿アプリ、手入力が続かなくて挫折しました…。
毎回入力が面倒になってしまって。
 Tom
それが続かない一番の原因だと思います。
だから”手入力しない”仕組みにしたら、あっさり続くようになりました。
2019年に私が家計管理を始めたとき、最初にダウンロードしたのはZaimでした。
支払いはクレカと現金でバラバラ。
クレカは明細を見ても何にいくら使ったのかが細かくわからず、毎回の入力も大変でした。
結局、1か月ほどで挫折しました。
Moneytreeも試しましたが、結果は同じでした。
手入力が前提のアプリは、「続けようとする意志」に頼る仕組みになっています。
意志の力は有限です。
毎日の家事・育児・仕事をこなしながら、さらに意志を使い続けるのは無理があります。
1回の入力は30秒でも、毎日続けると無意識のストレスになります。
「入力しなきゃ」というプレッシャーがアプリを開くこと自体を嫌にさせます。
「今日入力し忘れた」と気づいた瞬間、「もういいや」となりがちです。
完璧に続けないといけないというプレッシャーが、逆効果になります。
家計管理の本来の目的は「お金の流れを把握して改善すること」。
毎日入力することがゴールになってしまうと、本来の目的を見失います。
 Tom
手入力をやめた瞬間、すべてが変わりました。
今では月1回、10〜15分見るだけです。
マネーフォワードMEで続ける!ズボラ向け3ステップ管理法
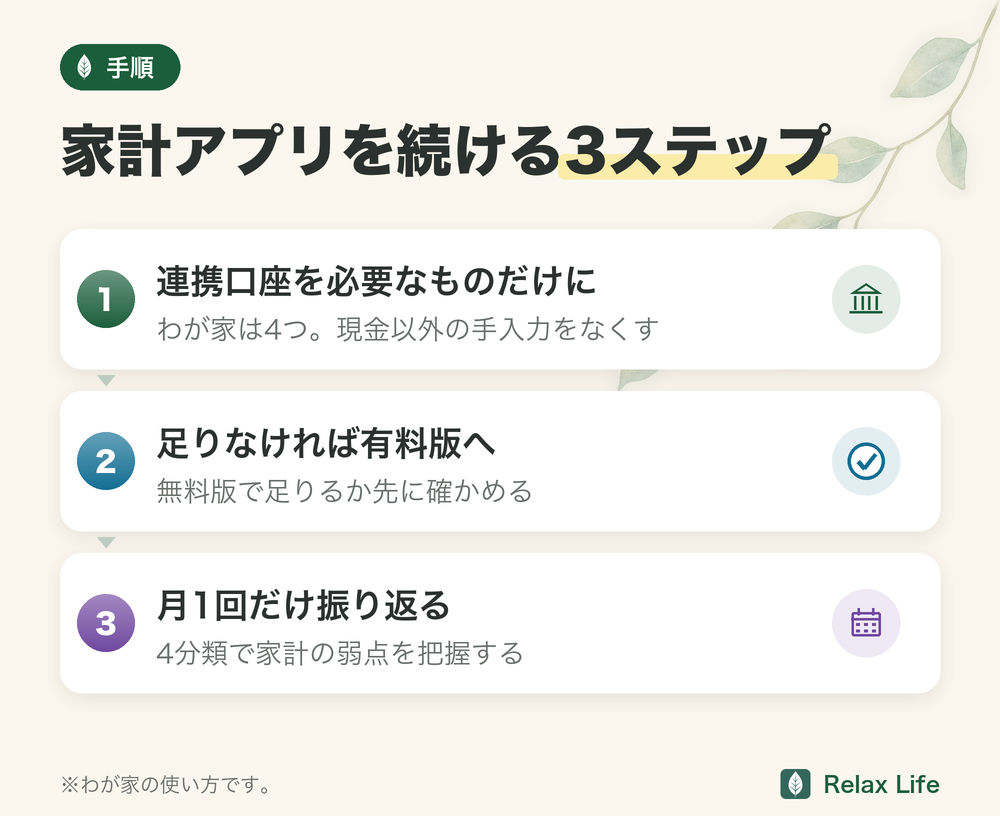
私がたどり着いた管理法は、次の3ステップです。
難しいことは何もありません。
一度設定してしまえば、あとは月1回見るだけで動きます。
読者さん設定って難しくないですか?機械はちょっと苦手なんですが…。
Tom一度連携すると、多くの明細は自動で記録されます。
ただし、現金払い、分類間違い、連携エラーは残るので、月に1回は明細を確かめておくと安心です。
STEP 1:連携口座を必要なものだけに絞る(わが家は4つ)
マネーフォワードME(マネーフォワード ミー=家計管理アプリ)の最大の強みは、銀行・クレジットカードと自動連携できること。
ただし、口座を連携しすぎると逆に管理が複雑になります。
| つないでいるもの | 見ること |
|---|---|
| 楽天カード(生活費カード) | 日々の支出が全て自動記録 |
| 楽天銀行(生活費口座) | カードの引き落としと残高を確認 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行/貯蓄口座) | 貯金の残高変動を確認 |
| 東和銀行(幼稚園の支払い口座) | ここだけは、やむを得ずつないでいます |
生活費の支出はほぼすべて楽天カード1枚に集約しているので、カードを連携するだけで、クレカ・キャッシュレス払い(カードやスマホでの支払い)分の手入力がなくなります。
(現金払いのときだけ手入力が必要ですが、それ以外はすべて自動です。)
クレカへの不安がある方は楽天カード1本化の実録記事も参考にしてください。
連携するカードを1枚にまとめるなら、作り方と初期設定はこちらです。
STEP 2:無料版で足りなければ有料版へ(マネーフォワード光なら実質無料)
正直に言います。
無料版でも自動連携はできます。
ただ、無料版で見られる過去データは1年分まで、つなげられる金融機関は4件までです(マネーフォワードME公式・2026年9月26日確認)。
私は有料版(プレミアムサービスのスタンダードコース)に自分でお金を払ったことはなく、マネーフォワード光の特典で使っています(有料版の料金は、2025年8月5日に月500円から月540円へ改定)。
それでも有料版の機能を使うようになって、明確に変わったことがありました。
- 過去データが無制限で確認できる → 年間の支出推移を把握できる
- データの更新が早い → 直近の支出をすぐ確認できて安心
- グラフや分析機能が充実 → 見ていて面白くなって、自然とチェックするようになった
そして、この有料版を実質無料で使える方法があります。
それがマネーフォワード光(インターネット回線サービス)です。
マネーフォワード光を契約すると、マネーフォワードMEの有料版(プレミアムサービス)が無料で使えます。
すでに光回線を使っている方は、乗り換えるだけでアプリの月額が0円になります。
\ ME有料版が原則無料 /
▶ マネーフォワード光公式口座連携のセキュリティが心配な方へ。
マネーフォワードMEの口座連携は、残高や明細を「閲覧する」ための連携です。
振込や出金に使う暗証番号を登録する仕組みではないため、連携したこと自体でお金を動かされる作りにはなっていません。
ただし、ID・パスワードの使い回しや、偽サイトへの入力(フィッシング)には注意が必要です。
パスワードは他のサービスと分け、公式アプリ・公式サイトから利用してください。
私も最初は不安でしたが、使い始めてからトラブルは起きていません。
STEP 3:月1回だけ「見るだけ管理」をする
毎日チェックしなくて大丈夫です。
月に1回、先月分を10〜15分確認するだけで十分です。
私の場合は、マネーフォワードMEのデータをスプレッドシートに転記して、「固定費・変動費・特別支出・貯蓄」の4分類に整理しています。
このひと手間で「どこで使いすぎているか」がひと目でわかるようになりました。
最初は月初めに1時間ほどかけて転記していましたが、今ではその作業もAIに任せており、数分で完了しています。
家計管理にかける時間は月15分以下。
それでも固定費を大きく見直すきっかけになり、その状態を続けられています。
マネーフォワードMEを使って変わった3つのこと
導入前は「毎月なんとなく使いすぎている気がする」という漠然とした不安がありました。
今では数字で現状を把握できているので、「今月は黒字」と自信を持って言えるようになりました。
毎日が安心して過ごせるようになったのが、一番大きな変化です。
家計が一覧で見えるようになって、保険料の割合の大きさや、読んでいないサブスク(dマガジン)が一目でわかるようになりました。
この気づきが積み重なり、固定費を大きく見直すきっかけになりました。
(固定費の見直し方はこちらの記事で詳しく解説しています)
「今月いくら投資に回せるか」が数字で見えるので、新NISAの積立額も迷わず決められるようになりました。
家計管理と投資は切り離せないと実感しています。
📚 あわせて読みたい
最初にやるのは入力ではなく「減らすこと」
家計簿アプリが続かない人ほど、最初から全部を管理しようとしがちです。
でも、最初にやりたいのは、入力項目を増やすことではなく、管理するものを減らすことです。
① 使っていない口座
残高がほぼ動いていない口座まで連携すると、確認する画面が増えます。
② 使っていないクレジットカード
カードが多いほど、引き落とし日と利用明細の確認が面倒になります。
③ 現金払い
現金払いが多いほど手入力が増えます。
全部でなくても、日常の支払いをカードやQR決済(スマホでコードを読み取る支払い)に寄せるだけでラクになります。
④ 細かすぎるカテゴリ
最初から完璧な分類を目指すと続きません。
まずは大きな支出だけ見えれば十分です。
口座やカードの整理は、口座・カードを5枚から2枚に整理した実録にもまとめています。
家計簿アプリの前に、そもそもお金の通り道を減らすと続けやすくなります。
月1回見るだけでいい項目
毎日見ようとすると、忙しい時期につらくなりがちです。
ズボラでも続けるなら、月1回だけ見る項目を決めておくのがおすすめです。
- 今月の支出合計
- 先月より増えたカテゴリ
- サブスクや年会費の引き落とし
- クレジットカードの引き落とし予定額
- 貯金・投資に回せた金額
細かいレシートの抜け漏れより、「何にお金が流れているか」が見えることの方が大事です。
家計管理は、完璧に記録するためではなく、次の行動を決めるために使います。
有料版にする前に確認すること
マネーフォワードMEの有料版は便利ですが、いきなり課金すれば続くわけではありません。
先に次の3つを確認してからで十分です。
① 無料版で見る習慣があるか
アプリを開く習慣がないまま有料にしても、放置する可能性があります。
② 連携したい口座・カードが無料版の上限を超えるか
管理したい口座が少ないなら、まず無料版で十分な場合もあります。
③ 固定費削減につながる使い方ができるか
有料版の料金以上に、見直し効果があるかを考えます。
続けるための通知とルール
続けるコツは、やる気に頼らないことです。
私は、家計管理を「気づいたら見る」ではなく、見るタイミングを決めるものだと考えています。
- 確認日は月末か給料日後に固定する
- 通知は多すぎると見なくなるので必要なものだけにする
- 現金の細かいズレは追いすぎない
- 大きく増えた支出だけ理由を見る
📚 あわせて読みたい
よくある質問(FAQ)
まとめ|手入力をやめた日から、家計管理は続くようになった
家計簿アプリが続かない理由は、意志の弱さではありません。
「続ける仕組みを作っていないこと」が原因です。
年会費は無料。
まず1枚にまとめるところから家計は整います。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト📝 この記事のまとめ
✅ 続かない本当の理由は「手入力前提の仕組み」にある
✅ STEP1:連携口座を必要なものだけ(わが家は4つ)に絞って、現金以外の手入力をなくす
✅ STEP2:無料版で足りなければ有料版へ(マネーフォワード光なら実質無料)
✅ STEP3:月1回だけ振り返る(4分類で弱点を把握する)
✅ この3ステップが、固定費を大きく見直すきっかけになった
私がマネーフォワードMEを使い始めてから、家計の見える化が進み、固定費の無駄に気づき、投資に回せるお金が増えていきました。
まずはマネーフォワードMEをインストールして、口座を1つだけ連携してみてください。
それだけで、家計の見え方が変わります。
\ ME有料版が原則無料 /
▶ マネーフォワード光公式