「投資って怖い」——2021年4月に初めてNISA口座を開いた時、正直そう思っていました。
あれから5年。
毎月コツコツ積み立てた結果の数字を見たとき、「あの時の自分に教えてあげたい」と感じています。
もし5年前に知っていたら、もっと早く・もっと楽な気持ちでスタートできたのに——そんな「気づき」を3つにまとめました。
これから投資を始めようか迷っている方に、少しでも背中を押せたら嬉しいです。
📋 こんな悩みを解決します
👇 クリック・タップで解決策に移動できます
NISA5年・30秒でわかる結論
2021年4月から積み立てて、旧つみたてNISAは+124.27%、ジュニアNISAは80万円→約147万円になりました(2026年8月1日時点)。
5年やってわかったのは次の3つです。
①市場は上下しながら成長してきたが、将来も同じとは限らない
②怖いのは「投機」で、仕組みを理解した「投資」は多くの人が活用できる選択肢
③わが家では、ネット証券×NISAが管理しやすかった
①過去の市場は上下しながら成長してきたが、将来も同じとは限らない
我が家が新NISAの積立に使っている証券会社です
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト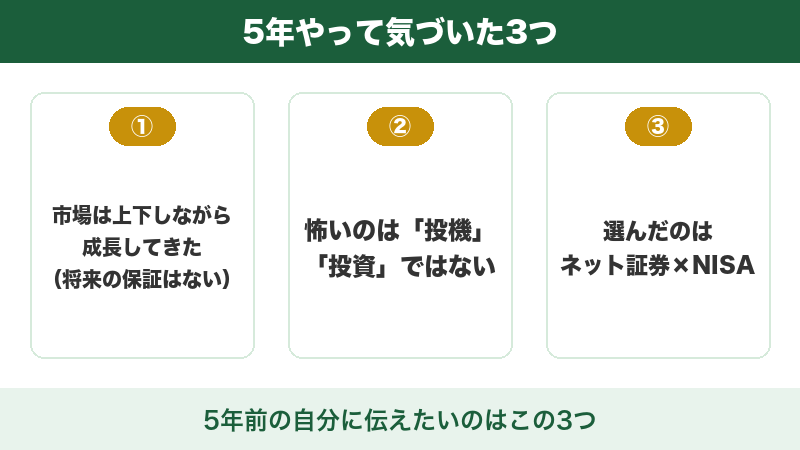
投資を始める前、私は「株は上がったり下がったりするから怖い」と思っていました。
でも5年やってわかったのは、長期で成長してきた市場はありますが、途中には大きな下落があり、将来も同じ結果になる保証はないということです。
私が積み立てを始めたのは2021年4月です。
スタートのタイミングが良かったというのも正直あります。
でも、それよりも大きかったのは「下がっても売らないと先に決めて、結果を見ずに積み立てた」ことです。
実際の数字を公開します。
| 口座 | 損益 | 騰落率 |
|---|---|---|
| 旧つみたてNISA(2021年4月〜2023年12月に積立・以後は放置) | +1,491,277円 | +124.27% |
| 新NISA つみたて投資枠(2024年1月〜・積立中) | +367,940円 | +35.60% |
| ジュニアNISA(80万一括・放置中) | +669,581円 | +83.7% |
※ すべて eMAXIS Slim 全世界株式(オール・カントリー)・分配金は再投資型(もうけを受け取らず、そのまま投資に回す設定)。
新NISAは運用期間が短いため騰落率(増えた割合)は低めです。
評価額は日々変わるため、上記は2026年8月1日時点の数字です。
新NISAの騰落率が低く見えるのは、単純に始めたばかりだからです。
旧NISAも最初の1〜2年は「本当に増えるのか?」と半信半疑でした。
複利は、続ければ続けるほど加速する——これを数字で体感できたのが5年間の一番の収穫です。
複利とは、「増えた利益をそのまま再投資に回すことで、利益がさらに利益を生む」仕組みのことです。
たとえば100万円が10%増えて110万円になり、翌年さらに10%増えると121万円——単純に「毎年10万円ずつ」より増えます。
投資期間が長いほど、若いほど有利と言われる理由がここにあります。
ジュニアNISAは現在申し込みができず積み立ても停止中ですが、80万円を一括で入れて放置していただけで約147万円(+83.7%)まで育っています。
「何もしていないのに資産が増えていく」——この感覚が、将来への漠然とした不安を和らげてくれました。
②怖いのは「投機」であって「投資」ではない
「株は怖い」という感覚の正体は、実は「投機」と「投資」を混同していることが多いと思います。
私自身も投資を始める前は、元本割れすると投資した額を超えて借金になったり、資産がマイナスになったりすると誤解していました。
今はそれが誤解だったとわかっています。
その怖さをどう乗り越えたかは投資が怖かった私が積立を続けられた理由に詳しく書いています。
投機:短期間で大きく儲けようとすること。
価格の上下を予測して売り買いを繰り返す。
リスクが高い。
投資:優良な資産を長期保有して、経済成長の恩恵をゆっくり受け取ること。
仕組みを理解してルールを守れば、多くの人が活用できる資産形成の選択肢。
私がオールカントリー(オルカン)を選び続けているのも、この「投資」の考え方に基づいています。
オルカンは世界中の2,000社以上に分散投資するファンドで、世界経済が長期的に成長するという前提に乗っかる商品です。
「S&P500(アメリカ上位500社)の方が効率よく増えるのでは?」という疑問もよく聞きます。
確かに短期ではS&P500の方が成績が良いことも多い。
でも私がオルカンにしている理由は、「歴史的に世界のトップは入れ替わる」という事実と、自分の性格的に分散の方が精神的に落ち着いていられるからです。
正解は人それぞれ。
でも大切なのは、「自分が納得できるルールで、長く続けられる商品を選ぶこと」だと思います。
📚 あわせて読みたい
③始めるわが家の選択は「ネット証券×NISA」
「どこで始めればいいの?」という疑問に、私の答えはシンプルです。
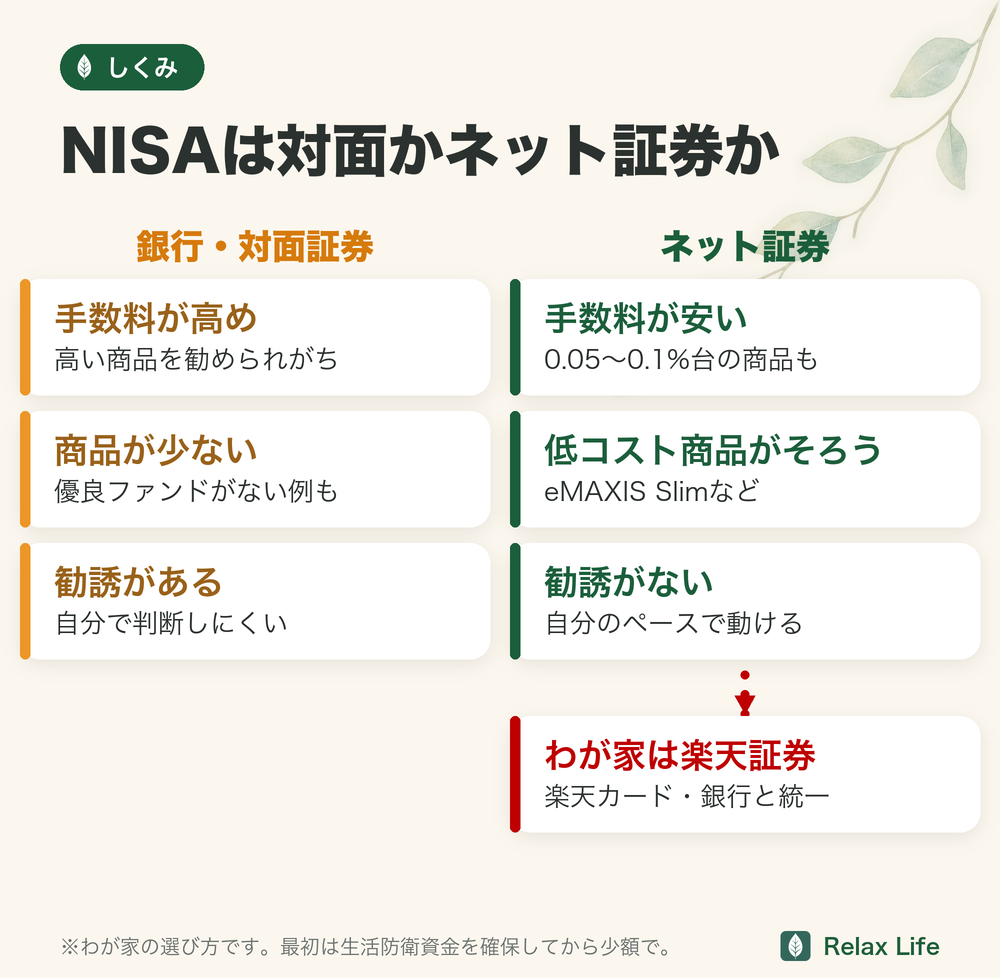
わが家では、ネット証券でNISA口座を開設する方法が続けやすいと感じています。
- 信託報酬(手数料)が高い商品を勧められやすい
- 選べる商品が少なく、優良インデックスファンドがない場合も
- 担当者の勧誘があり、自分で判断しにくい雰囲気になる
ネット証券は手数料が安く、eMAXIS Slim シリーズのような信託報酬(運用コスト)が0.05〜0.1%台の超低コストファンドを選べます。
勧誘がないので、自分のペースで・自分の判断で動けるのも安心です。
私は楽天証券を使っています。
楽天カード・楽天銀行と統一することで管理をシンプルにし、楽天ポイントを積立投資に回す仕組みまで作れるのが気に入っています。
「投資額は多い方がいい」は確かですが、最初は生活費の3〜6か月分の生活防衛資金を確保してから、余剰資金(直近で使う予定のないお金)で少額から始めることが大切です。
私も最初は月33,333円(旧NISAの年間上限40万円÷12か月)からスタートしました。
実際の数字を公開:5年間の積立投資の結果
「本当に長期投資でお金は増えるの?」という疑問に答えるため、私の実際の数字を公開します。
2021年にNISA口座を開設し、毎月定額のインデックスファンド積立を続けてきました。
運用開始から約5年の結果は、上の表のとおりです。
毎月の積立額は決して多くなく、子育て世帯でも無理のない金額でのスタートでした。
この5年、私は証券会社で淡々と積み立てるだけで、途中の結果はほとんど見ないようにしてきました。
2024年8月の急落も、正直なところ当時は意識していませんでした。
コロナショックやリーマンショックのような大暴落は、まだ経験していません。
これから始める人におすすめの始め方
5年間やってきて、これから始める人におすすめしたいことを整理します。
- 楽天証券かSBI証券でNISA口座を開設する(どちらでもOK)
- eMAXIS Slim全世界株式(オルカン)かS&P500を選ぶ
- 月1,000円〜1万円で自動積立を設定する(忘れられる金額から)
- 設定後は見ない・触らない(毎日見ると精神的につらくなる)
- 余裕が出てきたら積立額を増やす
わが家では、まずこのくらいシンプルに考えると続けやすいと感じました。
最初は「もっと細かく銘柄を選んだ方がいいのでは?」と悩みがちですが、初心者にはインデックスファンドの積立のほうが、手間なく続けやすいと感じています。
「何もしない勇気」が投資では最も大切なスキルかもしれません。
投資は早く始めれば始めるほど、複利の恩恵を長く受けられます。
「完璧な始め方」を探し続けるより、まずは少額から仕組みを知ることが、将来を考えるきっかけになると感じています。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ|5年前の私に伝えたい3つのこと
📝 この記事のまとめ|5年間でわかったこと
✅ 株価は短期でも長期でも上下し、過去の成長が将来も続く保証はありません
✅ 怖いのは「投機」、仕組みを理解した「投資」は多くの人が活用できる資産形成の選択肢
✅ わが家では、低コストで・勧誘なしで・自分で選べるネット証券×NISAが管理しやすい選択肢でした
口座開設は無料。
まず開くだけでも、始めたいときにすぐ動けます
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト5年間投資を続けてきた今、過去の自分に伝えたいことは3つあります。
投資を始めるタイミングに迷う方も多いと思います。
「完璧に理解してから」と考えると、なかなか一歩を踏み出しにくいものです。
まずは制度や仕組みを知り、自分の家計に合うか確認することが、将来のお金について考えるきっかけになります。
証券口座と一緒にカードも作るなら、申し込みの順番はこちらが参考になります。