 読者さん
新NISAと現金貯金、どっちを優先すればいい?
子育て中はいろいろとお金がかかる時期。
「NISAに回したいけど、急な出費が怖い」という不安、よくわかります。
私もかつて、まったく同じ悩みを抱えていました。
この記事では、2019年に貯金ほぼゼロからスタートして6〜7年でたどり着いた、我が家の正直な比率を公開します。
新NISAと現金のバランス・30秒でわかる結論
わが家の比率は今、現金30%:NISA70%です(理想は半分ずつ。NISAが増えて自然にこうなりました)。
まずは生活防衛資金(会社員なら生活費の半年分が目安)を現金で確保するのが安心です。
NISAは「身の丈に合った額」から始めて、続けることを優先します(月1万円でもOK)。
 Tom
FP3級保有・楽天証券でNISA運用中の30代パパです。
2019年に貯金ほぼゼロから家計管理をスタートし、今も子育てしながら毎月積立を継続中です。
「正解の押しつけ」ではなく、実体験をそのままお伝えします。
貯金ほぼゼロからスタートした我が家の話
2019年、結婚式で大金を使い、貯金ほぼゼロからのスタートでした。
「子育てや老後に備えてお金を貯めていかないといけないのに、本当に貯まるのかな?」
「みんな新婚生活ってこんな始まりなの?」
そんな不安を抱えながら、家計管理の勉強を始めました。
最初は「とにかく節約しよう」から入りましたが、やがて気づいたことがあります。
節約だけでは将来の不安は消えない。
投資との組み合わせが必要だ、と。
そこから楽天証券で旧NISA(つみたてNISA=2023年以前の積立専用の非課税口座)を開始し、
2024年からは新NISAに移行しました。
積立投資枠でインデックス投資、成長投資枠で高配当株も始め、ジュニアNISA(2023年末に廃止された子ども向け非課税口座)にも滑り込みで活用できました。
6〜7年かけて、資産が大幅に増え、将来への対策が取れてきた実感があります。
もちろん、現金での貯金も並行して続けています。
NISAと現金貯金、バランスの考え方の基本
家計管理を勉強していくなかで強く印象に残ったのが、「まず生活防衛資金を確保する」という考え方です。
生活防衛資金とは、急な出費や収入減に備えるための現金のこと。
「投資を始める前に、最低でも生活費の数ヶ月分は手元に置いておこう」という考え方です。
手元の現金が100万円未満の場合は、まず生活防衛資金を貯めることを優先するのが安心です。
NISAは「いつでも引き出せる」とはいえ、株価が下がったタイミングで売ると損失が確定します。
現金の土台があってこそ、投資は本来の力を発揮できます。
貯蓄が300万〜3,000万円の段階では、現金:NISA=50:50を一つの目安にバランスを取りながら積み立てる考え方があります。
資産が増えてくると、少しずつ投資の比率を上げていくこともできます。
資産が少ないうちは、投資の運用益よりも「毎月いくら貯められるか」のほうが資産増加に大きく影響します。
まずは「たくさん貯める力」を鍛えることが先決です。
新NISAは年間最大360万円(積立投資枠120万円+成長投資枠240万円)まで非課税で投資できます。
ただし「枠いっぱい使わなければいけない」ということはありません。
周りに流されず、自分の家計と照らし合わせた額で続けることが大切です。
また「NISAとiDeCo(イデコ=個人型確定拠出年金)、どちらを優先すべき?」という疑問もよく見かけます。
私はNISAを優先しています。
iDeCoは節税メリットがありますが、原則60歳まで引き出せないため、子育て中の急な出費には対応しにくいからです。
📚 あわせて読みたい
子育て世帯のリアルな出費をぶっちゃけます
「子育て中はお金がかかる」という話はよく聞きますが、実際どれくらいかかるのでしょうか。
我が家のリアルな出費をお伝えします。
一番驚いたのは出産時の個室代。
約20万円が一度に飛んでいきました。
「入院中は個室のほうがゆっくり休める」と選んだ結果、この金額に。
出産育児一時金(2023年4月以降の出産は50万円)でカバーできる部分もありますが、個室代などの差額は自己負担です。
続いてベビー用品の初期費用。
チャイルドシート・ベビーカー・抱っこ紐だけで15万円以上かかりました。
安全に関わるものはなかなかケチりにくく、購入前にかなり悩みました。
そして地味にじわじわ効いてくるのが、ミルク缶とおむつの費用です。
1回は数百〜数千円でも、毎週・毎月と積み重なると累計でかなりの額になります。
「いつの間に…」と思う出費の代表格です。
この他にも、子育て世帯には継続してかかる費用があります。
・教育費:幼稚園・保育園から大学まで、進路によって大きく変動。
塾代・習い事代も加わります
・食費:子どもの成長に合わせて少しずつ増えていく出費
・衣料費:成長が早いため買い替えの頻度が高い
・医療費:病院にかかる機会が増える(自治体の助成がある地域も)
・レジャー・体験費:家族旅行・習い事・体験学習など
・住居費:子どもの成長に合わせて広い家に移ることも
これだけ見ると「NISAに回す余裕なんてない…」と感じるかもしれません。
でも、だからこそ、早く始めて長く続けることが大切なんです。
子育て費用が本格化する10〜20年後に備えるために、今から少額でも積み立てておくことが、将来の選択肢を広げてくれます。
我が家の実践方法(数字を公開します)
旧NISA(つみたてNISA)の年間上限は40万円。
これを12ヶ月で割ると、1ヶ月あたり約33,333円になります。
2024年に新NISAに移行したあとも、この33,333円という金額をそのまま継続しています。
「慣れた額を変えない」ことで、家計のリズムを崩さずに来られました。
我が家の資産全体は、今現金30%:NISA70%です。
本当は半分ずつにしたいのですが、投資額を増やしたわけではなく、NISAが自然に増えて比率が変わってきました。
資産全体は増えているので、今はこれで良しとしています。
現金側には、生活防衛資金をしっかり確保。
子育て中の急な出費にも対応しながら、将来に向けて着実に資産を育てるバランスを目指しています。
お金の大学(本)では、会社員の目安は生活費の半年分です。
わが家は最低ラインの3か月分から始めて半年分まで貯まり、今は少しずつ1年分を目指しています。
最初から1年分を目指さなくても、まずは3か月分、次に半年分と、一歩ずつで大丈夫です。
「急に仕事を休まなければならない」「予想外の出費が重なる」——そんな時に動じないための現金です。
この土台があることで、NISAが値下がりしても焦らず保有し続けられる精神的な余裕が保てています。
まず1年間の支出を計算し、「この額は現金で確保する」と決めます。
そのうえで、残った余力をNISAに回す流れです。
MoneyForward(マネーフォワード)などの家計管理アプリを使うと、年間支出の把握が格段に楽になります。
Tom「最初から完璧な比率にしなくていい」というのが私の実感です。
まず生活防衛資金を貯めて、月1万円でもNISAを始めてみる。
それだけで十分なスタートになります。
楽天証券でNISAを設定すると、積立のたびに楽天ポイントが貯まる仕組みもあります。
我が家は、通常ポイントはNISAの積立に、期間限定ポイントは家族との外食に使っています。
口座開設は無料なので、まずは開いてみるだけでも一歩になります。
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイトNISAに入れる前に、先に分けておくお金
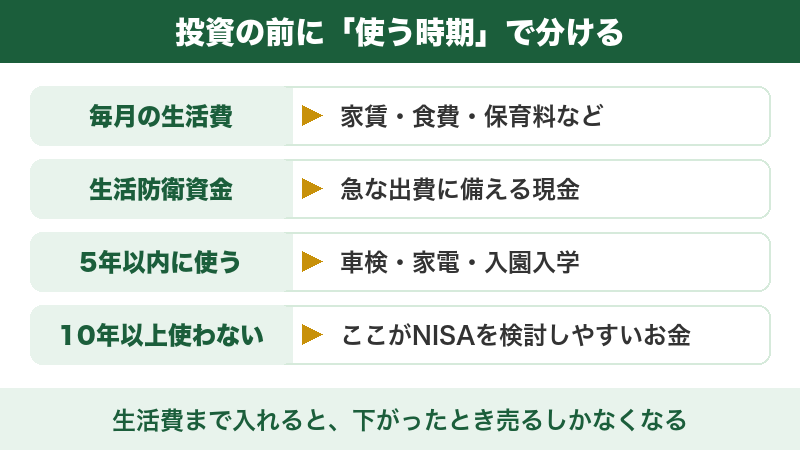
NISAは長く続けるほど力を発揮しやすい制度ですが、生活費まで入れてしまうと、下がったときに売らざるを得なくなります。
だから我が家では、投資する前に「使う時期」でお金を分けるようにしています。
金融庁のNISA説明でも、つみたて投資枠・成長投資枠や非課税保有限度額(税金がかからずに持てる上限)などの制度は示されていますが、「自分の家計からいくら入れるか」は家庭ごとに違います(確認日:2026年7月29日)。
制度の枠いっぱいを使うことより、途中で売らずに続けられる金額にすることを優先しています。
毎月の余力は、通信費を削るのが一番早いと感じています。
暴落したときに売らないための準備
投資で怖いのは、値下がりそのものよりも、値下がりしたタイミングで生活費が足りなくなり、売るしかなくなることだと思っています。
- まず毎月の赤字をなくす
- 生活防衛資金を現金で置く
- 5年以内に使うお金を別にする
- 残った長期資金でNISAを続ける
この順番にしておくと、相場が下がっても「すぐ使うお金は別にある」と考えやすくなります。
暴落時の考え方は、暴落時に焦らないために決めていることにもまとめています。
現金とNISAの比率は、家族の状況で見直していい
我が家は今、現金30%、NISA70%になっていますが、これはずっと固定する数字ではありません。
子どもの進学、車の買い替え、住宅、働き方の変化があれば、現金を厚くする時期があってもいいと思っています。
- 収入が下がる、時短勤務になる
- 保育料・習い事・教育費が増える
- 車検・家電・引っ越しなど大きな支出が見えている
- 相場が下がって不安で眠れない
不安が強いなら、NISAの金額を増やすより、現金を厚くする方が続けやすいこともあります。
投資は正解を当てるものではなく、家計に合わせて続ける仕組みにするものだと考えています。
教育費の準備は、教育費とNISAの考え方も参考にしてください。
よくある質問(FAQ)
📚 あわせて読みたい

\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイトまとめ
📝 この記事のまとめ
✅ まずは生活防衛資金(会社員なら生活費の半年分)を確保する
✅ NISAは「身の丈に合った額」から始める(月1万円でもOK)
✅ 我が家の比率は今、現金30%:NISA70%(理想は半分ずつ。NISAが増えて自然にこうなった)
✅ 旧NISAの月33,333円積立をそのまま新NISAで継続中
✅ 子育て出費があっても「少額・継続」が長期的な資産形成の鍵
貯金ほぼゼロからスタートして6〜7年。
「完璧なバランスを最初から決めよう」とするより、実際はNISAを先に始め、あとから生活防衛資金を貯め直しました。
順番は前後しましたが、生活防衛資金とNISAの両方を、できる範囲で続けてきたことが、今の状態につながっています。