残クレの一括返済・30秒でわかる結論
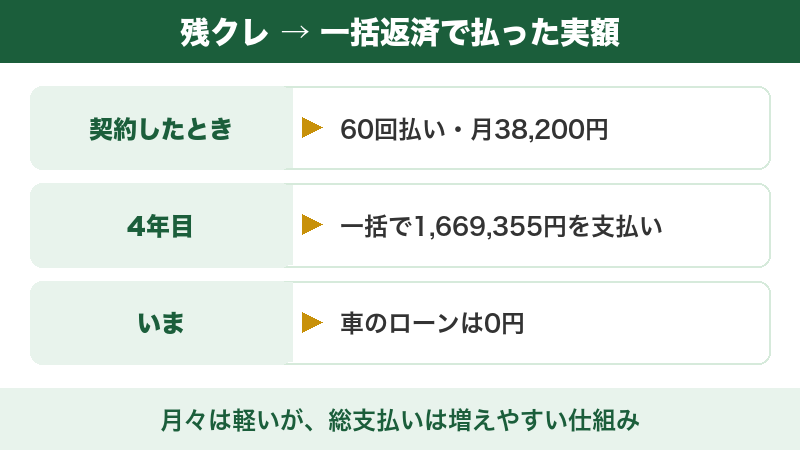
残クレで買ったRAV4を、4年目の2024年(令和6年)2月4日に1,669,355円で一括精算しました(原資は貯金)。
契約書を見直すと、手数料は439,597円で、現金で買うより約11.8%高い契約でした。
完済して月38,200円の車本体の支払いは0円になりましたが、車検・税金・保険・ガソリン代は残ります。
この記事を読むと、残クレで買った車を4年目に一括精算した実額と、契約書に書かれていた金額のすべてがわかります。
私が実際にサインした契約書の数字を、いいところも悪いところも隠さず公開します。
こんにちは。
幼い娘2人を育てながら、家計改善を続けているパパブロガーです(FP3級)。
私は結婚を機にトヨタのRAV4を残クレ(残価設定型のローン)で買い、月38,200円を毎月払う生活を4年ほど続けました。
そして最終支払月を待たず、貯金から一括で払って車を買い切りました。
ネット上には「残クレは損」という記事がたくさんあります。
でも、実際に契約して、実際に払い終えた人が、契約書の金額をそのまま出している記事はほとんど見つかりませんでした。
だから私が書きます。
この記事は「すでに残クレを契約していて、一括返済を考えている」方に向けたものです。
残クレのデメリットや、契約前に知っておきたいことは別の記事にまとめています。
- 一括精算した1,669,355円の内訳
- 一括返済の手続きの細かい流れ(あまり覚えていないため)
結論:4年目に1,669,355円を一括で払い、車を買い切りました
先に結論からお伝えします。
私は2024年(令和6年)2月4日に1,669,355円を一括で支払い、RAV4を自分のものにしました。
契約上の最終支払月(2025年(令和7年)3月)を待たずに終わらせた形です。
原資は貯金です。
車のお金を見直したとき、我が家で完済の次に効いたのは自動車保険でした
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト実際に見直したときの内訳は、自動車保険を2台見直した記録にまとめてあります。
そして完済した翌月から、月38,200円だった車本体の支払いは0円になりました。
ただし車検・修理代・自動車税・自動車保険・ガソリン代は当然そのまま残ります。
ここは正直に書いておきます。
なぜ最終支払月を待たなかったのか
お金の勉強を進めるうちに、「この契約を最後まで走らせる意味はあるんだろうか」と考えるようになりました。
理由は、お金の勉強を始めて、私の中で3つの方針が固まったからです。
- 余計な金利は払わない
- ローンはしない
- 未来の自分が稼ぐお金にまで手を付けない
3つ目が、私にとって一番大きかったところです。
ローンというのは、まだ稼いでいないお金を先に使っている状態です。
5年ローンを組んだ瞬間、私は「5年後の自分も今と同じように働いて稼げる」と前提を置いたことになります。
子どもが生まれてみて、その前提はけっこう危ないなと気づきました。
 読者さん
でも、まとまったお金が減るのは怖くなかったですか?
 Tom
正直、通帳の数字が減る怖さはありました。
ただ、毎月38,200円の支払いがなくなり、未来の収入を先に使わないシンプルな構造になったことで、気持ちは軽くなりました。
契約書の最終回1,261,700円との差について
ここは正直に書きます。
契約書上の最終回支払額は1,261,700円ですが、私が実際に払ったのは1,669,355円でした。
差があるのは、最終回を待たずに途中で終わらせたからです。
まだ来ていない月々の分も含めて精算する形になるので、1,669,355円は残っていた借りたお金(債務)や手数料などを含んだ早期精算の金額という理解でいます。
「最終回の金額=一括精算の金額」ではない、という点だけ覚えておいてください。
読者さんえ、最終回の126万円を払えば終わりじゃないんですか?
Tomそこが勘違いしやすいところです。
途中でやめるなら、残りの月々の分も一緒に精算することになります。
だから「いくらで終われるか」は、思い込みで計算せずに、必ず販売店か信販会社に出してもらってください。
一括で終わらせたいと思ったら、まず販売店か信販会社に「今いくらで完済できますか」と聞いてください。
それが確実で、いちばん早い方法です。
契約書に書いてあった金額を、全部公開します
ここが、この記事でいちばんお見せしたい部分です。
私が契約したのはトヨタ RAV4 G “Z package” 4WD。
2020年(令和2年)2月に納車され、同年4月から60回払いという契約でした。
車両本体・値引き・オプション(現金なら3,727,360円)
| 車両本体価格 | 3,410,000円 |
| 車両本体値引き | −256,950円 |
| メーカーオプション | 195,800円 |
| 付属品価格 | 378,510円 |
| 現金販売価格合計 | 3,727,360円 |
値引きは25万円以上してもらえていますし、この部分だけ見れば悪い買い物ではありません。
問題は、ここから先です。
頭金と割賦元金
頭金は651,360円。
現金販売価格からこれを引いた3,076,000円が「割賦元金」、つまり分割で払っていく元のお金です。
割賦手数料439,597円=現金より約11.8%高い
ここが私が一番見落としていた数字です。
割賦手数料(分割払いの手数料)は439,597円。
実質年率(1年あたりの手数料の割合)4.0%でした。
現金販売価格合計3,727,360円に手数料439,597円が乗って、契約書上の割賦販売価格(分割で払う合計)は4,166,957円。
つまり現金で買うより約11.8%高い金額を払う契約だったということです。
約44万円(割賦手数料439,597円)というと、我が家の場合は家族旅行が何回分にもなる金額です。
当時の私はここを「まあ、ローンってそういうものだよね」で流していました。
金利が総額にどう効いてくるかは、金融広報中央委員会(知るぽると)の金利の解説のような公的な説明を先に読んでおくと、感覚がつかみやすいと思います。
なお契約書の「支払金合計」は4,535,597円です。
割賦販売価格4,166,957円との差の368,640円は、税金と自賠責保険料(154,080円)、登録やリサイクルなどの手続き費用(51,390円)、メンテナンスパック(151,500円)、延長保証(11,670円)の合計です。
契約書では、この368,640円と頭金を合わせた1,020,000円が「現金支払分」になっています。
毎月38,200円・最終回1,261,700円という構造
| 初回支払額 | 38,297円 |
| 2回目以降 | 38,200円 |
| 最終回支払額(据置分=最後まで残しておく分) | 1,261,700円 |
| 実質年率 | 4.0% |
この構造が、残クレの正体です。
最終回に126万円という大きな金額を残してあるから、毎月の支払いが38,200円で収まっている。
裏を返せば、126万円は「払っていない」のではなく「後回しにしている」だけということです。
残クレ(残価設定型ローン)の仕組みを、私の契約にあてはめると
ここで一度、仕組みを整理しておきます。
私のように「よく分からないまま契約する」人を減らしたいので、私の契約にあてはめて要点だけ書きます。
くわしい仕組み(契約が終わるときの「返す・乗り換える・買い取る」の3つの道や、返すときは走行距離や車の状態しだいで追加費用が出る可能性がある、というトヨタの公式の案内)は、この章の最後で案内する記事にまとめています。
残クレは、数年後にその車がいくらで売れそうか(=残価)をあらかじめ決めておき、その分を最後まで支払わずに取っておくローンです。
私の契約でいえば、最終回の1,261,700円がその「取っておいた分」に当たります。
残りを分割で払うので、同じ車を普通のローンで買うより毎月の支払いが小さくなります。
ここが残クレの最大の特徴で、そして最大の落とし穴でもあります。
契約が終わるときの選択肢のうち、私は結果的に「買い取る」に近い形(一括で払い切って自分のものにする)を選びました。
ただし選択肢の中身や条件は契約内容によって異なるので、ご自分の契約については必ず販売店や信販会社(ローンを扱う会社)に確認してください。
残クレのメリット(正直に書きます)
私はもう使いませんが、メリットがないとは思っていません。
- 月々の負担が小さいので、手元の現金を残したまま車に乗れる
- 数年ごとに新しい車に乗り換えやすい
- まとまった貯金がなくても、安全性の高い新しい車に乗れる
- 売るときの値段を気にしなくてよい(返す前提の場合)
特に3つ目は、子育て世帯にとって軽く扱えない話です。
安全装備の新しい車に今すぐ乗れること自体に価値があるのは事実だと思います。
残クレのデメリット
③がいちばん怖いところだと、私は思っています。
月々の金額で車を選ぶと、総額の感覚がなくなる。
私はまさにこれでした。
仕組みのくわしい説明(3つの道・返すときの精算金の条件)と、「契約して後悔したこと」は、こちらの記事にまとめています。
なぜ月38,200円の契約にサインできたのか
ここからは、読んでいて少し恥ずかしい話です。
でも同じ状況の人がいちばん多いところだと思うので書きます。
独身時代はAQUAで月18,100円だった
結婚する前、私はトヨタのAQUAに乗っていて、車の支払いは月18,100円でした。
そこから月38,200円へ。
金額はほぼ倍です。
「共働きなら倍でも大丈夫だろう」と思っていた
当時の私の計算は単純でした。
「結婚して収入が2人分になるんだから、独身時代の倍くらいの支払いでも問題ないだろう」。
子どもが生まれる前で、夫婦ともフルに働けていたので、毎月の支払いは回っているつもりでした。
ただ、当時の我が家は支出の管理がまったくできていませんでした。
保険も色々入っていましたし、年会費のような細かい支出も把握していませんでした。
貯金はできているつもりでしたが、車の維持費まで含めて資産と負債で並べて見たら、思っていたほど貯金できていなかった可能性が高いと今は思います。
この「見えていない支出」を先に片付ける順番については、固定費見直しの順番をまとめた記事に書いています。
車の前に手をつけるべきものが、実はけっこうあります。
結婚式の後で、気持ちが舞い上がっていた
正直に言うと、結婚式が終わったばかりで金銭感覚が麻痺していました。
大きな金額を何度も見ているうちに、38,200円が小さく感じてしまうんです。
「家族ができるし、大きい車に乗りたい」という気持ちも強くありました。
そして知人のトヨタの営業マンが乗っていたRAV4に一目惚れして、ほぼ即決しました。
その人から買いたい気持ちもありました。
騙されたわけではない。売りやすい客だった
誤解のないように書いておきますが、私は騙されていません。
営業マンは何も悪いことをしていません。
ただ、向こうから見れば、私はとても売りやすい客だったと思います。
当時の私はお金の知識が足りず、車はローンを組むのが普通だと思っていました。
「車はステータスだ」という周りの助言も、そのまま受け取っていました。
今振り返れば、SUVは確かにかっこいいけれど、用途を重視するなら便利なファミリーカーでも、もっと安い車でも十分だったと思います。
完済して変わったこと・変わらなかったこと
車本体の支払いは0円になった
完済して、毎月38,200円の引き落としがなくなりました。
(契約上の金額です。実際はTS CUBIC CARDのポイントが自動で充てられ、毎月37,000〜40,000円ほどでした。)
これは体感としてかなり大きくて、家計の中に一気に余白ができた感覚がありました。
ただし車検・税金・保険・ガソリン代は残る
ここを勘違いしないでほしいので、はっきり書きます。
車本体の支払いは0円になりましたが、車検・修理代・自動車税・自動車保険・ガソリン代は別です。
車を持っている限り、これらはずっと続きます。
だから私は、完済したあとに残った維持費のほうを見直しました。
特に自動車保険は、自動で更新される契約にしていると何もしなくてもそのまま続くので、見直すきっかけがないまま何年もたちがちです。
我が家も長く放置していて、比較してみたらそれなりに差が出ました。
その体験は自動車保険の一括見積もりを実際に試した記事にまとめています。
「しつこい電話が来るのが嫌」で動けない方は、そこも含めて書いてあるので参考にしてください。
借金がないと、判断がぶれない
これは数字にできない部分ですが、私にとっては一番大きい変化でした。
国立精神・神経医療研究センターの研究(2023年・日本の大人約3,700人の調査)でも、借金の心配は心の不調と強く結びついていたと報告されています。
実際、完済してからは家計の判断で迷うことが減りました。
今は借金がないので、貯金や投資で増えたものが、そのまま自分たちの資産になります。
仕組みがシンプルなので、余計なストレスもありません。
そして本当に家族が幸せになれるもの、必要なものにお金を使えるようになりました。
子どもに「借りない」感覚を持ってほしいから、自分がやめた
私は子どもに、「自分のお小遣いの範囲で買う」「人からお金を借りてまで買わない」という感覚を持ってほしいと思っています。
それを伝える立場の自分が、5年ローンを組んだままというのは、どうにも筋が通りません。
だから自分もローンを返しました。
子どもへ伝えたいお金の考え方と、自分の行動を一致させたかったことも、完済を決めた理由の一つです。
残クレが向いている人・向かない人
私は「残クレは絶対にダメ」とは思っていません。
合う人には合う仕組みです。
私の経験から、こう分けられると思います。
向いている人
- 数年ごとに新しい車に乗り換えたいと、最初から決めている人
- 走行距離が少なく、車をきれいに使える見込みがある人
- 手元の現金をあえて減らしたくない理由がある人
- 総額と手数料を理解したうえで、それでも納得して選べる人
向かない人
- 1台を長く乗りたい人(乗り換え前提の仕組みなので相性が悪い)
- 月々の金額で車を選んでしまいそうな人(当時の私です)
- 手数料を払うことに納得できない人
- 走行距離が多い人、車を使い込む予定の人
- 収入が変わる可能性が高い時期の人(出産・転職・住宅購入の前後など)
私はもう使いません
結論として、私はもう残クレを使わないと思います。
次に車を買うなら現金一括か、中古車も含めて検討します。
ただしこれは「残クレを選ぶ人が間違っている」という意味ではありません。
月々の支払額が小さく見えて、現実的に乗れそうな金額になるのは、残クレの本当の魅力です。
私はその魅力に、総額を確認せずに乗ってしまった。
そこが私の失敗だったという話です。
これから車を買う人が、先に決めておくといいこと
月々ではなく総額で見る
見積もりをもらったら、まず「現金販売価格」「割賦手数料」「支払金合計」を分けて確認してください。
私の場合、割賦手数料だけで439,597円でした。
この数字を先に見ていたら、たぶん違う車を選んでいました。
一括で買える範囲を先に決める
「いくらの車が買えるか」ではなく、「今の貯金で無理なく一括で払えるのはいくらか」を先に決める。
順番を逆にするだけで、選ぶ車がかなり変わります。
中古も候補に入れる
私は当時、中古車をまったく検討していませんでした。
新車しか見ていませんでした。
今なら必ず中古も並べて比べます。
用途に対して十分な車という基準で選べば、選択肢はぐっと広がります。
こうした「お金の使い方の順番」を私が学び直したきっかけは1冊の本でした。
その内容と、我が家で実際に効いたことはお金の大学を読んだ感想の記事に書いています。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:ローンをやめて、家計はシンプルになりました
📝 この記事のまとめ
✅ 4年目に1,669,355円を一括で払い、RAV4を買い切った
✅ 月38,200円だった車本体の支払いが0円になった(維持費は別)
✅ 契約書を読み直して、手数料439,597円という現実を初めて理解した
✅ 借金がなくなって、家計の判断で迷うことが減った
やってみて、我が家はこう変わりました。
見積もりは無料。
今の保険証券が手元にあれば、入力はすぐ終わります
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト当時の自分に言いたいのは、「月々の金額ではなく、支払金合計を見てから決めよう」ということだけです。
それだけで、たぶん違う選択をしていました。
今、残クレの契約が残っている方も、焦らなくて大丈夫です。
まずは手元の契約書を出して、「支払金合計」と「最終回支払額」の2つを確認するところから始めてみてください。
それが分かれば、次にどうするかは自分で決められます。
※この記事は2026年7月時点の内容です。
金額はすべて私の契約書の記載に基づくもので、車種・頭金・期間・年率によって変わります。
ご自身の契約内容や一括精算の金額は、必ず販売店や信販会社にご確認ください。
保険・投資に関する記載は参考情報であり、最終的な判断はご自身の責任でお願いします。