日本高配当株を新NISAで始めた・30秒でわかる結論
2025年11月に、祖父の株を売った30万円で日本高配当株を始め、その後は楽天ポイントで銘柄を増やしました。
今では55銘柄に分散し、月平均1,547円の配当金(新NISA・非課税)が口座に入ってきます(2026年8月1日時点)。
始める前に「生活防衛資金・黒字家計・ローンなし」の3つを整えること、焦って一気に買わないことが大事でした。
 読者さん
株って難しそうだし、失敗したら怖い
インデックス投資はやってるけど、今の生活は何も変わらない…
幼い娘を育てながら家計管理を続けてきた私が、2025年11月に日本高配当株投資をスタートしました。
きっかけは、祖父が残してくれた株でした。
2021年からつみたてNISAで投資信託の積立を始め、新NISAへ移行したあとも続けていましたが、個別株を自分で選んで買った経験はありませんでした。
「株=短期売買でリスクが高いもの」という先入観があり、FP3級(2024年5月合格)でお金の知識をつけたあとも、実際に株を買うのはとても怖かったです。
「投資は難しいもの」という思い込みが、一番の壁でした。
この記事では、始めた理由・失敗・気づきを正直に書きます。
私が実際に使っているのは楽天証券の「かぶミニ®」(単元未満株=1株から少額で買える仕組み)です。
最初の30銘柄も1株ずつ少しずつ試せたので、まとまった資金がなくてもスタートできました。
今から口座だけ開いておくと、銘柄を調べながら動きやすいと思います。
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト高配当株投資とは?最初に誤解していたこと
正直に言うと、私は最初「株式投資は株価を細かく見て、安いときに買って高いときに売る短期売買」だと思っていて、高配当株も同じようなものだと考えていました。
でも実際はまったく違います。
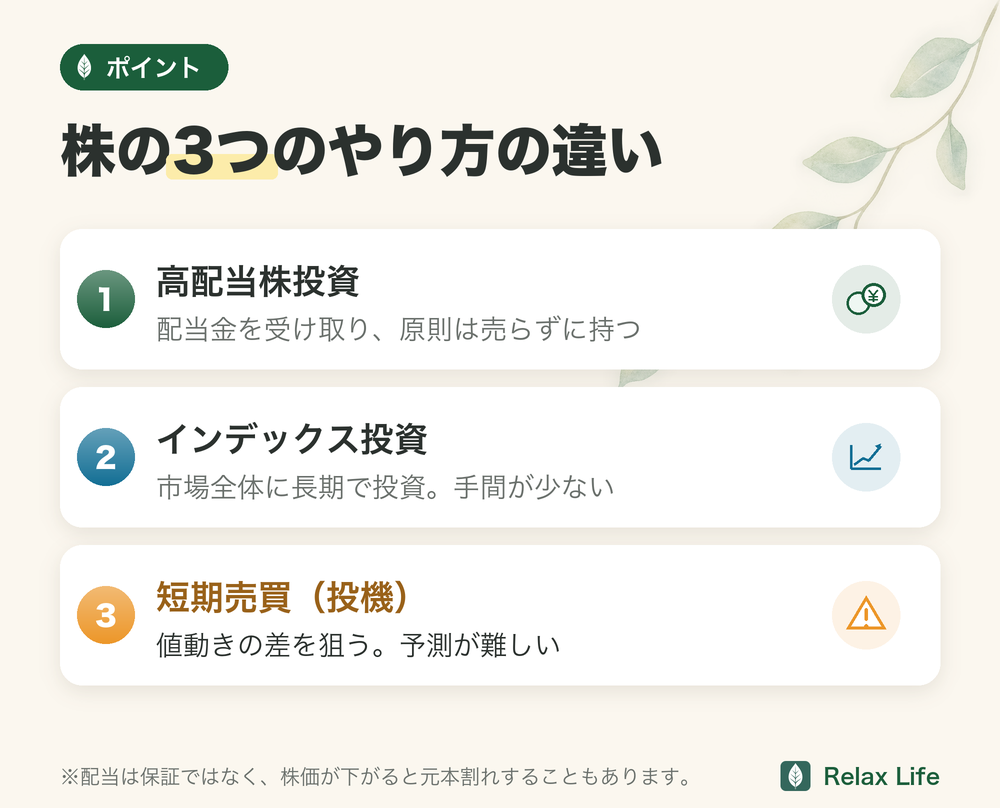
高配当株投資は、「利益を安定的に株主に還元してくれる会社の株を、割安なときに買い、ずっと持ち続ける」投資スタイルです。
「安く買って高く売る」のは投機(ギャンブルに近い行為)で、投資とは別物です。
企業が出す「配当金」を受け取り続けることが目的。
原則は売らずに長期保有。
投資した企業が成長するたびに、配当金が少しずつ増えていく。
日経平均やS&P500(アメリカの優良企業500社の詰め合わせパック)などの市場全体に投資し、資産を長期で最大化する方法。
手間が少なく、初心者でも仕組みを理解しやすい方法です。
株の値動きの差で利益を取る方法。
予測が難しく、リスクが高い。
厳密には「投資」ではなく「投機」に近い行為。
高配当株投資は「金の卵を産むニワトリを育てる」イメージです。
ニワトリを売ってしまったら、卵はもらえなくなります。
インデックス投資が「将来のために資産を最大化する方法」なら、高配当株投資は「今の生活を少しずつ豊かにしながら、将来も育てる方法」です。
私はこの2つをバランスよく使うようにしています。
新NISAのインデックス積立も並行して続けています。
詳しくはこちらをどうぞ。
投資を始める前に整えた3つの条件
高配当株投資を始める前に、私が意識して整えた土台があります。
いくら良い投資でも、土台がなければリスクが大きくなるためです。
生活費の6ヶ月分を「投資に使わない現金」として確保してから投資を始める。
これがあると、相場が下がっても焦らずに済む。
毎月の収支がプラスになっている状態で投資をする。
赤字家計のまま投資をすると、いつか投資資金を生活費に使うことになり、破綻する。
投資のリターンは「不確実」だが、ローンの金利は「確実」にかかる。
借金があるのに投資するのは、穴の空いたバケツに水を注ぐようなもの。
「投資を始める前に、まずこの3つを確認してください。
これが揃ってから投資の話です。」
私の場合、黒字の家計とローンなしの状態で、2025年11月にスタートしました。生活防衛資金はまだ貯めている途中で、半年分の180万円に届いたのは2026年8月です(最初の投資のお金は、祖父の株を売った30万円と楽天ポイントでした)。
生活防衛資金の作り方は別の記事で詳しく書いています。
土台が整ったら、次は証券口座を準備しましょう。
私は楽天証券を使っています。
口座開設は無料で、かぶミニ®なら1株から購入できます。
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト元手をどこから作ったのかは、こちらに実額で書いています。
半年やってみた3つの失敗と気づき
【失敗①】祖父の株を長年塩漬けにしていた
祖父が私のために残してくれた東京電力・中部電力の株、各100株。
2011年の東日本大震災・原発事故で東電株は急落し、配当金もゼロになりました。
「祖父が残してくれたものだから」「いつか戻るかもしれない」という気持ちから、損切り(損を受け入れて売ること)ができませんでした。
証券会社も親が契約した野村証券で、「売り方すらわからない」という状態が何年も続きました。
「知識がないまま保有し続けることが、一番のリスクでした。
もとは約50万円分あった2銘柄が、約30万円まで減っていました。」
最終的に電話で楽天証券に移管(別の証券会社へ株を移すこと)し、株価が少し戻ったタイミングで2銘柄を売却。
手元に30万円が入ってきたとき、「この30万円で祖父の思いを家族への配当金に変えよう」と決意しました。
【失敗②③】焦りで全部一気に注文した
最初の30銘柄を買う際、楽天証券のかぶミニ®では銘柄によって「寄付注文(市場が開いた瞬間の価格で買う)」と「リアルタイム注文」に分かれています。
「今月中に全部揃えなきゃ」と焦って、30銘柄すべてを寄付注文しました。
1つずつ確かめたわけではありませんが、高いタイミングで買った銘柄もあったと思います。
一方で、結果的に今の株価より大幅に安く買えた銘柄もあります。
半年経った今、実感していることがあります。
株価は一度上がっても、我慢して待っていれば下がってくることがある、ということです。
高配当株は急ぐ必要がありません。
「じっくり、割安なときに拾う」ものです。
(あとから過去チャートを見れば何とでも言えますが…笑)
半年後の現在地|配当金は「使っていいもの」でした
2025年11月に、祖父の株を売った30万円でスタートし、そのあと楽天ポイント10万円分で銘柄を増やしました(合計40万円)。
2026年8月1日時点では55銘柄に分散しています。
年間配当金 18,559円(NISA非課税)/月平均 1,547円/配当利回り 4.09%(取得価格ベース)/評価損益 +30,943円 ※2026年8月1日時点
月別の配当金実績は、このあとの章でそのまま公開しています。
月1,547円は少なく見えるかもしれません。
でもこれは「働かなくても自然と入ってくるお金」です。
しかも投資した企業が成長して増配すれば、毎年少しずつ膨らんでいきます。
 Tom
月1,547円あれば、娘とランチに行けるな。
来月もこの金額が自然と増えていくと思ったら、やっぱり投資って良いな、と実感しています😊
配当金は使ってもいい。
それが投資のモチベーションを高め、次の行動につながります。
半年間の配当金受取実績を公開
「実際のところ、どのくらいもらえているの?」という疑問に正直にお答えします。
2025年11月に始めて、2026年5月時点での受取・予測実績がこちらです。
その後も買い増しを続け、2026年8月1日時点では55銘柄・年間配当金18,559円(月平均1,547円)まで増えています。
| 月 | 配当金(税引前) |
|---|---|
| 3月 | ¥2,110 |
| 4月 | ¥218 |
| 5月 | ¥910 |
| 6月(予測) | ¥6,337 |
| 9月(予測) | ¥1,704 |
| 10月(予測) | ¥218 |
| 11月(予測) | ¥325 |
| 12月(予測) | ¥6,267 |
| 年間合計(予測) | 約¥18,089 |
※ この表は2026年5月時点の実績・予測です(年間合計はその時点の見込み)。
7〜8月・1〜2月は配当なし。
予測は楽天証券の配当スケジュールをもとにした概算。
実際の金額とは異なる場合があります。
2026年9月時点では、年間の見込みは約21,677円まで増加。
6月と12月に集中しているのは、3月・9月決算の日本株が多いためです。
「配当金が毎月均等にもらえるわけではない」という点は最初に知っておくといいと思います。
そして含み損益(保有株の評価額の変動)ですが、2026年8月1日時点でトータル約+3万円(+30,943円)のプラスになっています。
もちろん毎日動きますし、プラスの銘柄もあればマイナスの銘柄もある。
でも、それがまさに分散投資の意味で、全部がプラスでなくてもトータルでプラスであればOKという考え方です。
最初の30万円でまとめて買って土台を作り、その後は楽天ポイント10万円分で銘柄数を増やしてきました。
「一気に全力投入」ではなく、少額ずつ積み上げていくことで精神的なストレスも少なくなると実感しています。
始める前に知っておきたい高配当株のリスク
配当金が入ると、どうしても「毎月のおこづかいが増えた」ように感じます。
ただし、高配当株にもリスクがあります。
配当は保証ではありません
業績が悪くなると、配当が減ることがあります
株価が下がると、元本割れすることがあります
配当利回りが高いほど安全、とは限りません
1社に偏ると、その会社の業績に家計が振り回されます
新NISAでも、損失が出たときに税金面で取り戻せる仕組みはありません
本文で公開している配当金額も、あくまで私の現在地です。
将来も同じ金額が続くとは限らないので、生活費の前提にはしていません。
銘柄を選ぶ前に見るようにしている5つ
私はまだ投資のプロではありません。
だからこそ、難しい分析をする前に、最低限の確認項目を決めています。
買ったあとにやること
高配当株は、買った瞬間よりも、買った後の付き合い方が大事だと感じています。
- 配当金が入ったら、金額と入金日を記録する
- 株価が下がっても、すぐ売る前に買った理由を見直す
- 減配や無配のニュースがないか確認する
- 1つの業種に偏っていないか定期的に見る
- 配当金を使うのか、再投資するのかを決めておく
配当金は自由に使えるお金ですが、わが家では家計全体のバランスを見ながら扱っています。
「入ったからすぐ使う」ではなく、今の家計にとって何が一番助かるかを考えるようにしています。
インデックス投資と高配当株の使い分け
私の中では、インデックス投資と高配当株は役割が違います。
これから始めるなら、いきなり大きな金額を入れるより、生活防衛資金を守ったうえで、少額から仕組みを理解する方が安心です。
📚 あわせて読みたい
新NISAの積立設定は、新NISAオルカン積立を実践中でまとめています。
投資が怖かった頃の話は、投資が怖かった私が積立を続けられた理由に書いています。
暴落時の考え方は、暴落時に焦らないために決めていることも参考になります。
よくある質問(FAQ)
📚 あわせて読みたい
投資まわりの記事は、新NISA・高配当株まとめから一覧で読めます。
まとめ
📝 この記事のまとめ
✅ 高配当株は「短期売買(投機)」ではなく、優良企業を長期保有して配当金をもらう投資
✅ 投資前に「生活防衛資金・黒字家計・ローンなし」の3つを整えることが大前提
✅ 最大の失敗は「焦って全部一気に買った」こと、高配当株は急がなくてOK
✅ 始めて9か月で55銘柄・月平均1,547円(NISA非課税)まで育った
✅ 配当金は「再投資」でも「今の幸せに使う」でも正解、どちらも立派な投資の果実の使い方
祖父が残してくれた30万円が、今では毎月自動的に配当金を産む「ニワトリ」に育ちました。
このニワトリは、投資した企業が成長するたびに、毎年少しずつ大きくなっていきます。
私と同じような境遇の方、まずは楽天証券の口座だけ開いておくことから始めてみてください。
口座開設は無料。
かぶミニ®なら1株(数百円〜)から始められます。
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト