 読者さん
NISAを始めたいけど、貯金が少ないままで大丈夫かな…
医療保険も、本当に必要なのか分からない。
生活防衛資金と医療保険・30秒でわかる結論
生活防衛資金を貯めたことで、わが家は私の分だけで月7,782円(年93,384円)の医療保険を解約しました(妻の医療保険も解約しています)。
高額療養費制度で医療費の自己負担に上限があると知り、その上限額を貯金で払えるようになったからです。
今の保険は、夫婦で掛け捨ての収入保障保険のみ(約2,800円)。
生活防衛資金は、最低ライン75万円(生活費3か月分)から始めて、2026年8月に180万円まで貯まりました。
この記事では、金額の決め方・置き場所・貯め方と、医療保険を手放した理由を正直に書きます。
「NISAを始めたいけど、まず何から準備すればいいんだろう?」と迷っていませんか?
私もかつてそうでした。
家計の見直しや車のローン返済が終わる前に、NISAを始めてしまった時期があります。
でもFP3級(ファイナンシャルプランナー3級、お金の基礎知識を問う国家資格)の勉強を通じて気づいたことがあります。
「投資より先に用意しておきたいお金がある」ということです。
それが「生活防衛資金(急な出費や失業に備えて手をつけない現金)」です。
わが家の生活防衛資金は、結婚当初はゼロからのスタートでした。
結婚式の費用がかかり、新婚のころは貯蓄がほぼない状態だったんです。
そこからお金の勉強を続け、固定費を見直していくと、意識しなくても自然とお金が残るようになりました。
今では月々の生活費(遊びに使うお金=遊興費は除く)の半年分を確保できています。
正直なところ、まだ生活防衛資金を実際に使ったことはありません。
(車のローンを一括返済したときの貯金は、当時まだ生活防衛資金として分けていなかったお金です。)
でも「ある」というだけで、日々の不安が大きく減りました。
仮に入院するようなことがあっても費用を払える安心感、普通の貯金とは別に持っているという余裕。
それが心の安定に直結しています。
さらに生活防衛資金を持てたことで保険の必要性が下がり、月々の保険料を抑えることで、その分さらに貯蓄を積み上げる好循環もできています。
なお、公的医療保険の高額療養費制度(厚生労働省公式)により、入院時の医療費自己負担には上限があります。
詳細は加入している健康保険組合へご確認ください。
結論:わが家は「生活費の3ヶ月分=75万円」を最低ラインに設定
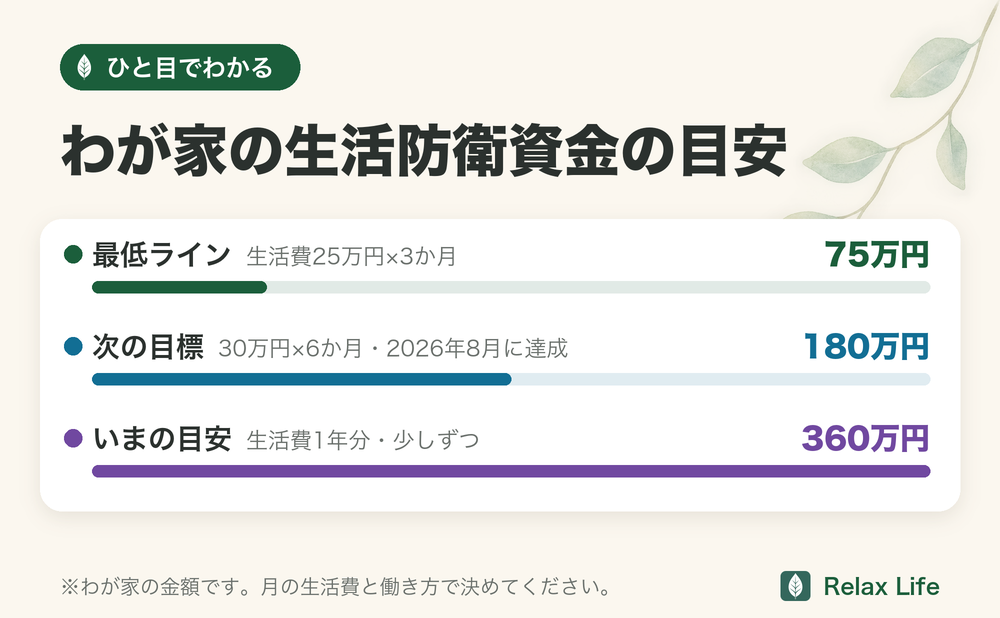
わが家は最低ラインを75万円、次の目標を180万円にしました。
現在は生活費1年分の360万円を目安に、余剰資金で少しずつ増やしています(2026年8月時点)。
生活防衛資金とは?「お金の土台」を理解しよう
生活防衛資金とは、突然の収入減・病気・失業などの緊急事態が起きたときに、生活を守るために使う現金のことです。
読者さん“生活防衛資金”って言葉、よく聞きますが、正直よくわかりません。
 Tom
簡単に言うと”もしもの時のための生活費の備え”です。
これがあるだけで、気持ちにすごく余裕が出ます。
貯金や投資とは別で管理するのがポイントで、「何かあったときのための手つかずのお金」と考えてください。
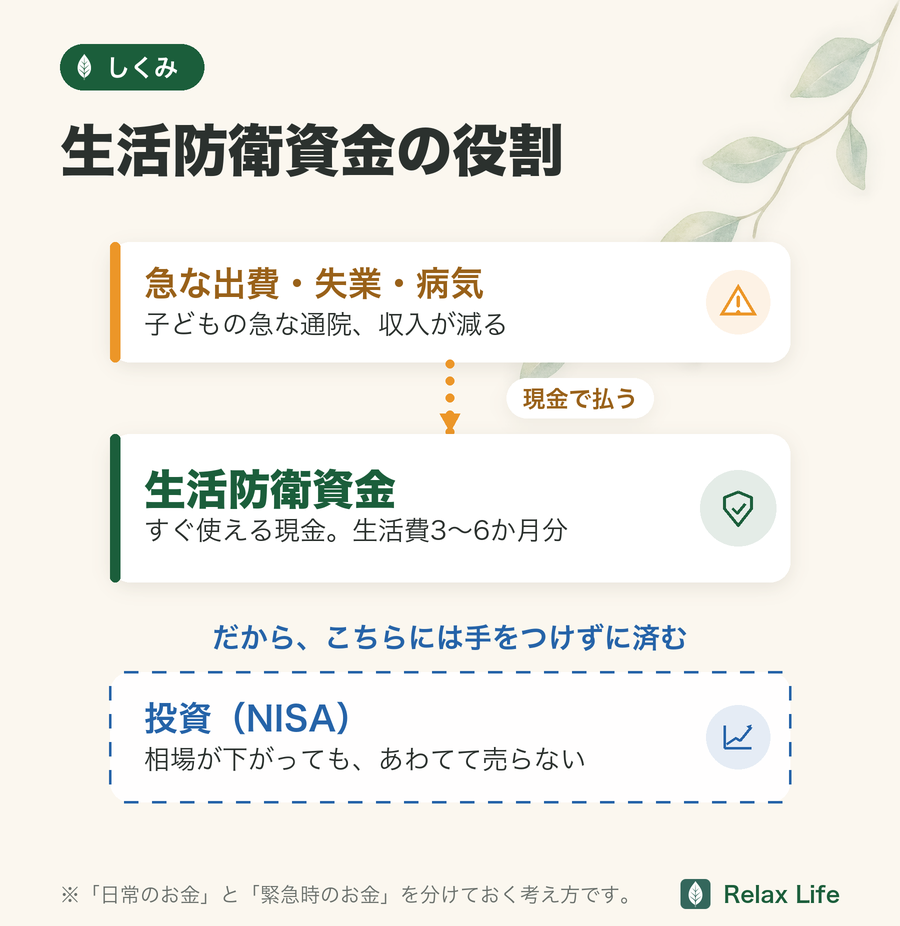
私が最初に生活防衛資金という言葉を知ったとき、「貯金とどう違うの?」と思いました。
違いはシンプルです。
| 項目 | 貯金 | 生活防衛資金 |
|---|---|---|
| 目的 | 目標のための積立 | 緊急時の生活維持 |
| 使うタイミング | 旅行・家電など | 失業・病気・災害など |
| 管理方法 | 目的別口座など | すぐ出せる場所(わが家は目的別口座に名前をつけて) |
つまり、生活防衛資金は、失業・病気・災害など、決めておいた緊急時に生活を守るためのお金です。
必要なときに使える状態で分けておくことが、家計の安心につながります。
なぜ投資より先に生活防衛資金?3つの理由
「早く投資を始めたほうが複利(増えた分がさらに増える効果)が効くのでは?」と思う方も多いはずです。
私もそう思っていました。
でも、投資より先に生活防衛資金を用意したほうがいい理由が3つあります。
① 相場が下落したときに資産を売らずに済む
投資は長期で持ち続ける(ホールドする)ことが大前提です。
でも、生活防衛資金がない状態で収入が急減すると、相場が暴落したタイミングで泣く泣く売却する羽目になります。
これが「最悪のパターン」です。
② 精神的な安心感が投資判断を冷静にする
「もし何かあっても6ヶ月は生活できる」という安心感があると、相場が多少下がっても慌てて売らずに済みます。
わが家も生活防衛資金を確保してから、NISA投資への向き合い方が格段に楽になりました。
③ 子育て中は急な出費が多い
長女が熱を出して急遽病院へ、幼稚園の行事グッズが急に必要になった…子育て中は想定外の出費が本当に多いです。
そのたびに投資を切り崩していたら、長期投資の意味がありません。
「日常で使うお金」と「緊急時に使うお金」を分けることが大事です。
生活防衛資金はいくら必要?わが家の考え方と目安金額
目安は、お金の大学(本)では「会社員なら生活費の半年分、自営業なら1年分」です。
読者さん自分の家庭では、生活防衛資金をいくら貯めれば安心なのでしょうか?
Tomうちは”生活費の何ヶ月分”という目安で考えています。
家庭によって違うので、わが家に合う金額を決めました。
わが家の場合、毎月の生活費はざっくり25〜27万円ほど。
そこで最低ラインは実際の生活費に近い「25万円 × 3ヶ月 = 75万円」に設定し、最終目標は余裕を見て「30万円 × 6ヶ月 = 180万円」としました。
この180万円は2026年8月時点で達成し、今は少しずつ1年分を目指しています。
| 状況 | お金の大学(本) | リベ大の公式サイト |
|---|---|---|
| 会社員 | 生活費の半年分 | 生活費の半年分 |
| 自営業 | 生活費の1年分 | 生活費の1〜2年分 |
| 子育て世帯 | 区分なし | 会社員は1年分 自営業は2〜3年分 |
出典:両学長『本当の自由を手に入れる お金の大学』/リベ大公式サイト「生活防衛資金の目安と貯めるべき理由」(2026年10月1日確認)
わが家は妻が時短勤務なので、万が一私の収入が途絶えたときのことを考え、最低ラインを75万円にしました。
ただ、実際の順番はNISAが先です(くわしくは下の「貯め方」で書きます)。
生活防衛資金の置き場所はどこがいい?わが家の選択
生活防衛資金は、必要なときにすぐ引き出せる場所へ置いておくと安心です。
株や投資信託は価格が上下しますし、定期預金はすぐに引き出しにくい場合があります。
私が選んだのはドコモSMTBネット銀行(旧・住信SBIネット銀行)の目的別口座です。
「生活防衛資金」専用の口座名をつけて管理しています。
普段使いの楽天銀行とは完全に分けることで、「つい使ってしまう」ことを防いでいます。
- ネット銀行の普通預金|金利が高め・いつでも引き出せる。
楽天銀行・ドコモSMTBネット銀行・auじぶん銀行など - 目的別口座(ドコモSMTBネット銀行など)|名前をつけて管理。
精神的な分離効果が高く「使えないお金」という意識が生まれる - 普通預金(メガバンク)|金利は低いが安心感はある。
ただし金利面ではネット銀行がおすすめ
重要なのは「メインの生活口座と完全に分けること」。
私は楽天銀行を日常の決済・引き落とし用、ドコモSMTBネット銀行を生活防衛資金専用と決めています。
分けることで「このお金は使えない」という意識が自然に生まれます。
ゼロから始める!生活防衛資金の賢い貯め方ステップ
「貯めたいけど、毎月カツカツで無理…」という方も多いと思います。
私もそうでした。
大事なのは「毎月先取りする仕組みを作ること」です。
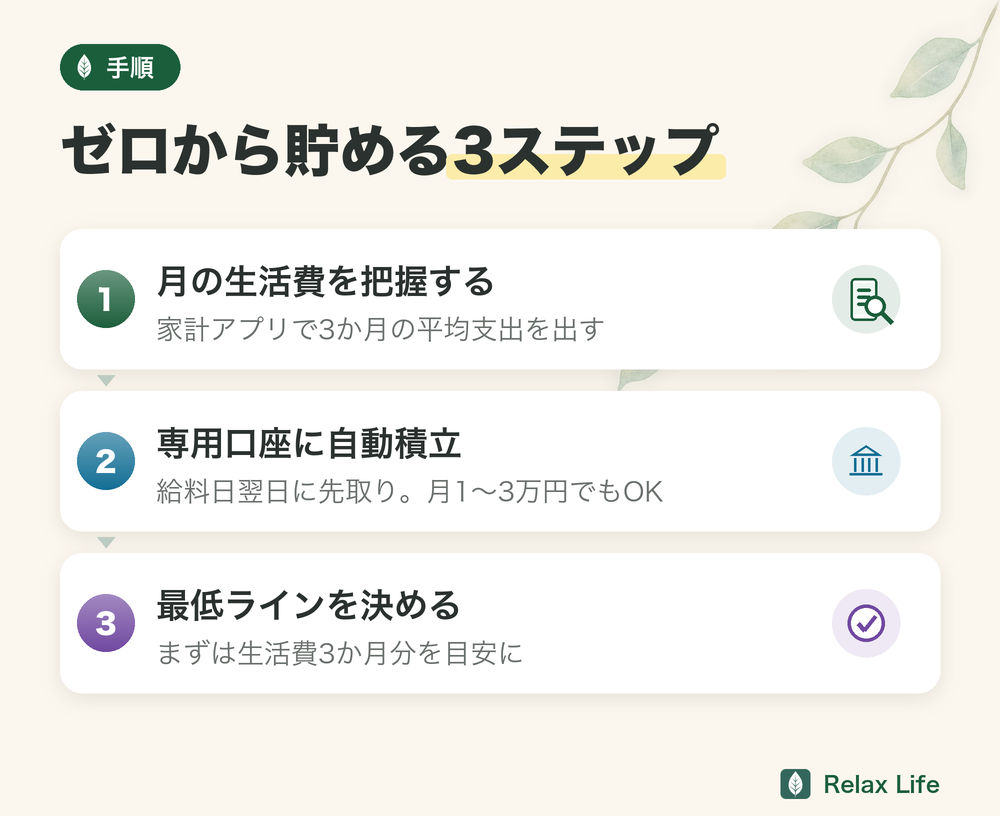
- 月の生活費を把握する|まずマネーフォワードME(収支を自動で集計できる家計管理アプリ)で3ヶ月の平均支出を出す。
「うちは月いくら使ってるか」を把握するのが最初の一歩 - 専用口座を作り、自動積立を設定|給料日翌日に自動振込。
「余ったら貯める」ではなく「先に移してから生活」。
月1〜3万円でもOK - 最低ライン(3ヶ月分)を決める|投資・返済・現金の順番は家計と借入条件を確認して決める
固定費の見直し後は、先取り貯金に、固定費の削減で浮いた分を上乗せしました。
NISAでは月33,333円を積み立てていましたが、当時は車のローン返済も残っていました。
貯金から1,669,355円を一括返済した直後は、残高が半分以下になった記憶です。
正確な残高は分かりません。
その後は現金を貯める速度が上がり、約2年半で180万円まで貯め直しました。
2026年8月時点では、生活費1年分の360万円を目安に少しずつ増やしています。
私の場合は、車のローンを返してからNISAを始めればよかったと振り返っています。
これから始める方には、先に借金(住宅ローン以外)を返してから始めることをおすすめします。
ただし、返済を優先するか手元資金を残すかは、金利・返済条件・必要な現金を確かめてから決めると安心です。
やってはいけない!生活防衛資金のNG行動
生活防衛資金を正しく活かすために、やってはいけないことも知っておくと安心です。
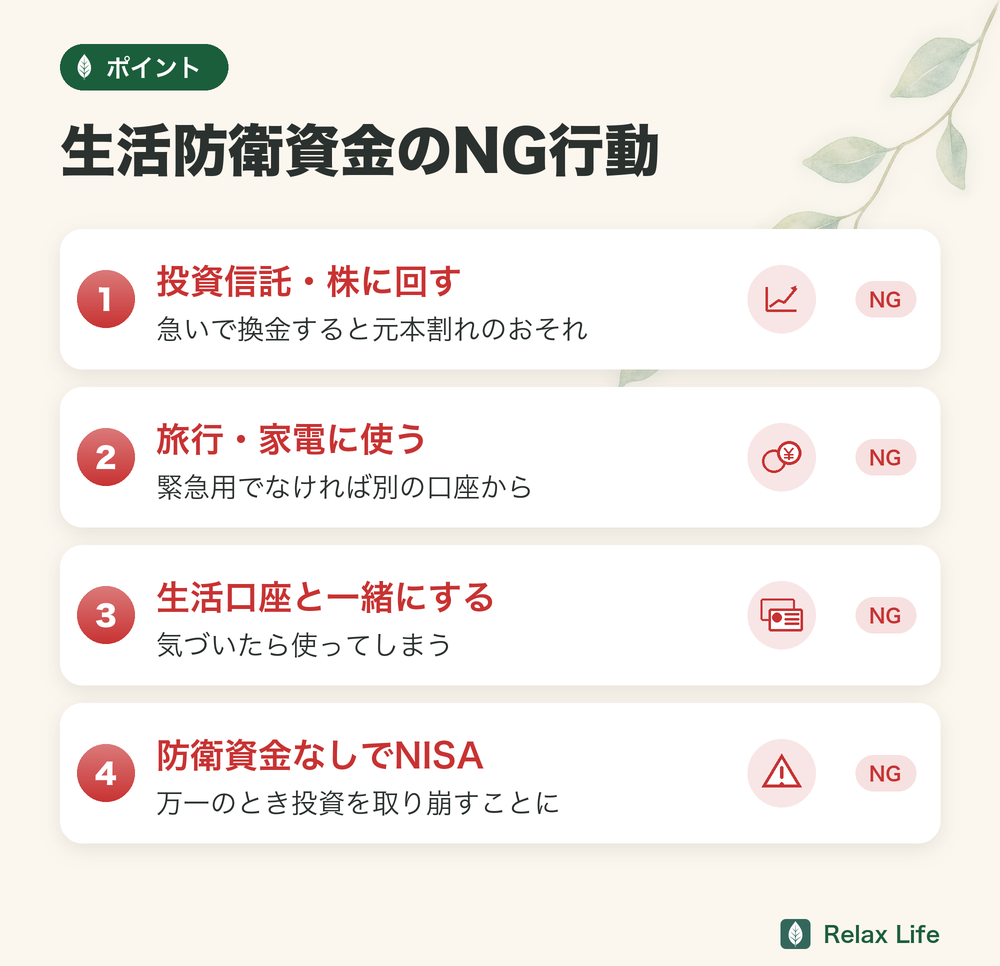
「いざというときに使えること」を優先するのが生活防衛資金です。
大きく増やすより、使いやすさと安全性を重視すると安心です。
金利が多少低くても、流動性(すぐ引き出せること)と安全性を優先するのがおすすめです。
生活防衛資金が貯まったら次にやること
生活防衛資金の最低ライン(3ヶ月分)が貯まったら、次のステップに進めます。
これから始めるなら、この順番がおすすめです(私自身はNISAを先に始めました):
① 生活防衛資金(3ヶ月分)を確保→ まずここを最優先
② 新NISA(国が用意した非課税の投資制度)のつみたて投資枠でオルカン(全世界株式インデックスファンド(市場全体の動きに連動する投資信託)の愛称)積立を開始→ 月3〜5万円からスタート
③ 生活防衛資金を6ヶ月分に増やしながら投資額を増やす→ 両輪で進める
④ 高配当株(配当金が多い株のこと)投資を少しずつ追加→ インデックス+高配当の2本柱へ
「全部一気にやろうとしない」のがコツです。
まず生活防衛資金という土台を作り、そのうえに投資という建物を建てていくイメージです。
家計管理の全体像が気になる方はこちらもどうぞ。
生活防衛資金が貯まったので、医療保険を解約しました(実体験)
読者さん生活防衛資金が貯まったら、医療保険はいらなくなるんですか?
Tomわが家の場合は、解約しました。
生活防衛資金を整えていちばん大きく変わったのは、投資ではなく保険でした。
私が入っていた医療保険(月7,782円)は解約し、今は加入していません。
年間にすると93,384円です。
正直に書くと、この金額には情けない経緯があります。
もともとは月2,835円の医療保険に入っていました。
それを途中で、がんや心疾患の一時金などの特約が付いた月7,782円の保険に乗り換えていたのです。
保障は手厚くなりましたが、保険料は約2.7倍。
当時は「必要な保障がどれくらいか」を自分で計算できていませんでした。
そのあと生活防衛資金が貯まり、公的な保障の仕組みを調べて「もう保険で備えなくてよい」と思うようになりました。
ただ、担当者に連絡するのが面倒で、解約するのも不安だったので、しばらく先延ばしにしていました。
背中を押したのは、収入保障保険の契約年数と保障額が理想と違い、いざというとき家族が困ると気づいたことです。
生活費から必要な保障額を計算し直し、収入保障保険をFWDに乗り換えたとき(2026年1月〜)に、医療保険も解約しました。
今のわが家の保険は、夫婦で掛け捨ての収入保障保険のみ(約2,800円)です。
医療保険・貯蓄型の保険はどちらも持っていません。
解約した保険の中身(何を手放したか)
「解約しました」だけでは判断材料にならないので、手放した保障の中身も出します(メットライフ生命 新終身医療保険730日型+特約5本/夫の契約)。
| 保障 | 金額 |
|---|---|
| 入院(病気・事故) | 日額6,000円 |
| 手術 | 入院中12万円/外来3万円 |
| がん(悪性新生物)一時金 | 100万円 |
| 心疾患・脳血管疾患の一時金 | 各100万円 |
| 先進医療(保険がきかない新しい治療) | 技術料と同額+一時金5万円 |
| 保険料(夫) | 月7,782円 |
並べてみると悪い保険には見えません。
それでも手放せたのは、「この保障が必要になる確率と金額」と「自分の貯金で払える額」を比べられるようになったからです。
がん一時金100万円は心強い一方、その保障のために10年で約93万円、20年で約187万円を払う契約でもありました。
解約を決めた4つの理由
思い切って解約できたのは、次の4つがそろったからです。
この4つのうち1つでも欠けていたら、私は解約していません。
- 公的な医療保険に自己負担の上限があると知ったこと。高額療養費制度(厚生労働省公式)により、医療費の自己負担は月ごとの上限額までで済みます(上限額は年齢と所得で変わります)。
- 生活防衛資金が貯まったこと。上限額までの自己負担は、保険ではなく手元の現金で払えると判断できました。
- 家計が黒字で、毎月いくら使っているか把握できていたこと。「いくらまでなら現金で出せるか」が数字で分かっている状態です。
- 働けなくなるリスクは収入保障保険でカバーしていること。医療費そのものより、収入が止まることのほうが家計には重いと考えました。
保険を減らせたのは節約が上手くなったからではなく、「公的な保障と自分の貯金でどこまでカバーできるか」を数字で確認できたからでした。
「もし病気になったら」と考え始めると、不安はいくらでも大きくなります。
不安の大きさではなく、「医療費の自己負担の上限額(高額療養費制度)まで、今の貯金で払えるか」を数字で確かめてから決めると、保険を選びやすくなります。
注意したいのは、上限額が「月の1日から末日まで」ごとに計算されることです。
月末に入院して翌月に退院すると、2か月それぞれに上限額までの自己負担がかかることがあります(厚生労働省)。
また、入院は昔より短くなっています。
退院した人の平均在院日数は、1996年の40.8日から2023年は28.4日になり、病院を退院した人の約7割は14日以内に退院しています(厚生労働省「患者調査」)。
同じ判断が向かない人(正直に書きます)
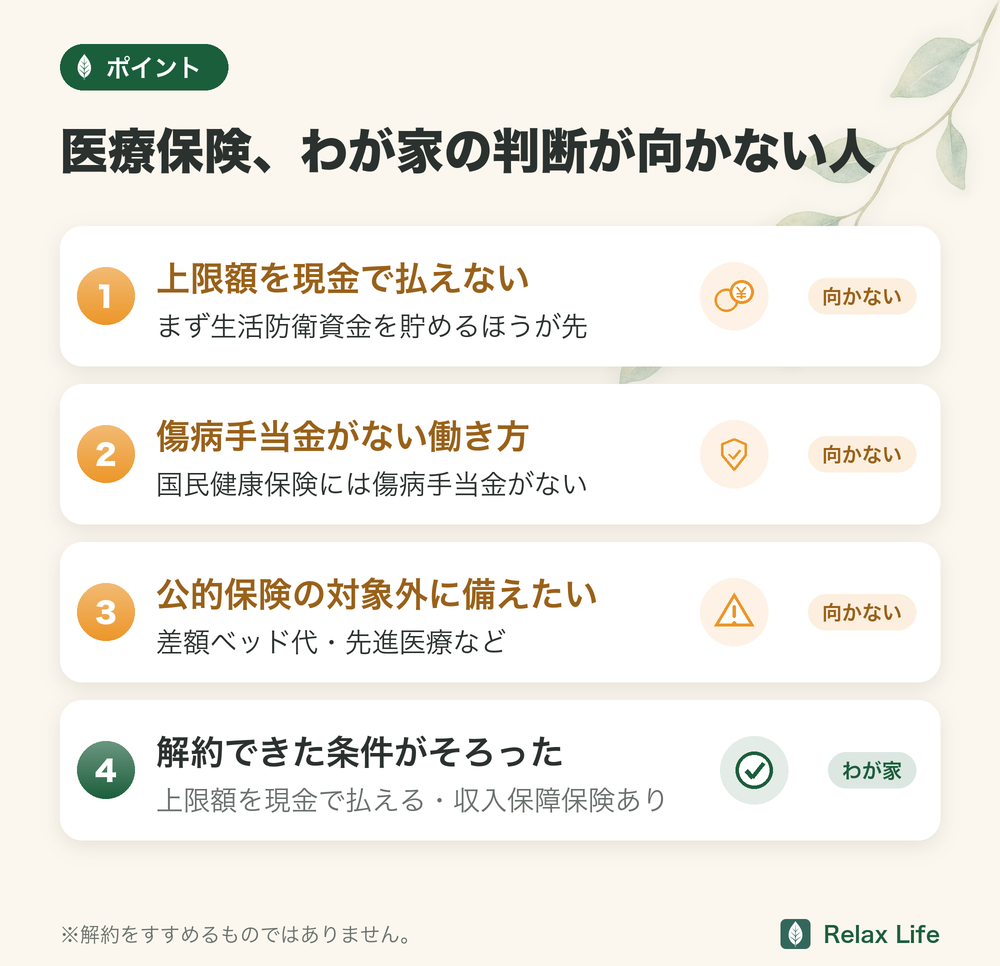
これはわが家の条件での判断で、誰にでも当てはまるものではありません。
次のような場合は、医療保険を続けるほうが合っていると思います。
- 自己負担の上限額を、現金ですぐ払えない状態の人。まず生活防衛資金を貯めるほうが先です。
- 休んだときの傷病手当金がない働き方の人。会社員などが入る健康保険には、病気で働けない期間の給付(傷病手当金)がありますが、国民健康保険にはありません。自営業・フリーランスの方は、働けない期間の生活費を自分で用意する必要があります。
- 差額ベッド代(個室などを選んだときの追加料金)や先進医療など、公的保険の対象外の費用に備えたい人。これらは高額療養費制度の対象外なので、上限額とは別に自己負担になります。
- 不安を減らすこと自体に価値を感じる人。「保険料を払って安心を買う」という選び方も間違いではありません。
保険の必要性は、家族構成・貯蓄額・働き方・健康状態によって変わります。
この記事はわが家の記録であり、解約をすすめるものではありません。
自己負担の上限額や傷病手当金の有無は、加入している健康保険(健保組合・協会けんぽ・国民健康保険)へご確認ください。
生活防衛資金を使ったあとの戻し方
生活防衛資金は、貯めたら二度と触らないお金ではありません。
病気、休職、家電の故障など、決めていた目的で使ったなら役割を果たしたことになります。
大切なのは、使ったことを責めるのではなく、家計が落ち着いてから戻す計画を作ることです。
- 使った理由と金額を記録する
- 毎月の赤字が続いていないか確認する
- 一時的に投資や特別費の積立額を見直す
- 無理のない月額で生活防衛資金を戻す
- 元の目安まで戻ったら、ほかの積立を再開する
「早く元に戻したい」と生活費を削りすぎると、また取り崩す原因になります。
家族の生活を守るためのお金なので、回復も家計を壊さない速度で進めます。
年1回は必要額を見直す
必要な金額はずっと同じではありません。
転職、育休、住宅購入、子どもの進学などで毎月の生活費や収入の安定性が変わったら、何か月分を現金で持つかも見直します。
金額に唯一の正解はないため、家計の支出と働き方を基準に決めます。
よくある質問(FAQ)
防衛資金は「使うためのお金」ではなく「使わなくていい安心を買うお金」だと、いまは感じています。
✅ まとめ:生活防衛資金は「お金の土台」
生活防衛資金は、家計管理や資産形成の「土台」です。
これがあるかないかで、投資への向き合い方・心の余裕がまるで変わります。
📝 この記事のまとめ
✅ 生活防衛資金は「緊急時の生活を守る現金」、会社員なら生活費の半年分が目安
✅ 置き場所はすぐ引き出せるネット銀行の普通預金や目的別口座、投資に回してはいけない
✅ 先取り積立で月1〜3万円ずつ貯める、余ったら貯めるは機能しない
✅ 生活防衛資金・借金返済・投資の3つを並べ、自分の順番を決めることが大事
まずは毎月の生活費から、3ヶ月分の目安を計算してみてください。
わが家は75万円を最低ラインにしましたが、実際にはNISAを先に始め、車のローンを返したあとに現金を貯め直しています。
遠回りも含めて、今の家計に合う順番へ少しずつ整えていけば大丈夫です。