
「子どもの教育費って、結局いくらかかるの?」——漠然と不安になりますよね。まずは公的な調査データで全体像をつかみ、そのうえで「いつ・いくら・どうやって」準備すればいいかを、我が家の実例とともに整理します。
幼稚園〜高校までの教育費(文科省データ)
文部科学省の「子供の学習費調査(令和5年度)」によると、1年間・子ども1人あたりにかかる学習費(授業料だけでなく、給食費・塾・習い事なども含む金額)は次のとおりです。
我が家が新NISAの積立に使っている証券会社です
| 学校の種類 | 公立(年間) | 私立(年間) |
|---|---|---|
| 幼稚園 | 184,646円 | 347,338円 |
| 小学校 | 366,599円 | 1,741,516円 |
| 中学校 | 542,450円 | 1,560,359円 |
| 高等学校(全日制) | 596,954円 | 1,179,261円 |
この金額を幼稚園3歳から高校3年までの15年分あわせると、進路のパターンごとに次のような合計になります(同じ調査より)。
- すべて公立:約614万円
- 幼稚園だけ私立、小中高は公立:約665万円
- 幼稚園と高校が私立、小中は公立:約838万円
- すべて私立:約1,969万円
すべて私立にすると、すべて公立の約3.2倍になります。差がいちばん大きいのは小学校で、公立が年約37万円、私立が年約174万円と4.8倍もの開きがあります(出典:文部科学省 子供の学習費調査)。
 読者さん
思っていたより幼稚園が安いのはどうして?
 パパ
2019年10月から幼児教育・保育の無償化が始まっているからだよ。あとで詳しく書くけど、3〜5歳は保育料そのものがかからないんだ。
大学でかかる費用(日本政策金融公庫データ)
高校卒業後に大学へ進む場合は、さらに費用がかかります。日本政策金融公庫の調査(令和3年度・現時点で公表されている最新版)では、大学の費用は「入学のときにかかるお金」と「1年間かかるお金」に分けて調査されています。
| 進学先 | 入学費用 | 在学費用(1年) | 4年間の合計(入学費用+在学費用×4年) |
|---|---|---|---|
| 国公立大学 | 67.2万円 | 103.5万円 | 約481万円 |
| 私立大学(文系) | 81.8万円 | 152.0万円 | 約690万円 |
| 私立大学(理系) | 88.8万円 | 183.2万円 | 約822万円 |
この「在学費用」には、授業料のほかに通学費・教科書代・塾の費用・一人暮らしをする場合の仕送りも含まれています。つまり自宅から国公立大学に通えれば、負担はこの金額よりかなり抑えられます。
同じ調査では、高校入学から大学卒業までの累計も出ています。国公立大学なら743.0万円、私立大学文系なら951.6万円、私立大学理系なら1,083.4万円。いちばん大きな出費が「高校3年間+大学4年間」の7年間に集中することがわかります(出典:日本政策金融公庫 教育費負担の実態調査結果)。だからこそ、そこに向けて早めに備えるのが効きます。
結局トータルでいくら?(目安)
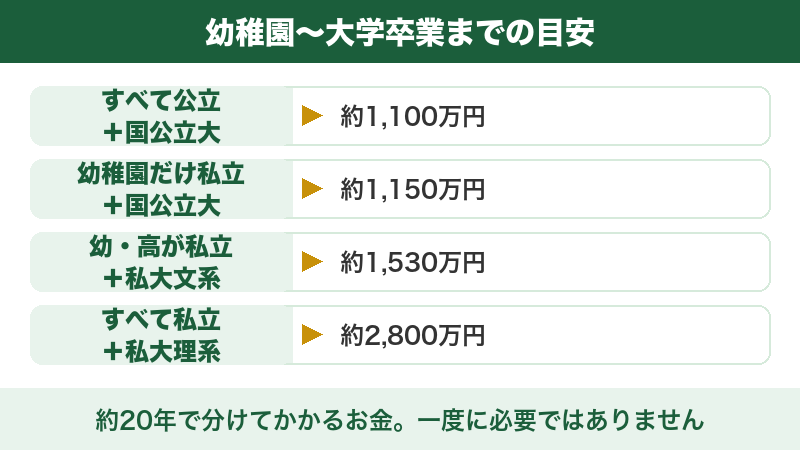
文部科学省の15年分と、日本政策金融公庫の大学4年分を単純に足すと、幼稚園から大学卒業までの目安は次のようになります。
- すべて公立+国公立大学:約1,100万円(614万+481万)
- 幼稚園だけ私立+国公立大学:約1,150万円(665万+481万)
- 幼稚園と高校が私立+私立大学(文系):約1,530万円(838万+690万)
- すべて私立+私立大学(理系):約2,800万円(1,969万+822万)
大きな数字に見えますが、これは生まれてから22歳までの約20年間で分けてかかるお金です。一度に必要になるわけではないので、必要以上に怖がらなくて大丈夫です。ポイントは「いちばん大きい大学費用に、時間をかけて備える」こと——これだけです。
※調査の年度が違うため、単純に足した概算です。地域・進路・年度によって実際の金額は変わります。
先に知っておきたい「使える公的支援」
総額の目安を見て不安になった方に、先にお伝えしたいことがあります。教育費は「全額を自分で用意しなければいけないお金」ではありません。2026年7月27日時点で使える主な公的支援を、時期の順にまとめます。
①幼児期(0〜5歳):幼児教育・保育の無償化
2019年10月から始まった制度です。3歳から5歳までは、幼稚園・保育所・認定こども園の利用料が無償になります。0歳から2歳までは、住民税非課税世帯が対象です。幼稚園の預かり保育は月1.13万円まで、認可外の施設は3〜5歳で月3.7万円までが上限として補助されます(預かり保育や認可外の補助は、市区町村から「保育の必要性」の認定を受ける必要があります)。出典:こども家庭庁 幼児教育・保育の無償化。
②高校(15〜18歳):高等学校等就学支援金【2026年度から新制度】
授業料に充てるためのお金が国から学校に支払われる制度です(自分の口座に振り込まれるのではなく、学校が代わりに受け取って授業料と相殺します)。2026年4月1日施行の新制度で所得制限がなくなりました。支給の上限額(年額)は公立118,800円/私立の全日制457,200円/国立115,200円です(私立の通信制は337,200円)。ただし、新制度の対象外となる在校生などには経過措置(私立396,000円または118,800円)が適用されます。自分の子が新制度・経過措置のどちらかは、学校からの案内で必ず確認してください。また申請が必要で、黙っていても支給されません。出典:文部科学省 高等学校等就学支援金。
③大学など(18歳以降):高等教育の修学支援新制度
授業料・入学金の減免と、返さなくてよい給付型奨学金を組み合わせた制度です。世帯の収入などの条件がありますが、令和7年度からは、子どもが3人以上いる世帯(多子世帯)の学生は所得制限なく授業料等の減免の対象になっています。対象になるかは進学先や世帯の状況で変わるので、高校3年生の春(予約採用の申込時期)までに調べておくのが大事です。出典:文部科学省 高等教育の修学支援新制度。
※制度は変わります。ここに書いた金額・条件は2026年7月27日に各公的機関の公表資料で確認したものです。実際に申請するときは、必ず学校からの案内と公式サイトで最新の条件をご確認ください。
読者さん高校の授業料支援で浮いた分は、教育費の貯金へ回せますか?
パパそう考えるのが正解だと思う。ただし塾代や受験費用は別にかかるから、「高校はお金がかからない」とまでは言えないよ。
いつ・何にお金がかかる?時期別のカレンダー
総額だけを見ると身構えてしまうので、「どの時期に、どんな出費が来るか」を先に知っておきましょう。金額は前の章の公的データ(1年あたり)を目安にしています。
0〜2歳:保育料がいちばん重い時期(無償化の対象外)
保育料は世帯の所得と自治体で決まり、この時期は無償化の対象になりません(住民税非課税世帯は対象)。やること:ここは「貯める」よりも、家計を回すことを優先してOKです。児童手当を使わずに別口座へ置いておくだけで十分です。
3〜5歳:無償化で負担が軽くなる=いちばんの「貯めどき」
保育料が無償になるため、家計の余裕が出やすい時期です。ここで浮いたお金を、そのまま教育費の積立に回せると後がとても楽になります。公立幼稚園の学習費は年約18万円、私立で年約35万円が目安です。
小学校(6〜12歳):公立なら年約37万円。高学年から塾が増える
学費自体は落ち着きますが、公立小学校の学習費のうち約7割は「学校外活動費」(塾・習い事)です。中学受験をする場合は、4年生ごろから塾代が大きくなります。やること:この時期がいちばん積立を続けやすいので、毎月の自動積立を止めないことを優先します。
中学校(12〜15歳):公立なら年約54万円。部活と塾が重なる
制服・部活の道具・修学旅行に加え、高校受験の塾代が乗ってきます。やること:ここから先の出費は「毎月の家計」からまかなうのが基本。貯めたお金は大学のために手をつけないでおきます。
高校(15〜18歳):公立なら年約60万円。授業料は支援金で軽くなる
2026年度からの新制度で授業料の支援に所得制限がなくなりました。ただし塾代・受験費用・模試代・交通費は別にかかります。日本政策金融公庫の調査では高校3年間の入学・在学費用は261.8万円(令和3年度)です。
大学(18歳〜):最大の山。入学時に一括で数十万〜100万円超
教育費でいちばん怖いのは総額ではなく、「入学のときに一度にまとまったお金が必要になること」です。入学費用は国公立で67.2万円、私立文系で81.8万円、私立理系で88.8万円が目安。やること:18歳の春に現金で払える状態にしておくのがゴールです。
いつ・いくら貯める?(逆算の考え方)
教育費の準備は、「いちばんお金がかかる大学入学(18歳)」から逆算して考えるとシンプルです。
- 目標:大学費用として18歳までに300万〜500万円を用意できると安心(進路で調整)。
- 毎月の積立目安:0歳から18年で400万円を貯めるなら、月およそ1.5万〜2万円。ここに児童手当(全額貯めれば約200万円超)を組み合わせれば、負担はぐっと軽くなります。
- 小学校〜高校の学費は、基本的に毎月の家計(給料)からまかない、貯めたお金は大学のために取っておくのが王道です。
児童手当を教育費の土台にする話は 児童手当は使う?貯める? にまとめています。
我が家の教育費の準備法(実体験)
我が家は、15年後の大学資金を目標に、新NISA(インデックス投資)で準備しています。現時点でNISAだけでも約400万円まで積み上がりました。教育費は「時間を味方につけられる」代表的な出費——子どもが小さいうちから始めれば、少額の積立でも複利でしっかり育ってくれます。
同時に、我が家は老後資金も並行して積み立てています。教育費だけに全力投球すると、自分たちの老後がおろそかになるからです。「教育費」と「老後資金」は、どちらか一方ではなく両方を少しずつ——これが我が家の方針です。
なお、教育資金の準備で「学資保険はどうなの?」と迷う方も多いはず。我が家が学資保険を選ばなかった理由と、向いている人については 学資保険は必要ない?新NISAで準備した理由 で公平に解説しています。
投資で教育費を準備するリスクと、現金・NISAの分け方
我が家は大学資金を新NISAで準備していますが、投資に元本の保証はありません。教育費は「使う時期が決まっているお金」なので、ここは正直に、リスクと対策の両方を書いておきます。
知っておくべき3つのリスク
- ①入学の直前に値下がりが重なることがある:18歳の春に必要なお金なのに、そのタイミングで相場が下がっていると、減った状態で売らざるを得なくなります。これがいちばん現実的なリスクです。
- ②いつ・いくらになるかは誰にもわからない:「◯年で◯%増える」と決まっているものではありません。増えることもあれば、元本を下回ることもあります。
- ③慌てて売ってしまう:値下がりの局面で不安になって売ると、損が確定します。生活防衛資金がないと、この行動を取りやすくなります。
我が家の分け方(考え方だけまねしてください)
- 1〜3年以内に使うお金は、現金(普通預金・定期預金):来年の学費、受験費用、入学金など。値動きするものに置かないのが鉄則です。
- 10年以上先に使うお金は、新NISAでの積立も選択肢:我が家は15年後の大学資金という前提で、インデックス投資で準備しています。
- 使う3〜5年前から、少しずつ現金に移していく:これがいわゆる「出口」の準備です。18歳で全額必要になるなら、15歳ごろから毎年少しずつ売って現金に変えておくと、入学の年の相場に振り回されにくくなります。
- 投資より先に生活防衛資金:生活費3〜6か月分の現金を確保してから始めます。
つまり「全額を投資」でも「全額を貯金」でもなく、使う時期で置き場所を変えるという考え方です。値動きが不安な方は、教育費のうち半分を現金、半分を積立にするだけでも十分に前進です。
※これは我が家の方針の紹介で、特定の商品や投資方法をおすすめするものではありません。投資は元本保証がなく、最終的な判断はご自身の責任でお願いします。
教育費を準備するときの注意点
- 大学費用(長期)はNISAでもOK、直近で使うお金は現金で:18年先の大学費用は投資の時間を活かせますが、来年の学費など近い出費は値動きのない貯金で確保します。
- まず生活防衛資金を確保:教育費の投資より先に、生活費3〜6か月分の現金を(→ 生活防衛資金)。
- 親の老後資金とのバランス:教育費に偏りすぎない。老後資金は自分でしか準備できません。
- 奨学金・支援制度も選択肢:全額を親が用意しなければ、ではありません。高等教育の修学支援制度など公的サポートもあります。
今日からできる3つのこと
最後に、この記事を読んだあとに何をすればいいかを3つだけに絞ります。全部やらなくて大丈夫です。1つでも進めば、不安はかなり減ります。
①「お金がかかる年」を紙に書き出す
子どもの今の年齢に数字を足すだけです。高校入学は「今の年齢+(15−今の年齢)」の年、大学入学は18歳になる年。「2044年に大学入学」と書けたら、それが目標の期限になります。これだけで「いつまでに、いくら」が具体的になります。
②児童手当が入る口座を、生活費の口座と分ける
同じ口座に入れておくと、生活費と混ざって残りません。我が家は児童手当を全額貯めています。やることは口座を1つ用意して、振込先をそこに変えるだけです。
③生活防衛資金がいくらあるかを確認する
教育費の準備より先に確認したいのがここです。生活費3〜6か月分の現金があるかを見て、足りなければ先にそこを埋めます。順番を間違えないだけで、値下がりの局面でも慌てなくなります。
よくある質問(FAQ)
📚 あわせて読みたい
📚 あわせて読みたい
収入が下がる時期の乗り切り方は、育休・時短で収入が減ったときの家計の守り方にまとめています。
まとめ:教育費は「早く・分けて・時間を味方に」
子どもの教育費は、大学まで含めると1人あたり約1,100万〜2,800万円が目安。大きな数字ですが、20年かけて準備でき、いちばん大きい大学費用も「早く始めれば時間が助けてくれる」お金です。我が家は児童手当+新NISAで、老後資金と並行しながら無理なく積み立てています。今日、教育費用の積立を月1,000円でも始めること——それが18年後のいちばんの安心になります。
口座開設は無料。まず開くだけでも、始めたいときにすぐ動けます
※金額は各種調査の目安であり、進路・地域・年度で変わります。本文の金額・制度は2026年7月27日に文部科学省・日本政策金融公庫・こども家庭庁の公表資料で確認しました。制度は変わるため、申請時は必ず公式情報をご確認ください。投資は元本保証がなく、最終判断はご自身の責任でお願いします。