📋 この記事でわかること
👇 クリック・タップで解決策に移動できます
夫婦の家計管理・30秒でわかる結論
結論から書くと、楽天銀行に夫婦の共同口座はありません(普通預金は一人一口座の決まりです)。
わが家は、夫名義の楽天銀行口座を家計用にして、カードは家族カードで共有する形にしました。
家計に関する支払い手段は夫婦とも楽天カード(本カード&家族カード)、でも家計のお金の出入り口はひとつの口座。
これで毎月の出入りが一目で分かるようになりました。
この記事では、共同口座の代わりになる3つの方法と、わが家の手順を順番に説明します。
 Tom
夫婦でお金を管理していると、お金の流れが見えにくくなりませんか?
わが家では楽天銀行を中心に口座の置き場所を整理したことで、管理しやすくなりました。
その実体験をお伝えします。
夫婦のお金の管理、どの方法がいい?3つの型と選び方
夫婦の家計管理には、大きく分けて3つのやり方があります。
どれが正解というものはなく、大事なのは「二人が納得して続けられるか」です。
まずは3つの型を知って、我が家に合うものを選びましょう。
型①:ひとつの財布にまとめて共同管理する
夫婦の収入をまとめて1つの口座(生活費口座)に集め、そこから支払いも貯金もする方法です。
型②:費目ごとに分担する
「夫は家賃・光熱費・通信費、妻は食費・日用品」のように、担当する支出を分ける方法です。
型③:どちらかがまとめて管理する(お小遣い制)
片方が家計全体を管理し、もう片方にお小遣いを渡す方法です。
ケンカにならない選び方のコツ
どの型を選んでも、うまくいく夫婦に共通するのは「お金を二人で“見える化”して共有していること」です。
片方しか知らない状態は、不信やケンカのもとになります。
家計簿アプリで残高を二人が見られるようにするだけでも、驚くほどモメなくなります(→ アプリの使い方は 家計管理の始め方(MoneyForward) で解説しています)。
ちなみに我が家は、生活費の口座を楽天銀行にまとめる型①の“共同管理よりの形”にしています。
口座を操作するのは名義人ですが、残高は夫婦で共有しているので、「何にいくら使ったか」がガラス張り。
お金の話でモメることが、ほとんどなくなりました。
楽天経済圏でまとめる具体的なやり方は 楽天コンボとは? にまとめています。
毎月ちゃんと管理しているのに、なぜかお金が残らない
 読者さん
家計を管理しているつもりなのに、なぜかお金が残りません。
 Tom
私も以前はそうでした。
正直、どこに使ったのかよく分かっていませんでした。
妻と話し合ったことはありませんでしたが、2人とも「子どもが生まれたら、養育費や学費を貯めながら暮らしていけるのか」という漠然とした不安を抱えていました。
口座やクレカがバラバラのまま管理しようとすると、毎月いくら使っているのかが見えにくくなります。
子育てが始まってから支出が増え、「ちゃんとしなければ」と感じながらも、何から手をつければいいかわからない——そんな状態でした。
娘が生まれてから、わが家でもそんな時期がありました。
妻と2人でなんとなく家計を回していたものの、月末になると「あれ、今月もギリギリだ」「車検とか年会費とかの分、ちゃんと貯められてる?ボーナス頼りになってない?」という状態が続いていたんです。
楽天銀行を中心に口座とカードを整理したことで、お金の流れが見えやすくなりました。
家庭によって合う管理方法は変わりますが、わが家でシンプルにできたきっかけを、実体験で書いていきます。
FP3級(ファイナンシャルプランナー3級。
お金の基礎知識を問う国家資格)の勉強をするなかで気づいたのですが、家計管理で失敗しやすい最大の原因は「複雑さ」です。
管理が複雑になればなるほど、継続が難しくなります。
私たち夫婦もハマった!家計管理が複雑になる3つの落とし穴
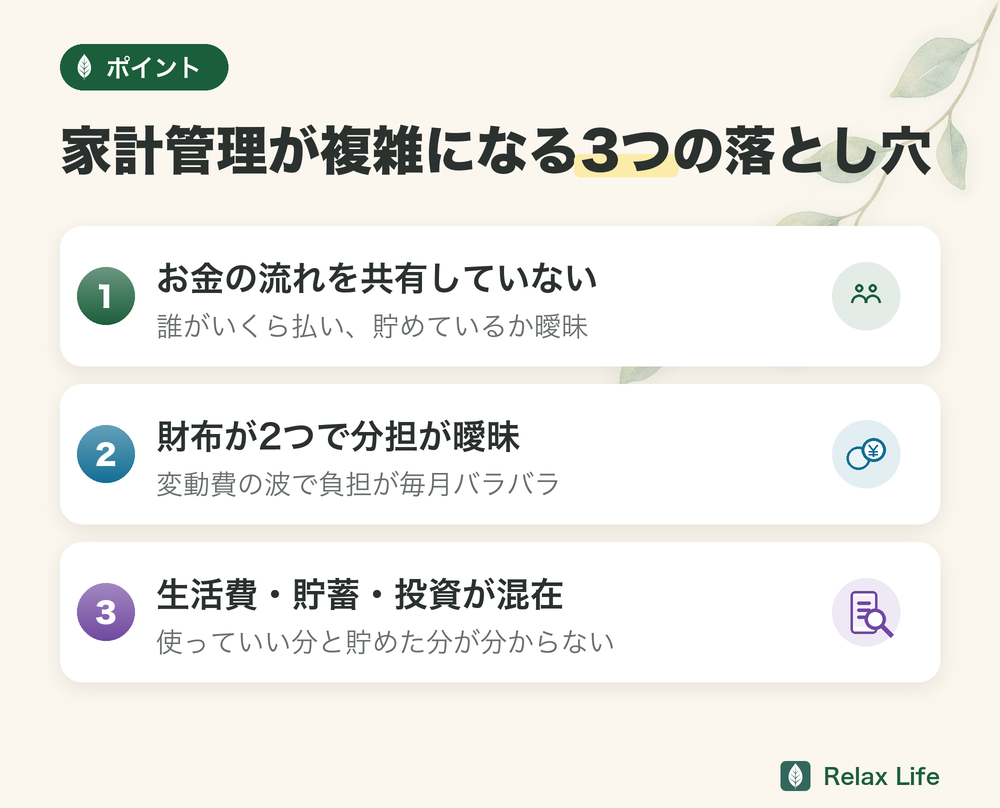
「私はこれを払っている」「あなたはいくら貯めているの?」が曖昧なまま続くと、家計全体を誰もコントロールできていない状態になります。
マネーフォワードME(収支を自動で集計できる家計管理アプリ)など家計アプリを夫婦で共有するだけで、見える化が一気に進みます。
夫が家賃・光熱費、妻が食費・日用品という分担は一見合理的ですが、変動費の波で毎月の負担がバラバラになります。
「誰がいくら出したか」が不明瞭なまま続くと、不満や不公平感が積み重なります。
つまり、分担方式の問題は「公平さが見えない」ことにあるんです。
読者さん夫婦で別々に支払っていると、どちらが多く負担したか分からなくなりませんか?
Tomわが家は結婚した当初から、生活費は1つの口座にまとめていました。
それでも、個人で契約しているものは自分の口座から引かれるので、その分を差し引いて生活費の口座に入れ、現金も毎月下ろして…と、流れは複雑。
夫婦で別々に家計を管理している家庭を見ると、よく揉めないなと思うほどです。
すべてが1つの口座に入っていると、月末に「貯めた分」と「使っていい分」の区別ができなくなります。
目的別に口座を分けることで、家計の状況がつかみやすくなりました。
固定費全体の見直しに興味がある方は、こちらもあわせてどうぞ。
夫婦の共同口座は作れるのか
ここが、いちばん多い疑問だと思います。
結論から書くと、楽天銀行に夫婦の共同口座はありません。
楽天銀行口座取引規定の第1条に「普通預金は一人一口座での取引とさせていただきます」とあります。
2人の名前が並ぶ口座は、そもそも用意されていません。
これは楽天銀行にかぎった話ではなく、日本の銀行では一般的な決まりです。
では共同口座が作れないと家計はまとめられないのか。
そんなことはありませんでした。
我が家は「1つの口座を夫名義にして、カードのほうを家族カードで共有する」形にしています。
家族口座・複数口座も作れない?
「家族口座」という種類の口座も、楽天銀行にはありません。
口座は1人1口座と決まっていて、家計用にもう1つ作ることもできません(楽天銀行公式)。
そのかわり、家族はそれぞれ自分の名義で1口座ずつ持てます。
子ども名義の口座も0歳から作れて、12歳以下なら親が代わりに手続きできます(子どもと親、両方の本人確認書類が必要/楽天銀行公式・2026年10月22日確認)。
我が家も、夫婦それぞれが楽天銀行の口座を持っています。
妻の口座から私名義の家計用の口座へ、毎月振り込む形です。
くわしい動かし方は、下の「妻の給与の動かし方」に書いています。
楽天銀行そのものを使うか迷っている方は、先に楽天銀行を給与口座にするデメリットも見ておくと安心です。
共同口座の代わりになる3つの方法
我が家がやっている形です。
家計に関する支払い手段は夫婦とも楽天カード(本カード&家族カード)、でも家計のお金の出入り口はひとつの口座。
楽天銀行には、毎月決まった日に自動で振り込む予約のしくみがあります。
生活費の分だけを片方へ送る形なら、これで足ります。
家賃は夫、食費は妻、という分け方です。
この3つの型のちがいは、記事の前半で詳しく比べています。
他行への振込は回数に気をつける
②や③を選ぶと、毎月どこかへお金を送ることになります。
そこで効いてくるのが振込手数料の無料回数です。
楽天銀行のハッピープログラムでは、他行あての振込が無料になるのは、いちばん上のステージでも月3回です。
ATMのほうは最上位で月7回。
いちばん上のステージの条件は、残高300万円以上または取引30件以上です(楽天銀行公式で2026年9月28日に確認)。
また、給与を楽天銀行で受け取ると、ステージに関係なく翌月の他行あて振込が3回無料になります(使わなかった分は最大5回まで繰り越し)。
無料の回数がないときは、1回145円。
なお楽天銀行どうしの振込は無料です。
我が家が夫婦とも楽天銀行にしているのは、ここが理由のひとつでもあります。
楽天銀行で家計をシンプル化した仕組み【実録】
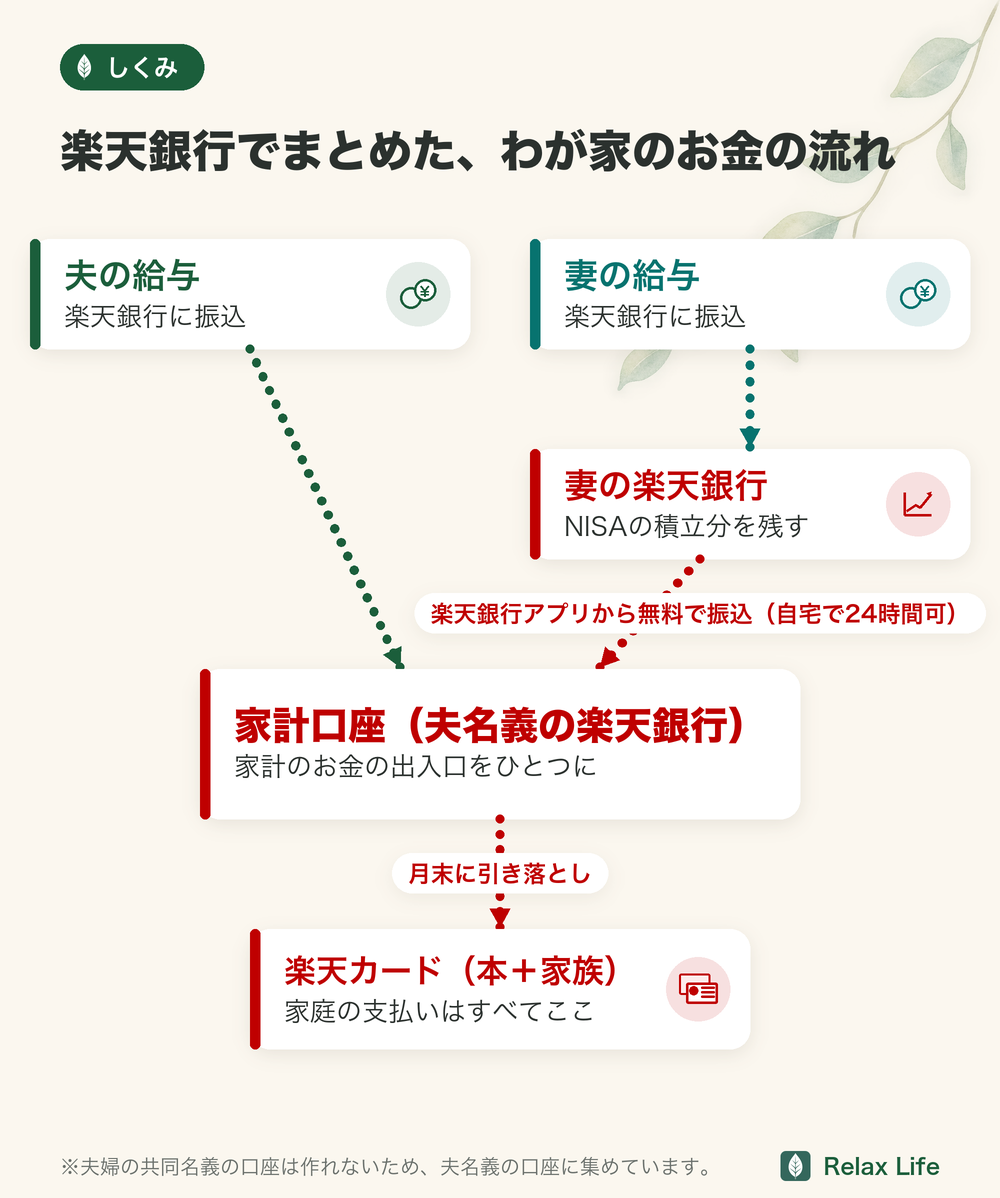
改善のポイントは「全部を1つに集約する」こと。
共通口座(別途新しく作る口座)にしない理由は、管理が二重になるからです。
どちらかのメインカードに紐づいた口座をそのまま家計用にした方が、ポイントが集約されてお得になります。
わが家が楽天銀行を家計口座にしたのは、楽天カードの引き落とし口座に合わせるためです(手続きが一度で済みます)。
楽天カードを17年使っていて、楽天証券ともそろえやすかったことも理由です。
なお、楽天証券と口座をつなぐ「マネーブリッジ」を使うと、普通預金の金利が優遇されます(1,000万円以下の部分は年0.48%※2026年9月28日確認)。
金利は各行で変わるため、今使っている銀行の最新の条件と比べてみてください。
我が家は楽天銀行を軸に、以下のシンプルな構造に整えました。
読者さん家計の仕組みをシンプルにすると、夫婦でお金の話もしやすくなりますか?
Tom家計用の口座を楽天銀行に決めてからは、家族のお金の動きがスマホで見えるように。
妻との家計の話し合いも具体的な数字で話せるようになって、ケンカが格段に減りました。
今は、楽天カードの明細を見れば、その月の分が一発で分かります。
仕組みの全体像
2人とも楽天銀行に給与が振り込まれる
妻が自分の給与から積立の分を引いた額を夫名義の家計口座へ振り込む
家庭に関するものはすべて楽天カード&家族カードで支払う
楽天カードの利用分が家計口座から引き落とされる
以前は別々の銀行を使っていましたが、2人とも楽天銀行を給与振込口座に変更しました。
手続きはネットで完結でき、わが家では楽天銀行同士の振込で実際に手数料はかかっていません(優遇の条件は変わることがあるため、最新の内容は楽天銀行の公式サイトで確認してください)。
日本では夫婦の共同名義口座を作ることが難しいため、夫名義の楽天銀行口座を家計の集約口座としています。
妻は毎月、給与から積立の分を引いた額を夫の口座へ振り込んでいます。
1円単位で指定できるため無駄がありません。
これはわが家が家計をチームで管理するために選んでいる方法です。
収入の分け方や名義の考え方は家庭ごとに違うので、すべての家庭に同じやり方をおすすめするものではありません。
私は楽天カード(本カード)、妻は楽天カード(家族カード)を使用。
保険・日用品・食費・光熱費などをすべてこのカードに集約しています。
利用明細を見るだけで家計の支出が一目でわかります。
Tomこの仕組みにしてから、月1回の家計確認が「作業」でなく「話し合い」に変わりました。
シンプルにするほど夫婦のお金の話はラクになります。
📚 あわせて読みたい
楽天銀行を入り口に、楽天カードや楽天モバイルまでまとめると、家計管理はさらにシンプルになります。
わが家での組み合わせ方は、こちらの記事にまとめています。
共有したのは口座ではなくカード
夫婦で1つの銀行口座を共有する形は、楽天銀行では選べませんでした。
我が家が代わりにやったのは、家計用の口座を夫名義に決めて、カードのほうを家族カードで共有するという方法です。
口座を分けたのではなく、家計に関する支払い手段は夫婦とも楽天カード(本カード&家族カード)、でも家計のお金の出入り口はひとつの口座に、という分け方をしました。
こうすると、妻が買い物をしても引き落としは同じ口座にまとまります。
なぜ口座を共有しないの?
楽天銀行口座取引規定の第1条に「普通預金は一人一口座での取引とさせていただきます」とあり、共有する仕組みがありません。
本人以外に口座を利用させた場合は、取引停止や解約の事由になります(第12条)。
だから我が家は「操作するのは名義人・残高は夫婦で共有」と決めました。
そのカードをこれから作る方は、申し込みの順番と初期設定をこちらにまとめています。
家計用の口座を夫名義にした理由
どちらの名義でも仕組みは作れます。
我が家が夫名義にしたのは、楽天カードの利用分がこの口座から引き落とされるからでした。
お金の入口と出口が一か所にそろうので、確認する場所が減ります。
妻の給与の動かし方
妻は毎月、自分の給与を、自宅にいながら楽天銀行アプリでこの家計口座へ振り込んでいます。
以前は、手数料がかからない平日の休みの日に、ATMのある店舗まで行って振り込んでいました。
今は振込のために何日も前から気にしておかなくていいので、時間もできて、ストレスも減りました。
我が家では、この振込に手数料はかかっていません。
優遇の条件は変わることがあるので、楽天銀行の公式サイトで今の条件をご確認ください。
送る金額は、給与から積立の分を引いた残りです。
2026年8月に妻も新NISAの積立を始めたので、それまでの全額から変えました。
積立額は夫婦で同じ月33,333円にそろえています。
我が家の決まりは「お互いの給与は、NISA以外はすべて家計に入れる」。
どちらの収入かで分けないので、お金の話で揉めずに済んでいます。
ただしこれは我が家の選び方で、どの家庭にも合う形ではありません。
夫婦で生活費をやりとりすると贈与税はかかる?
国税庁によると、夫婦など扶養義務者から生活費や教育費に充てるために受け取ったお金で、通常必要と認められるものには、贈与税はかかりません。
ただし、生活費や教育費として必要なときに、その都度使うものに限られます。
生活費の名目で受け取っても、それを預金したり、株などの購入に充てたりすると、贈与税がかかることがあります。
家計の口座から貯金や投資に回す分がある場合は、金額や使い方によって扱いが変わるので、気になる方は税務署か税理士に一度聞いておくと安心です。
参考:国税庁 No.4405 贈与税がかからない場合
自動送金にしない理由
楽天銀行には毎月決まった額を自動で送る仕組みがありますが、我が家は使っていません。
毎月、手で振り込んでいます。
理由は、手取りが毎月同じではないからです。
残業の時間で変わるので、家計へ送る額も毎月変わります。
決まった額を自動で送る形では、この動きに合わせられません。
これは、NISA以外はすべて家計に入れると夫婦で決めているからです。
その月の給与から積立の分を引いた額を、1円単位でそのまま送ります。
手間に見えるかもしれませんが、家計管理は夫婦のチーム戦だと思っているので、この手間はあえて残すことにしました。
アメリカの研究でも、同じような結果が出ています。
お金をひとつの口座にまとめた夫婦は、別々のままの夫婦より、結婚して2年のあいだ関係の満足度が下がりにくかったそうです(婚約中・新婚の230組を2年追った実験/Olsonほか, 2023, Journal of Consumer Research)。
ただし、これは海外の1つの研究で、日本の口座のしくみとも違います。
どの形がいいかは家庭によって違うので、ひとつの参考として見てください。
デビットカードを止めた理由
デビットカードとは?
お買い物をしたときに、代金が銀行口座からすぐに引き落とされるカードです(楽天銀行の説明では「即時払い」)。
クレジットカードは、使った分をあとでまとめて払う「後払い」なので、ここがいちばんの違いです。
デビットカードもクレジットカードと同じように、ネットショッピングなどで使えて、電子マネーのようなチャージもいりません。
使ったその場で口座の残高が減るので、残高の範囲で使いたい人には便利です。
楽天銀行のキャッシュカードは、デビットカードの機能が付いたものを選べます。
我が家も昔は使っていましたが、いまは設定で使えないようにしました。
理由のひとつは家計簿です。
デビットで払うと、カード会社ではなく引き落とし元の銀行口座の入出金として出てくることがあります。
マネーフォワードMEで見たときに、後から何に使ったか分からなくなりそうでした。
もうひとつは、使わないものを持っていること自体がリスクだからです。
デビットカードが危ない、という話ではありません。
使う予定がないのに機能だけ生きていると、盗難や不正利用のときに困る、という意味です。
今日からできる!夫婦の家計シンプル化3ステップ
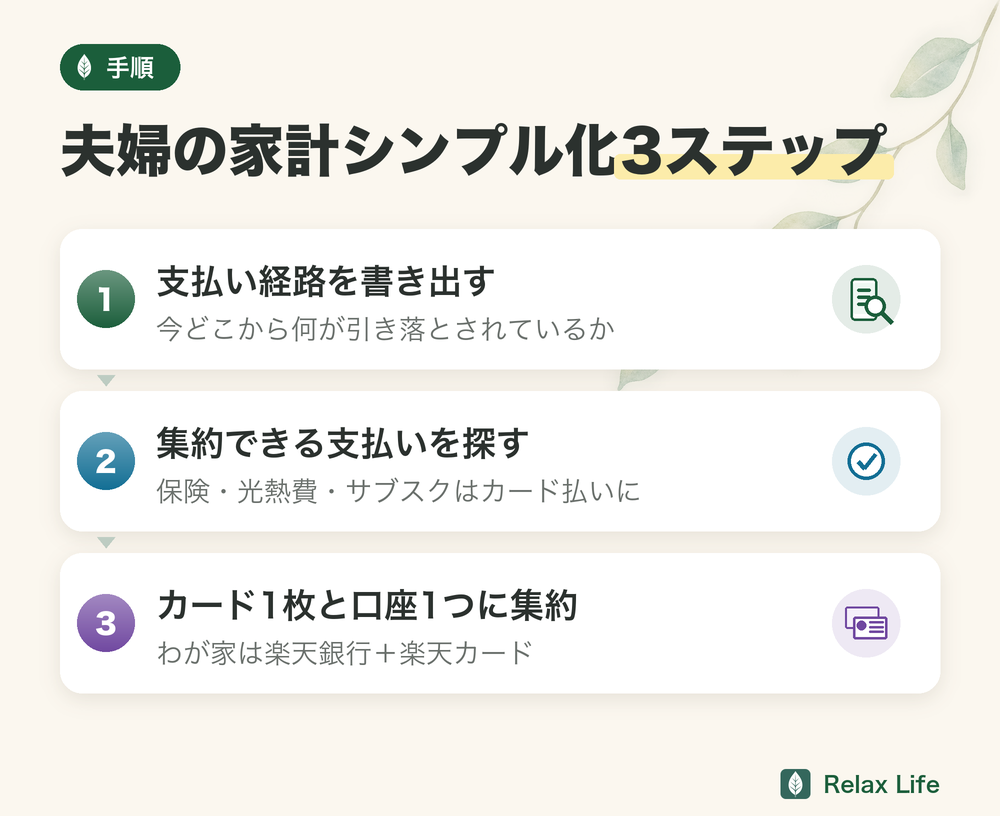
現在の支払い経路を紙1枚に書き出す
まずは「今、どこから何が引き落とされているか」を書き出してみてください。
これだけで問題が見える化されます。
我が家も以前は、お金の通り道が自分の口座・生活費の口座・現金と分かれていて、かなり複雑でした。
Tomシンプルな仕組みに整えるだけで、家計管理が義務から「楽しい習慣」に変わります。
まずは支払いカードを1枚に絞るところから始めてみてください!
集約できる支払いをリストアップする
書き出した支払いの中で、「クレジットカード払いに変えられるもの」「口座を一本化できるもの」を探します。
保険・水道光熱費・サブスク費用など、カード払いに変えられるものは意外と多いです。
1枚のカードと1つの口座に集約する
集約先は「ポイント還元率が高く、引き落とし口座が使いやすいカード」を選ぶのがコツです。
我が家の場合、楽天銀行+楽天カードの組み合わせが最もシンプルに管理できていると判断しました。
口座を変えるのは大変そう…と思っていましたが、楽天銀行なら給与振込口座の変更もネットで完結でした。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト📚 あわせて読みたい
夫婦の家計管理でよくある失敗と解決策
「仕組みを作ったのに3ヶ月で崩れた」という声をよく聞きます。
我が家でも最初の試みは失敗しました。
失敗① 手入力が大変すぎた
結婚当初(2019年)に家計簿アプリへ手で入力していましたが、支払いはクレカと現金でバラバラ、レシートも溜まるばかり。
1か月ほどで挫折しました。
よくあるパターンです。
解決策は「管理コスト(時間と手間)を極限まで減らすこと」です。
わが家では、生活費に使う口座を決め、貯蓄・投資のお金と区別して管理しています。
失敗② 夫婦間の認識のズレ
情報を共有していないことが原因であることがほとんどです。
MoneyForward ME(収支を自動で集計できる家計管理アプリ)の共有機能「シェアボード」を使えば、スマホひとつでリアルタイムに収支を確認できるので、「知らなかった出費」が起きにくくなるはず。
ただしシェアボードは、2人のうち1人以上が有料のプレミアム会員であることが条件。
我が家の貯蓄率は、いまも月収の20%超をキープ。
お金の話を夫婦でするのが億劫だったのが、今では「今月もうまくいったね」と確認し合える習慣になっています。
自動化と見える化、この2つがそろって初めて家計管理は「続く仕組み」になります。
Tom実際、MoneyForward MEで明細を見るようになって、ほとんど読んでいないdマガジン(月440円)を払い続けていたことに気づき、解約しました。
仕組みを作ることで「問題が自然と見えてくる」のが最大のメリットです。
📚 あわせて読みたい
口座をまとめたあとに、月1回だけ確認すること
仕組みを作っても、残高不足や年払いの見落としがあると続きません。
わが家では「毎日細かく管理する」のではなく、確認する項目を絞るほうが家計を続けやすいと感じました。
| 確認すること | 見るところ |
|---|---|
| 引き落とし予定額 | カードの確定額と口座残高を比べる |
| 年払い・特別費 | 税金、保険、車検、学校行事などの積立が足りているかを見る |
| 夫婦それぞれの立替 | どちらかだけが負担した支出を精算する |
| 使途不明の支出 | 責めるためではなく、次月の予算へ反映するために確認する |
| 来月の大きな予定 | 旅行、行事、家電購入などを先に共有する |
支払い口座を変えるときのチェックリスト
- 給与や生活費を新しい口座へ入れる日を決める
- クレジットカード、光熱費、通信費、保険の変更状況を一覧にする
- 変更が終わるまで、古い口座の残高をゼロにしない
- 年に1回だけ引かれる支払いが残っていないか、過去1年の明細を見る
- 新しい口座で最初の引き落としが終わってから、古い口座を整理する
口座変更は一度に終わらないことがあります。
「変更を申し込んだ」ではなく、新しい口座から実際に引き落とされたところまで確認すると、支払い漏れを防ぎやすくなります。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:夫婦の家計管理はまずシンプルにすることが大切
✅ 夫婦とも楽天銀行を給与振込口座にし、お金の出入りを家計用の口座1つに集めた
✅ 楽天カード(本カード+家族カード)で支払いを集約し、利用明細が家計の全体像になった
✅ 月1回、家計簿の数字をスプレッドシートにまとめて前の月と比べている
夫婦の家計管理で大切なのは、「完璧な管理」より「続けられる仕組み」です。
- 支払いを1枚のカードに集約する
- お金の出入りは1つの口座に集め、貯金は目的別の口座に分ける
- お小遣いなど個人の支出はお互いに尊重する
最初の一歩
まだ夫婦の家計管理がうまくいっていないと感じているなら、まずは「今月の支払い経路を書き出す」ところから始めてみてください。
小さな一歩が、2人でお金を管理する楽しさにつながります。
Tom我が家はこの形に落ち着くまで、口座とカードを少しずつ減らしていきました。
これから1枚にまとめるなら、引き落とし口座と一緒に決めてしまうのが近道です。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト