楽天カードの作り方・30秒でわかる結論
申し込む前に決めるのは、「国際ブランド」「引き落とし口座」「キャンペーンの条件とエントリー」の3つだけです(国際ブランド=Visa・JCBなど、カードが使えるお店の目印/エントリー=キャンペーンに参加するボタンを押すこと)。
入会ポイントはエントリーが必要な場合があり、私は知らずに申し込んで受け取れませんでした。
カードが届いたら、楽天e-NAVI(会員向けのページ)の登録や支払い先の切り替えなど、7つの設定を先に済ませます。
みなさんは、楽天市場で買い物をするたびに「楽天カードを作ったほうがおトクなのかな」と思ったことはありませんか?
でも、いざ申し込もうとすると、ブランドや口座の選び方で手が止まる。
我が家は、楽天カードを17年使い続けていて、妻も家族カードを持っています。
生活費の支払いを楽天カードにまとめてから、ポイ活(ポイント集め)を頑張らなくてもポイントが貯まるようになりました。
この記事では、申し込む前に決めること → 申し込みの流れ → 届いた後にやることの順に、はじめての方がつまずかないように書きました。
「作って終わり」ではなく、使い始めの設定と使いすぎ防止までお伝えします。
※料金・キャンペーン条件は2026年10月18日に楽天カード公式サイトで確認した内容です。
条件は変わるため、申し込む前に必ず公式の最新情報をご確認ください。
結論:申し込む前に決めておくのは3つだけ
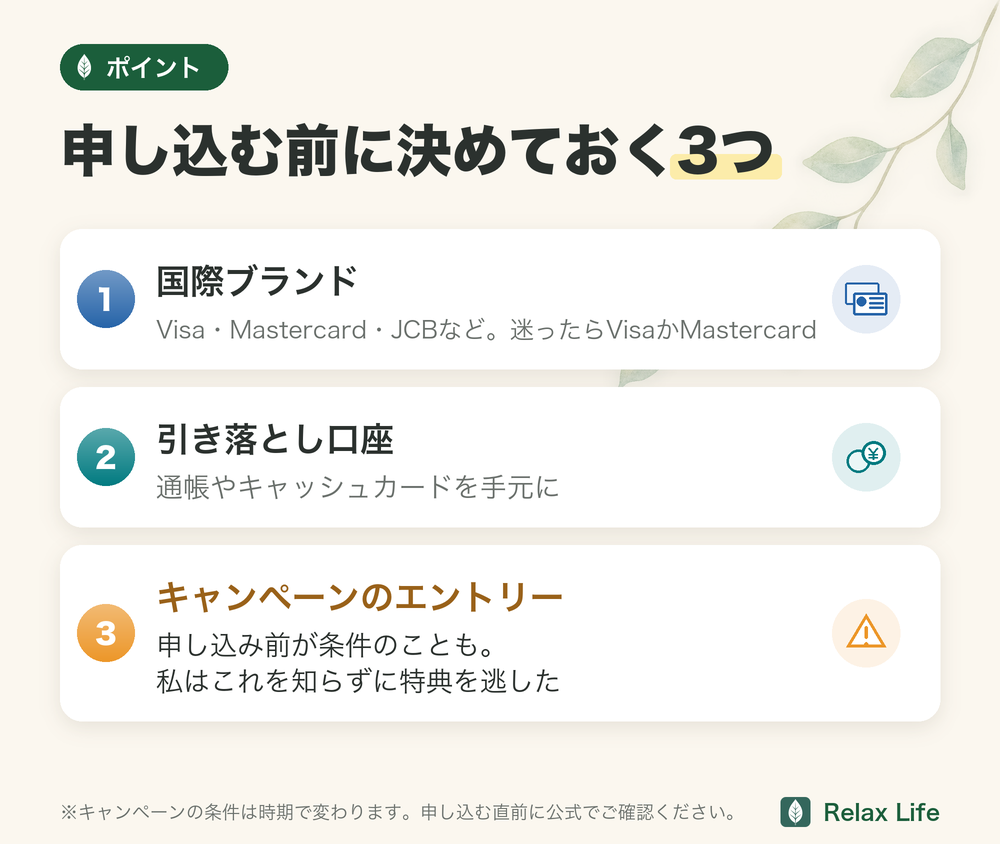
迷いやすいポイントはたくさんありますが、先に決めておけば手が止まらないのは、この3つです。
①国際ブランド(Visa・Mastercard・JCB・American Expressのどれにするか)
②引き落としに使う銀行口座(通帳やキャッシュカードを手元に)
③入会キャンペーンの条件とエントリーの要否(★ここを忘れると受け取れません)
あとは画面の案内どおりに進むだけです。
③は、私が実際に失敗したところなので、後の章でくわしく書きます。
⚠️ キャンペーンの条件は変わるので、申し込む直前に公式でご確認ください。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト申し込む前に確認する8つのこと
「知らずに申し込んで、あとで気づく」ことが多い項目を、確認しやすい順にまとめました。
| 確認すること | 2026年10月18日時点の内容 |
|---|---|
| 年会費 | 年会費永年無料。持っているだけで費用はかかりません |
| 国際ブランド | Visa・Mastercard・JCB・American Expressから選びます。あとで変える場合は手続きが必要になるため、最初に決めるのがおすすめ |
| 家族カード | 年会費無料。家族カードで使った分のポイントも、本会員(申し込んだ本人)のポイント口座に貯まる仕組みです。家族の間でポイントを移すこともできます※ |
| ETCカード | 年会費550円(税込)。ただし楽天会員の会員ランクがダイヤモンド会員・プラチナ会員は無料 |
| 引き落とし口座 | 金融機関によって、申し込みと同時にネットで設定できる場合と、あとから書面で手続きする場合があります |
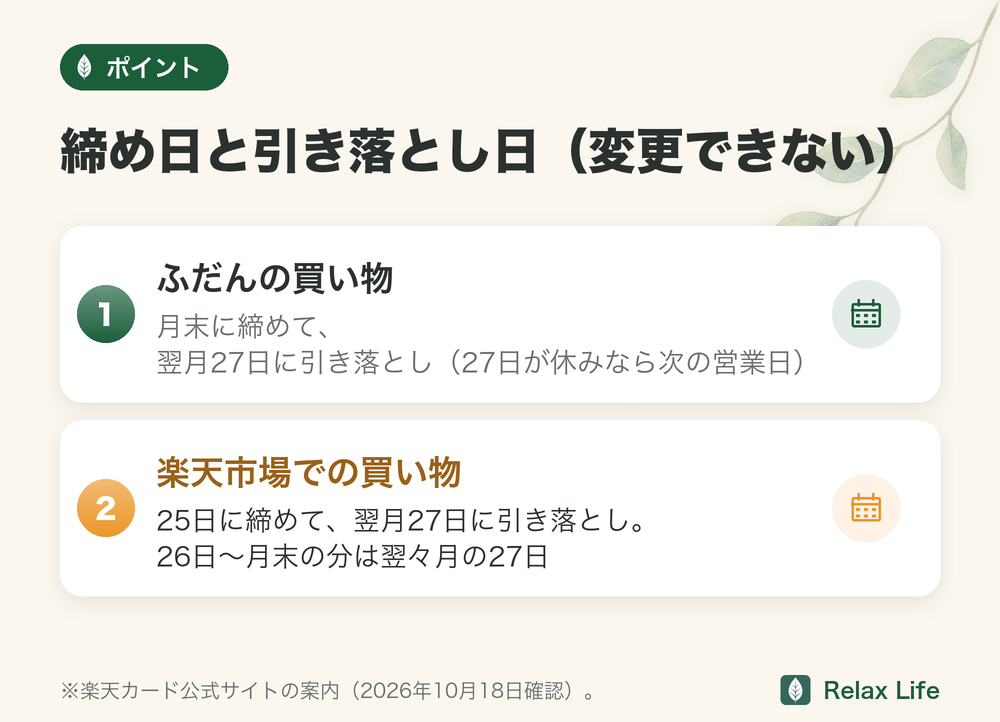
| 締め日・引き落とし日 | 締め日は毎月末日、支払日は翌月27日(27日が金融機関の休業日なら翌営業日=銀行が開いている次の日)。ただし、楽天市場での買い物は25日締め。締め日・引き落とし日は変更できません |
| 入会キャンペーン | 内容・条件・エントリーの要否は時期によって変わります。2026年10月18日に見た公式ページでは、入会特典は楽天e-NAVIの初回登録のあとに進呈と案内されていました。申し込む直前に、公式サイトで必ず確かめてください |
| 審査 | 申し込めば必ず発行されるものではありません。結果は申込内容や状況によって人それぞれです |
※家族カードのポイント移行には、下限・上限や対象外のポイントなどの条件があります。楽天プレミアムカード・楽天ゴールドカードは、年会費の条件が別です。
特典には条件があります。
最新の内容は公式ページで確認してください。
国際ブランドの選び方(迷ったときの考え方)
 読者さん
国際ブランドって、結局どれを選べばいいんですか?
 Tom
迷ったら、VisaかMastercardで十分です。
使いたいお店で使えるかで選べば大丈夫。
どれを選んでも年会費は無料で、楽天市場でのポイントも変わりません。
判断の分かれ目は「使いたいお店で使えるか」です。
- とにかく使える場所を優先したい:Visa・Mastercardは国内外で使える店が多い傾向です。迷ったらこの2つのどちらかで十分でしょう。
- すでに別のカードでVisaを持っている:違うブランドにすると、片方が使えない店でもう片方が使える、という保険になります。
- American Expressを選ぶ場合:使える店が限られる場面があるので、2枚目以降に向きます。
引き落とし口座は「楽天銀行」だと手間が少ない
楽天カードの引き落とし口座は、他の銀行でも問題ありません。
そのうえで楽天銀行にしておくと、引き落としの記録も入出金も同じアプリで見られるので、家計の確認が1回で済みます。
私が楽天銀行へ給与口座を移した経緯は、こちらの記事に書いています。
私は、入会ポイントを受け取れませんでした。
理由は単純で、事前のエントリーが必要なことを知らないまま申し込んでしまったから。
「申し込めば自動でもらえる」と思い込んでいたんです。
カードの申し込み前に、キャンペーンページで条件とエントリーの有無を確認する——たったこれだけで防げました。
この失敗があってから、私はキャンペーンの条件を必ず読むようになりました。
入会特典は時期によって内容も条件も変わるので、「前に見たとき」ではなく「申し込む直前」に確かめるのが確実です。
特典には条件があります。
最新の内容は公式ページで確認してください。
読者さん入会ポイントのエントリーは、カードの申し込みとは別に必要ですか?
Tomそうなんです。
しかも「申し込み前にエントリー」が条件になっていることがあります。
順番を間違えると、あとから言っても戻せないので、そこだけは先に確認してください。
「5と0のつく日」は毎回エントリーが必要
楽天市場では、毎月5と0のつく日に、エントリーと楽天カード払いでポイントが上乗せされます(2026年10月18日時点では、楽天カード払いで計4倍=通常ポイント1倍+SPU(楽天のサービスを使うほど倍率が上がるしくみ)2倍+この日の特典1倍)。
ここでも大事なのは、エントリーは開催ごとに毎回必要という点です。
一度エントリーしたら以降もずっと有効、ではありません。
また、もらえるポイントには上限があり(この日の特典ぶんは月1,000ポイントまで)、1商品100円(税抜)未満の買い物は対象外など、細かい条件もあります。
倍率も条件も変わるので、その都度楽天市場「5と0のつく日」のキャンペーンページで確認してください。
申し込みの手順(入力でつまずきやすい5か所つき)
手順そのものはシンプルで、多くの場合スマホだけで進められます(金融機関や本人確認の方法によっては、書面での手続きが必要になることがあります)。
入力の前に本人確認書類(運転免許証やマイナンバーカード)と、引き落としに使う口座の情報を手元に用意しておくとスムーズです。
楽天ID(楽天会員)を用意する
楽天市場を使ったことがある方は、そのIDで申し込めます。
ここで注意したいのが、登録情報が古くなっていないか。
引っ越し・結婚などで住所や姓が変わっているのに楽天IDが昔のままだと、本人確認書類と一致せず手続きが止まることがあります。
申し込む前に楽天IDの登録情報を先に直しておくのがコツです。
本人情報を入力する
氏名・生年月日・住所・電話番号などを入力します。
住所は「本人確認書類のとおり」に入力するのが基本です。
マンション名や部屋番号の抜け、ハイフンの有無など、小さな違いで確認に時間がかかることがあります。
勤務先・年収などを入力する
勤務先の名称・電話番号・勤続年数・年収などを聞かれます。
ここは正確に入力してください。
通りやすくしようとして実際と違う内容を書くのは、やってはいけないことです(審査は申告内容をもとに行われます)。
専業主婦(夫)・学生・年金受給者などの選択肢もあるので、当てはまるものを選んでください。
引き落とし口座を設定する
金融機関によっては、申し込みの流れの中でネット上の手続きまで完了できます。
対応していない場合は、あとから書面での手続きになります。
ここが終わっていないと、初回の引き落としに間に合わないことがあるので、申し込み後に「口座設定が完了しているか」を必ず確認してください。
本人確認をする
スマホで書類を撮影する方法や、カード受け取り時に確認する方法などがあります。
選べる方法や必要な書類は時期・申込内容で変わるため、画面の案内に従ってください。
審査 → 発行 → カードの到着
審査の結果はメールなどで案内されます。
「誰でも必ず発行される」ものではありません。
発行されると、カードが郵送で届きます。
到着までの日数は時期や配送状況で変わるので、「この日までに絶対必要」という予定がある場合は余裕をもって申し込むのが安全です。
入力でつまずきやすい5か所
- ①楽天IDの登録情報が古い:住所・姓が本人確認書類と違うと止まります。
- ②住所の書き方が書類と違う:建物名・部屋番号まで書類どおりに。
- ③勤務先の電話番号が分からない:申し込む前に調べておくと手が止まりません。
- ④引き落とし口座の手続きが途中で終わっている:「申し込み完了」と「口座設定完了」は別です。
- ⑤キャンペーンのエントリーを後回しにする:申し込み前が条件のことがあります。先に確認してください。
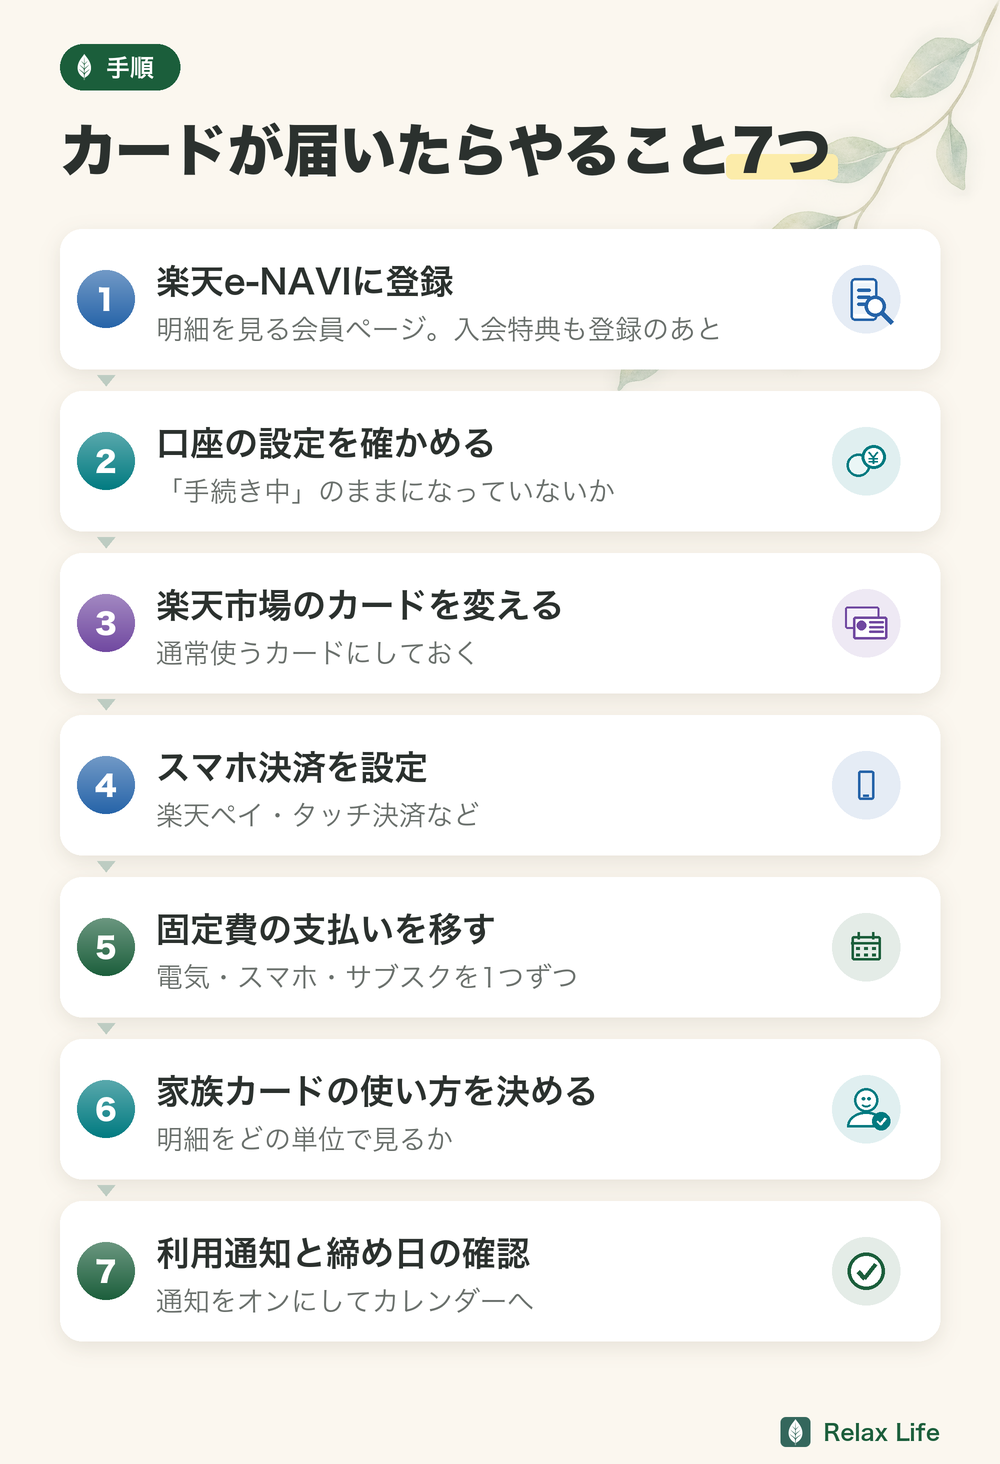
カードが届いたらやること7つ
届いてすぐ買い物に使えますが、先に設定を済ませておくと、あとで慌てません。
この順番でやるのがおすすめです。
楽天e-NAVIは、利用明細の確認・支払い方法の変更・各種手続きができる会員向けのページです。
ここに入れないと、明細も確認できません。
カードが届いたら最初に登録して、スマホアプリも入れておくと毎月の確認が1分で終わります。
2026年10月18日に見た公式ページでは、入会特典も楽天e-NAVIの初回登録のあとに進呈と案内されていました。
申し込み時に設定しきれていない場合があります。
設定が終わっていないと、初回の支払いが振込などの別の方法になることがあります。
e-NAVIで登録口座を確認し、空欄や「手続き中」になっていないか見てください。
楽天市場に別のカードを登録したままだと、楽天カード払いが条件のキャンペーン(5と0のつく日など)の対象になりません。
楽天市場の「クレジットカード情報」を新しいカードに切り替え、通常使うカードとして選ばれているかまで確かめてください。
楽天ペイのアプリに楽天カードを登録すると、コンビニやドラッグストアの支払いがスマホだけで済みます。
QUICPayやタッチ決済(スマホやカードをレジにかざして払う方法)に対応している場合は、そちらも設定しておくと財布を出す回数が減り、支払いの記録も自動で残ります。
設定できる決済手段はカードのブランドや時期で変わるので、アプリの案内に従ってください。
 Tom
いちばんポイントが積み上がるのは、⑤の固定費の支払いを移すところです。
実はここが、ポイントがいちばん積み上がりやすい作業です。
電気・ガス・水道・スマホ・光回線・サブスクなど、毎月必ず出ていくお金の支払い先を1枚にまとめると、生活を変えずにポイントが積み上がります。
ただし一度に全部やらないでください。
「今月は電気とスマホ」「来月はサブスク」のように1つずつ進めるのがおすすめ。
まとめて変えると、どれが変更済みか分からなくなるからです。
家族カードは年会費無料で、使った分のポイントは本会員の口座に貯まる仕組みです。
我が家は妻も家族カードを使っています。
誰がいくら使ったかを細かく分けるのではなく、食費や日用品費などを家計全体で確認しています。
必要な買い物について夫婦で考え方を共有し、毎月黒字に収まっているため、お互いに安心して使える形です。
家庭によって合う管理方法は違うので、明細をどの単位で確認するかだけは先に決めておくと迷いにくくなります。
締め日は毎月末日、引き落としは翌月27日(27日が金融機関の休業日なら翌営業日)。
ただし、楽天市場での買い物だけは25日締めで、26日〜月末の分は翌々月の27日に引き落とされます(楽天カード公式サイトの解説)。
締め日・引き落とし日は変更できません。
なお、お店やサービスによっては、利用した日と請求に反映される月がずれることがあります(お店から楽天カードへ売上が届くタイミングによります)。
「使ったのに今月の請求に入っていない」と思ったら、翌月の明細も見てみてください。
実際の請求内容は、e-NAVIの明細で確かめるのが確実です。
アプリの利用通知をオンにすると、使った直後に金額が届くので「気づいたら使いすぎていた」を防げます。
給料日と引き落とし日の間隔も、このタイミングで確認しておくと安心です。
使い始めに決めておきたい3つのルール
カードは便利ですが、使い方を決めないまま持つと、家計が見えなくなります。
我が家が決めているのはこの3つです。
ポイント還元は「支払ったお金の一部が戻る」だけです。
1万円の不要な買い物で数百ポイントもらっても、家計はマイナスになってしまいます。
「買う予定だったものを、楽天カードで払う」——この順番を守るだけで十分です。
リボ払いは、毎月の支払いを一定にできる代わりに手数料がかかり、支払いが長く続きます。
「今月きびしいから」で使い始めると、残高が見えにくくなります。
支払い方法は「一括払い」を基本にすると決めておくのが安全です。
e-NAVIで「自動でリボ払いになる設定」がオンになっていないかを、最初に一度確認しておいてください。
カードが増えるほど、明細も引き落とし日も分散します。
我が家は枚数を絞ってから家計が見えるようになりました。
まず1枚を使いこなしてから、2枚目を考えるで十分です。
支払いをカードにまとめると、家計簿アプリと連携させたときに入力なしで支出が見えるようになります。
その仕組みづくりはこちらに書いています。
楽天カードが向かない人
読者さん楽天カードって、誰にでもおすすめなんですか?
Tomいいえ。
正直、合わない人もいるカードです。
ここまで作り方を書いてきましたが、全員に向いているカードではありません。
我が家が17年使ってきて、合わないと思う人を正直に挙げます。
①毎回エントリーするのが面倒な人
この記事でも書いたとおり、「5と0のつく日」は毎回エントリーが必要です。
買うたびに条件を確認するのが手間だと感じるなら、還元率(支払ったお金のうちポイントで戻る割合)だけで選ばないほうが気が楽だと思います。
②楽天のサービスをほとんど使わない人
楽天のポイントは、楽天のサービスを使うほど貯まりやすくなる仕組みです。
楽天市場も楽天ペイもほとんど使わないなら、他社カードとの差は出にくいはず。
③引き落とし口座を変えたくない人
引き落とし口座を楽天銀行にすると手間が少ないと書きましたが、いま使っている銀行を変えたくない人もいます。
他行でも使えますが、そのぶん設定と確認の手間は増えます。
④カードの枚数を増やしたくない人
我が家は「枚数を増やさない」と先に決めました。
すでにメインカードが決まっていて満足しているなら、無理に増やす必要はありません。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:作る前に3つ決めて、届いたら7つ設定する
📝 この記事のまとめ
✅ 申し込む前に決めるのは「国際ブランド」「引き落とし口座」「キャンペーンの条件とエントリー」
✅ 入会ポイントはエントリーが必要な場合がある、申し込む直前に公式で確認する(私はこれで失敗しました)
✅ 届いたらe-NAVI登録 → 口座設定の確認 → 楽天市場のカード設定 → スマホ決済 → 固定費の支払い変更 → 家族カードの使い方を決める → 利用通知と締め日・引き落とし日の確認
✅ 締め日は毎月末日、引き落としは翌月27日(変更不可)、利用通知をオンにする
✅ 「一括払いを基本にする」「ポイント目的で買わない」「枚数を増やさない」を先に決める
カードを作ること自体が目的ではありません。
毎月必ず出ていくお金の支払い先を整えて、家計が見えるようにすることが目的です。
今日やるなら、まずキャンペーンの条件を確かめるところから始めてみてください。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト