正直に言います。
私はまだ、リーマンショックやコロナショックのような大暴落を経験していません。
投資を始めたのは2021年。
コロナショックがひと段落し、むしろ株価が底をついた後のタイミングでした。
それからの数年間、市場は大きく右肩上がりで成長し続けました。
2024年8月には株価が大きく下がる日もありましたが、正直、そのときも意識していませんでした。
積み立ての設定をしたあとは、結果を見ないようにしているからです。
全世界に投資するのは、人類の成長に賭けることだと私は考えています。
自分で世界の景気を動かせるわけではないし、焦っても不安になっても、それで市場が変わるわけでもありません。
だから決めた金額を淡々と積み立てて、あとは任せる。
私がしているのは、それだけです。
「暴落が来たら売るべき?」「株価が下がって怖い」という声をよく聞きますが、私自身はそれほど不安を感じずに積立を続けられています。
今回は、なぜ私が焦らずにいられるのか、その理由と心構えを正直に書いてみます。
 Tom
正直に言うと、まだ本当の意味での暴落は経験していないんです。
でも、だからこそ「どう考えて続けているか」をフラットに書けると思って。
私が投資を始めたのはコロナショックの後だった
2021年、旧NISA(つみたてNISA)を始めました。
当時の私は投資のことをほとんど知らず、お金の勉強をしているうちに「やらない理由がない」と気づいて口座を開いたという感じでした。
我が家が新NISAの積立に使っている証券会社です
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト 読者さん
投資を始めたころって、正直よくわからなくて不安じゃなかったですか?
 Tom
はい、当時は投資のことをほとんど知りませんでした。
だから無理のない範囲で始めようと決めて、旧NISAの上限(年40万円)に合わせた毎月33,333円からスタートしました。
結果的に、コロナショックで大きく下がった後の比較的安い時期にスタートできました。
狙ったわけではなく、たまたまのタイミングです。
運が良かったと思っています。
当時の私には、この額が無理のない範囲でした。
新NISAで上限が上がった今も、無理をしない方針は変えず、毎月の金額は変えていません。
2026年現在まで、短期的に下がった時期はあっても、全体的には順調に右肩上がりです。
まだ本当の意味での暴落を経験していないのが正直なところです。
過去の世界経済は長期で成長してきた。ただし将来も同じとは限らない
私が焦らずにいられる一番の理由は、「世界経済は長期で見ると成長し続けている」という理解が腹落ちしているからだと思います。
短期間でズームすると、下がっている時期はたしかにあります。
過去を長い期間で見ると世界経済が成長してきた実績はありますが、将来も同じ軌道で成長する保証はありません。
今はアメリカが世界経済を引っ張っていますが、それ以外の国が成長する時代が来ても対応できるよう、私はオルカン(eMAXIS Slim全世界株式)で世界全体に分散して積立しています。
「株に投資している」というより、「世界の成長に乗っている」という感覚で考えると、一時的な値動きにソワソワしなくなります。
もちろん投資には元本割れのリスクがあります。
特定の商品を推奨するものではなく、
あくまでも私自身の考え方と実践として書いています。
また、過去に世界経済が長期で成長してきたことは、未来の値動きを保証するものではありません。
だからこそ、私は「上がるはず」と決めつけるのではなく、下がっても家計が崩れない金額にしておくことを重視しています。
毎月同じ金額を淡々と積み上げる、それだけでいい
私は株価が下がっても、特に積立額を増やしたりしていません。
毎月33,333円を、ただ淡々と積み上げるだけです。
これには理由があります。
ドルコスト平均法(毎月一定額を買い続けることで、平均購入単価が安定しやすくなる仕組み)が機能するからです。
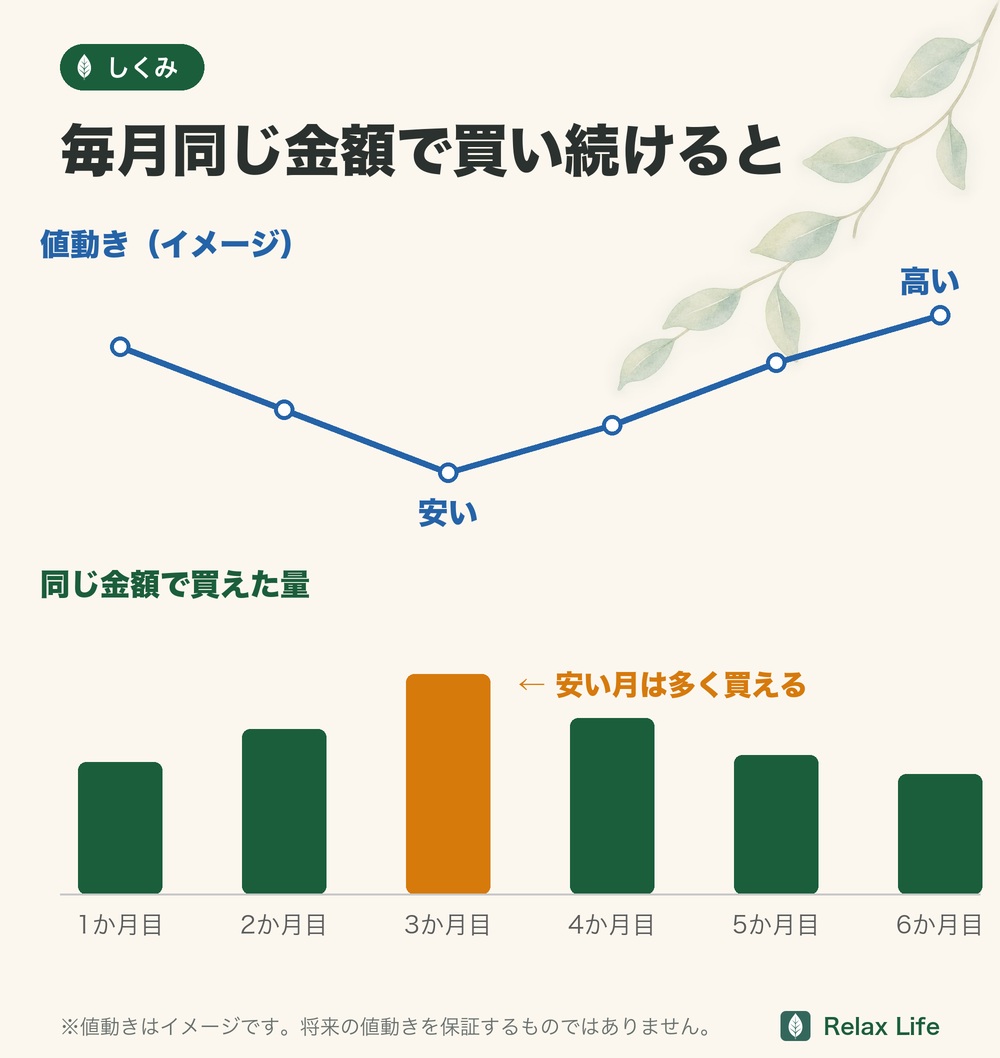
同じ金額でより多く買えます。
安いときにたくさん仕込めるということです。
同じ金額で買える量は減りますが、すでに持っている分の評価額が上がります。
高いときも安いときも買い続けることで、平均購入単価が均されていきます。
「今は安いから増やそう」「上がっているから減らそう」と考え始めると、相場を予測しようとしている状態です。
それが一番難しく、一番ミスを生みやすい行動だと私は思っています。
無理のない金額を、毎月変えずに続ける。
それが続けられる理由でもあり、長期積立の基本だと感じています。
投資を続けにくくなる行動と、続けやすくする工夫
お金の本やYouTubeで学んでいると、よく耳にする話があります。
「積立を設定したまま、存在を忘れていた人が一番資産を増やしていた」という話です。
冗談のように聞こえますが、これは本質をついていると思います。
Tom「積立を忘れていた人が一番稼いでいた」って話、最初は笑い話かと思ったんですが、長期投資の本質をついてると思うようになりました。
一方、家計に無理のない金額を決め、相場の上下だけで頻繁に方針を変えない方法もあります。
「意識しすぎないこと」自体が、長期投資の立派な戦略だと私は思っています。
私も株価を毎日チェックするようなことはしていません。
積立の設定をしたら、結果は見ないようにするくらいの感覚で続けています。
将来の大暴落に備えて、今から決めていること
まだ経験していないとはいえ、将来的に大暴落が来る可能性はあると思っています。
そのために、今から決めていることがあります。
読者さんもし将来また大きな暴落が来たら、どうしますか?
Tomそのときのために”やることを先に決めておく”ようにしています。
慌てて動かないように、今のうちに家族で話しておきたいんです。
6ヶ月分の生活費を投資とは別の現金で確保しています。
これがあれば、急にお金が必要になっても投資を崩さずにすみます。
毎月33,333円は、家計的に無理のない金額です。
生活を圧迫するほどの金額を投資に回していないので、暴落が来ても慌てる必要がありません。
「投資しない=安全」ではありません。
インフレ(物価上昇)が続けば、現金の実質的な価値は年々下がります。
投資にはリスクがある一方、現金にも「価値が目減りするリスク」があることを理解した上で判断しています。
子どもや家族のイベントなど、近い将来に必要なお金は現金で貯金。
10年くらい先に使うお金は、インデックス投資と現金貯金の両方です。
学費や老後資金のように15年以上先のお金は、新NISAのつみたて投資枠でインデックス投資をしています。
近いうちに使うお金を投資に置いていないので、暴落が来ても慌てて売らずにすむと考えています。
暴落が来ても、まずは家計と自分のルールを確認する。
情報に踊らされず、平常心で判断する。
それが今の私の答えです。
暴落時にやらないことリスト
暴落時に一番怖いのは、下がったことそのものより、焦って自分のルールを壊してしまうことだと思っています。
だから私は、上がったら何をするかより先に、下がったときにやらないことを決めておきます。
「売らない」と決めること自体が目的ではありません。
家計に無理のない範囲で、長期で続けられる状態を守ることが目的です。
それでも売る・止める判断が必要なケース
暴落時でも、何があっても積立を続けるべきだとは思っていません。
次のような場合は、相場ではなく家計を優先して見直す場面です。
- 生活防衛資金が足りない
- 近いうちに教育費・車・住宅などで大きなお金を使う
- 積立額が大きすぎて毎月の家計が赤字になっている
- 何に投資しているか説明できない商品を持っている
- 不安で眠れないほどリスクを取りすぎている
投資は、家計をラクにするための手段です。
投資を続けるために生活が苦しくなるなら、積立額を下げる、現金を増やす、いったん止めるという判断も必要です。
暴落時に確認する順番
この順番で見ると、相場のニュースより先に自分の家計を確認できます。
私は「相場を当てる」より「続けても家計が壊れない状態か」を見ます。
暴落に耐えられるかは毎月の家計しだいでした。
我が家が削った実額はこちらです。
暴落時の判断を、数字で確認するメモ
- 生活費に影響していないか:投資を続けるために借入やカード分割が必要なら、積立額を見直します。
- 使う時期が近づいていないか:教育費など数年以内に使うお金は、相場だけでなく必要時期を優先します。
- 資産配分が変わっていないか:株式へ偏りすぎていないか、現金を含めて確認します。
- 商品ではなく計画が変わったか:値下がりだけでなく、家族・収入・目的の変化を見ます。
暴落時に売らないことが正解なのではなく、生活を守れる計画を先に作り、その計画が崩れたときに見直すことが大切です。
長期・積立・分散でも元本割れはあり、将来の利益は保証されません。
よくある質問(FAQ)
まとめ
📝 この記事のまとめ
✅ 暴落を経験していない正直な立場から書いた
✅ 「これまで長い目で見ると成長してきた(将来の保証はない)」と知ることが、不安をやわらげてくれる
✅ 毎月同じ金額を淡々と積み上げるドルコスト平均法が基本
✅ 焦って売買するより「積立を忘れるくらい」の方が長期では成功しやすい
✅ 生活防衛資金を別に持ち、無理のない金額で続けることが一番大切
\ 口座申込は最短5分〜 /
▶ 楽天証券の公式サイト投資そのものが怖い方は、投資が怖かった私が積立を続けられた理由もあわせて読んでみてください。
現金と投資の比率で迷う方は、新NISAと現金のバランスで我が家の考え方を整理しています。
📚 あわせて読みたい
📚 あわせて読みたい