 読者さん
カードも口座も増えすぎて、どこから手をつければいいのか分からない…
解約も面倒で、つい後回しにしてしまう。
📋 こんな悩みを解決します
口座・カード整理・30秒でわかる結論
口座やカードが多いと、お金の流れが見えず管理が大変になります。
わが家は私名義のクレジットカードを5枚から2枚に、口座も使う目的ごとに整理したことで、家計がぐっとシンプルになりました。
この記事では、どれを残してどれを減らしたかと、解約の前に確かめておきたいことを、順番にお伝えします。
財布の中に、最後にいつ使ったか思い出せないカードはありませんか?
どの口座から、いつ、何が引き落とされているか、すぐに言えますか?
「減らさなくてもいいか」と思っていた頃の話
正直に言うと、家計管理を始めるまで、カードの枚数も口座の数も「別に困っていない」と思っていました。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト読者さん年会費が無料なら、カードは何枚あってもいいのでは?
 Tom
私も以前はそう考えていました。
入会特典がもらえるのは得だと思っていましたし、欠点はポイントが分散することくらいだと思っていました。
実際には、年会費や車検など年単位の支出を、毎月の収支へ反映できていませんでした。
気づいたら独身時代からクレジットカードが5枚に増えていました。
学生証と一緒に作ったものの一度も使わなかった三井住友カード、就職してから入会したコナミスポーツクラブカード、入会特典に惹かれて作ったセゾンカード、車を買うときの残価支払いで契約したTOYOTA TS CUBIC CARD、そして今も使っている楽天カード。
恥ずかしながら年会費がいくらかかっているか、ちゃんと把握できていませんでした。
「これ以上増やさなければ財布がかさばらないし、減らすのも面倒だし、まあいいか」くらいの感覚。
解約という選択肢は頭にありませんでした。
銀行口座も同じです。
給与振込の地方銀行・子どもの頃からの三菱UFJ銀行・ゆうちょ銀行の3つを、なんとなく使い分けていました。
その地方銀行から給与の受け取りを楽天銀行に移した手順と、変わったことは、こちらにまとめています。
 Tom
はっきりした理由はないまま、漠然とした不安だけがありました。
複数持ちの本当の問題
カードや口座が多いことの問題は、「お金が無駄になる」だけじゃありません。
以前の私は、把握できていないカードの年会費を払っていました。
わが家では残高不足で引き落とせなかったことはありませんが、引き落とし口座が多いと、残高が足りずに引き落としに失敗し、クレヒス(クレジットカードの利用履歴、ローンや新カード申し込みの審査に使われます)に傷がつくこともあります。
「使っていないから大丈夫」では済まないのが複数カードの怖さです。
使っていないカード・口座は「盲点」になります。
これが一番の問題です。
複数持っていると、毎月どこにいくら使ったか・いくら残っているかが把握しきれません。
不正利用が起きても気づくのが遅れる。
年会費がこっそり引き落とされても見落とす。
家計管理を始めてマネーフォワードME(収支を自動で集計できる家計管理アプリ)に全口座を連携したとき、「こんなところに残高が残ってた」「いつの間にか年会費が引かれてた」という事実が次々と出てきました。
複数管理のコストは、お金だけじゃなく、頭の中の余裕もけずられています。
複数持ちが続いてしまう3つの原因
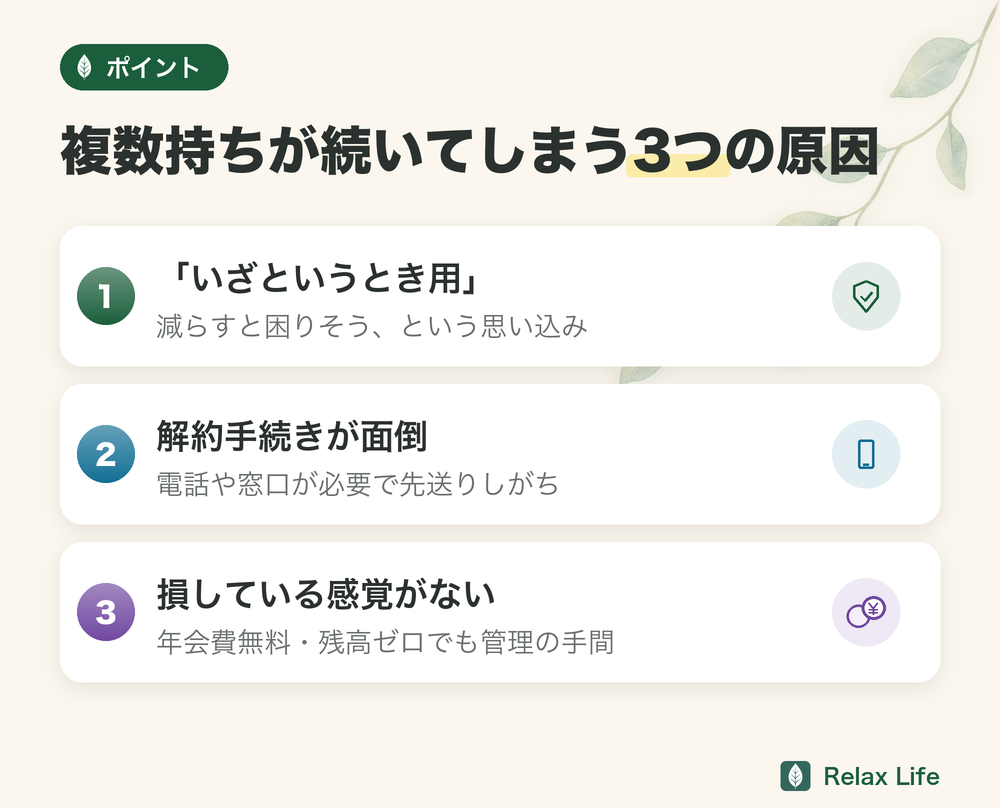
「減らしたあとにカードが使えなかったら困る」という不安がブレーキになります。
わが家では、メイン1枚+サブ1枚(トラブル時の予備)まで減らしても困りませんでした。
ただし、仕事用・家計用の分離や利用できる国際ブランドなど、必要な枚数は家庭によって異なります。
カードの解約は電話が必要なものも多く、「時間があるときに」と先送りしがちです。
銀行口座も窓口が必要なケースがあり、心理的ハードルが高い。
気持ちはよくわかります。
私も先延ばしにし続けました。
年会費無料のカードや残高ゼロの口座は「放置してもタダだから」と感じがちです。
でも管理コスト・不正利用リスク・家計の見えにくさという、目に見えないコストを払い続けています。
「困っていない=問題がない」ではありません。
把握できていないこと自体が問題です。
実際にやった整理の全記録
クレジットカード(私名義):5枚→2枚
整理前、私名義の5枚はこちら。
| カード | 使用状況 | 主な問題 |
|---|---|---|
| 三井住友カード | 使っていない | 学生証と一緒に作ったまま、一度も使っていなかった |
| コナミスポーツクラブカード | ほぼ使わない | 通うのをやめていた |
| セゾンカード(セゾンゴールドプレミアム) | たまに使用 | 解約せず、サブとして残した |
| TOYOTA TS CUBIC CARD | 車のローン支払いのみ | ローン完済後は不要 |
| 楽天カード | メインで使用 | これ1枚に集約したい |
TOYOTA TS CUBIC CARDはローン完済後に即解約。
コナミスポーツクラブカードは退会とあわせて解約。
三井住友カードは、学生のときに作ったまま一度も使っていなかったので、整理のときに解約しました。
整理後の2枚はこちらです。
楽天カード(メイン):日常の支払いをすべて集約。
楽天ポイントが効率よく貯まります。
セゾンゴールドプレミアムカード(サブ):楽天カードに盗難・不具合などのトラブルが起きたときの保険として保持。
2枚目があると、1枚が使えないときも支払いが止まりません。
年会費や付帯保険(カードについてくる保険)の条件はカードの種類や時期で変わるので、持つ前に公式サイトで確認してください。
1枚に集約したことで、毎月の支出がマネーフォワードでひと目でわかるようになりました。
支出の確認にかかる時間は以前の5分の1以下になった感覚です。
MoneyForwardでの家計の見える化については、こちらの記事でも詳しく解説しています。
銀行口座:一時は5つ→2つ(今は3つ)
もともと使っていたのは、この3口座です。
| 銀行 | 独身時代 | 結婚後 |
|---|---|---|
| 地方銀行 | 給与振込・生活費 | 夫婦の生活費メイン |
| 三菱UFJ銀行 | ほぼ放置 | 貯金口座 |
| ゆうちょ銀行 | ほぼ放置 | お小遣い口座 |
結婚後はそれぞれ役割を分けて使っていましたが、振込手数料がかかる・残高確認がバラバラ・ネット対応が弱い、という不満が積み重なっていきました。
そこに楽天銀行と住信SBIネット銀行(今のドコモSMTBネット銀行)が加わり、一時は5口座に。
そこから、楽天銀行と住信SBIネット銀行の2つに絞りました。
夫婦での口座管理の整え方については、こちらの記事でも詳しく解説しています。
整理後の2口座はこちら。
そのあと、子どもが幼稚園に入り、支払い口座として東和銀行が加わったので、今は3口座です。
楽天銀行(メイン):給与振込先を変更。
生活費の支払いを集約。
楽天会員とつなぐ(楽天会員リンク登録)と、ハッピープログラム(取引に応じて、ATMや他行振込の手数料が無料になったり、楽天ポイントがもらえたりする楽天銀行のしくみ)も使えます。
ドコモSMTBネット銀行(旧・住信SBIネット銀行/貯金・目的別管理用):目的別口座が10個まで作れるので「生活防衛費」「子どもの学費」「家族イベント・プレゼント」などを明確に仕分けして管理しています。
Tom口座の整理・お金の移動・楽天銀行への給与振込変更は、正直かなり面倒くさかったです。
半年くらいかけてじわじわ進めました。
でも今は本当にやってよかったと思っています。
ネット銀行に対する不安について
窓口のない銀行に、不安はありませんか?
最初は「ネット銀行って本当に安全なの?」という不安がありました。
窓口がない・通帳がない・対面で確認できない——見えない分だけ怖く感じるのは自然なことだと思います。
でも使い始めてわかったことがあります。
窓口がない分、余計な金融商品の勧誘もない。
通帳がないので、紛失の心配がひとつ減る。
振込・ATM手数料は一定回数無料で、コンビニATMで出し入れができる。
お金の守られ方も、ほかの銀行と同じ国のしくみ(預金保険制度)です。
楽天銀行の公式ページには、普通預金などを合わせて元本1,000万円までとその利息が、預金保険制度で保護されると書かれています(楽天銀行公式「普通預金」・2026年10月28日確認)。
1,000万円をこえる部分などは、全額が守られるとは限りません。
しくみの全体は金融庁「預金保険制度」で確かめられます。
「窓口で人と話せないと不安」という感覚は、使っていくうちに少しずつ薄れていきました。
今のところ、地方銀行やメガバンク(三菱UFJなどの大きな銀行)に戻す予定はありません。
整理してよかった3つの変化
① 家計が「見える化」された
支出を楽天カードに集約し、口座も整理したことで、マネーフォワードMEの家計簿が機能するようになりました。
「今月どこにいくら使ったか」が、アプリを開けば一目でわかります。
以前は複数口座を行き来しても全体像がぼやけていました。
読者さん口座を減らすと、かえって不便になりませんか?
Tomわが家は今も3口座あります。
数を減らすこと自体が目的ではなく、口座ごとの役割を分けて、把握しやすくすることが目的でした。
整理してからは家計簿が見やすくなり、管理そのものも楽になりました。
② 頭の中に余裕ができた
「あのカードの締め日はいつだっけ」「あの口座に残高いくら入ってたっけ」という地味な心配事がなくなりました。
管理するものが減ると、考えなくていいことが減ります。
その分、投資や家族との時間に集中できるようになった感覚があります。
③ セキュリティリスクが下がった
使っていないカード・口座は、情報漏えいが起きても気づきにくいのが怖いところです。
整理後は、全口座の動きをアプリでまとめて見られるので、いつもと違うお金の動きに気づきやすくなりました。
解約する前に移しておくもの
カードや口座は、先に解約すると公共料金やサブスクの支払いが止まることがあります。
「残すものを決める→支払い先を移す→新しい明細を確認する→お金の出入りが完全に止まったことを確認する→最後に解約」の順に進めると、支払いが止まる心配が少なく安心です。
給与振込/クレジットカードの引き落とし/電気・水道・通信費/保険料/サブスク/税金/ETC・電子マネー/返金予定の買い物。
紙とアプリの明細を直近2〜3カ月分見ると、見落としを減らせます。
新しい口座・カードで1回引き落とされるまで待つ
変更手続きをしただけでは、次回請求への反映が間に合わない場合があります。
旧口座に必要な残高を残し、新しい明細で切り替わったことを確認してから解約すると安全です。
解約後も明細と連絡先を残す
年会費、返金、分割払い、ETCカードなどが残っていないか確認します。
解約完了画面や受付番号は、少なくとも次の請求が終わるまで保存しておくと確認しやすくなります。
今日からできること
まずは、今持っているカードと口座を書き出すところから始めてみてください。
- 今持っているカードと口座を全部書き出す
- 各カードの年会費と、直近3ヶ月の使用履歴を確認する
- 「これがなければ本当に困るか?」でそれぞれ仕分けする
解約はその次のステップ。
まず自分が何を持っているかを書き出すだけでも、頭の中がスッキリします。
よくある質問(FAQ)
楽天カード入会で楽天ポイントがもらえる!まとめ
📝 この記事のまとめ
✅ クレカは「日常用1枚+サブ1枚」の2枚に絞ると、ポイントが1か所に集まって使いやすくなる
✅ 銀行口座は「使う口座」と「貯める口座」に役割を分けると、管理しやすい
✅ カード解約の手順はWebか電話で完結、面倒なのは、支払い先の切り替えを確かめるところ
✅ 整理後は家計の見通しが良くなり、無駄遣いに気づきやすくなった
✅ 口座・カードの整理は一度やると、その後の家計管理がグッとラクになる
楽天カード・楽天銀行の組み合わせ(楽天コンボ)については、こちらで詳しく書いています。
あわせて読んでみてください。
📚 あわせて読みたい