📋 こんな悩みを解決します
✅ 残クレ(残価設定型ローン=車の購入時に残価を設定して月々の支払いを抑える方法)って結局お得なの?デメリットが気になる
✅ 車ローンを返したら本当に生活は楽になるの?
残クレ・30秒でわかる結論
残クレを4年目に1,669,355円で一括完済して、わかった後悔は3つです。
①「みんなやってるから大丈夫」と、深く考えずに契約したこと。
②「月々3万円台」だけを見て、総額や手数料を計算していなかったこと。
③自分の貯金で一括では買えない車をローンで買う、「消費」と「浪費」の混同。
完済して月38,200円が浮いた今、次の車は「現金一括か、中古車も含めて」考えると決めています。
この記事は「残クレを契約している/これから契約しようか迷っている」方に向けたものです。
この記事を読むと、残クレの本当のコストと、ローンを完済した後に生活がどう変わるかを30代パパの実体験から学ぶことができます。
この記事は残クレのデメリットと、完済して初めて気づいた後悔に絞って書いています。
契約書に書かれていた金額や、一括精算した実額の内訳は別の記事にまとめているので、「金額そのもの」を知りたい方はそちらをご覧ください(この記事の中でも案内しています)。
「みんなやってるから大丈夫」と思っていた
社会人になりたての頃、職場の先輩にこう言われました。
「車はステータスだ。
いい車に乗れば人格も磨かれる」と。
残価設定型クレジット(残クレ)は3〜5年ごとに月々の支払いを抑えながら乗り換えられる。
世の中の多くの人がやっている買い方だから間違いない——そう本気で信じていました。
車のお金は、残クレの完済とあわせて自動車保険も見直しました
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト実際に見直したときの内訳は、自動車保険を2台見直した記録にまとめてあります。
 読者さん
月々の支払額だけを見て、支払総額を確認していない人も多そうですね。
 Tom
車を残クレで買ったとき、”みんなやってるし大丈夫だろう”と深く考えていませんでした。
でも今思えば、あの時の自分は「なぜ借金しているのか」を一度も真剣に考えたことがなかったのです。
 Tom
結婚して子どもが生まれてから、家計管理を本気で勉強し始めて初めて気づきました。
残クレって、思っていた以上に「損する仕組み」でできていたんです。
月額だけ見て、総額を計算しなかった
残クレを組んでいた頃は「月々3万円台」という感覚しかありませんでした。
総額で何円払っているのか、手数料込みで実際に何円損しているのかは、真剣に計算したことがなかったのです。
あとで契約書を見直して、手数料だけで439,597円(現金で買うより約11.8%高い)を払う契約だったと、数字で確かめました。
月々の支払いだけ見ていると、総額や手数料は見えにくいものです。
家計全体を見える化しておくと、車の支払いも「月額」ではなく「総額」で考えやすくなります。
👉 家計簿が続かない原因は手入力だった|1か月で挫折した私が続けた方法
残クレのデメリット|なぜ損しやすい仕組みなのか
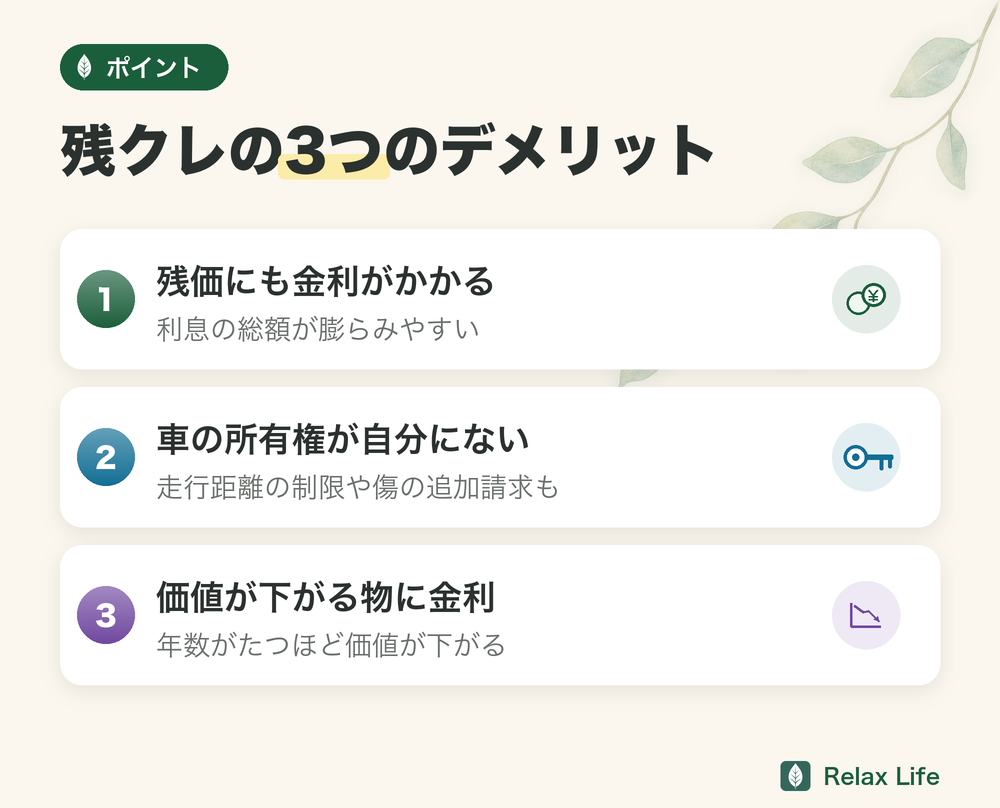
残クレとは、車の購入時に「数年後の車の価値(残価)」をあらかじめ差し引いて、残りの金額だけをローンで払う方法です。
例えば300万円の車の残価が150万円なら、月々のローンで返していくのは残りの150万円分だけ。
月々の支払いが安く見えるのが特徴です。
ただし、その残価150万円にも金利がかかっているため、実際のトータル支払額は想像より多くなります。
普通のローンと比べて「毎月が安い」のは本当ですが、「総額が安い」わけではないことに注意が必要です。
残クレには月々の支払いを抑えてくれるという魅力があります。
しかし、その裏には3つの見落としやすいデメリットがあります。
残クレでは、最終回に据え置く「残価(将来の車の価値)」に対してもしっかりと利息が発生します。
元本が減りにくい分、支払う利息の総額が通常のローンより膨らみやすい構造になっています。
つまり、「毎月払っているのに残高がなかなか減らない」という状態になりやすいんです。
返済中、車の所有権はディーラーやローンを扱う会社(信販会社)にあります。
走行距離の制限があり、傷や汚れによる追加請求のリスクもあります。
お金を払い続けているのに、完全に「自分のもの」ではない状態が何年も続きます。
新車は、買ったときから年数がたつほど価値が下がっていきます。
価値がどんどん下がっていくものに対して、金利を払いながら借金しているのは、資産形成の観点からは非常に効率が悪いお金の使い方です。
| 項目 | 残クレ | 一括購入 |
|---|---|---|
| 月々の支払い | 低め | なし |
| 利息の負担 | 大きい | なし |
| 所有権 | ディーラー | 自分 |
| 走行距離制限 | あり | なし |
| 乗り換えの自由 | あり(継続前提) | 自由 |
残価や契約条件の詳細は、契約しているディーラーや信販会社の契約書面・公式サイトで確認してください。
契約が終わるときの3つの道
残クレでいちばん大事なのは、契約が終わったときに何を選ぶかです。
ここを知らずに契約すると、数年後に驚くことになります。
| 選べる道 | 最終回の支払い | 気をつけること |
|---|---|---|
| ①返す | 最終回の支払いは原則不要 | 状態や走行距離しだいで精算金 |
| ②乗り換える | 同上(返してから新車へ) | 同上。乗り換えが前提になりやすい |
| ③買い取る | 残価を一括か再ローンで払う | ⭐我が家はこれを選んだ |
①返す
買った販売店に車を返す道。
トヨタの公式ページには、返却の場合「ご返却車両に関する最終回のお支払いは原則不要」と書かれています。
⚠️ ただし条件つきでした。
「残価保証条件を満たしていない場合には、車両の状態や走行距離の程度に応じて算定される精算金をご負担いただきます」とも明記されています。
傷や走りすぎがあると、返すだけでお金がかかるということです。
②乗り換える
返したうえで、そのまま新しい車へ。
手続きは楽ですが、また新しい残クレが始まります。
毎月の支払いが途切れない形になりやすい、と私は感じました。
③残価を払って買い取る
残価を一括、または再ローンで払って自分のものにする道です。
我が家が選んだのはこれでした。
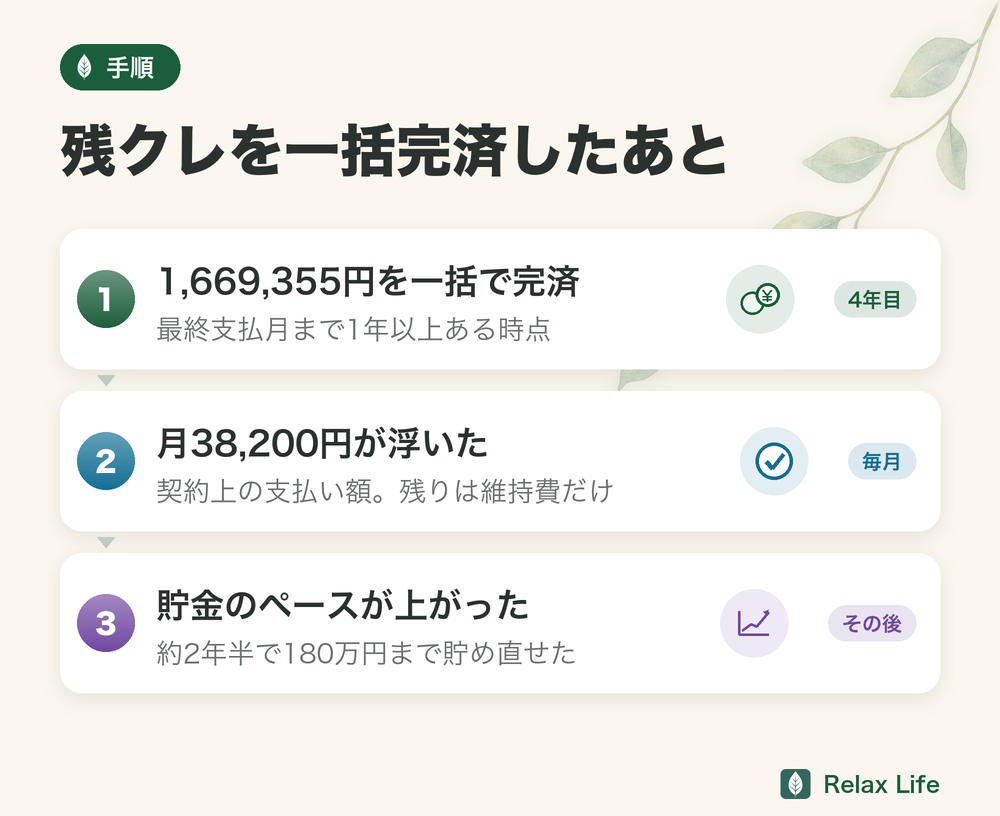
4年目に、最終支払月まで1年以上ある時点で1,669,355円を一括で払いました。
詳しい経緯は残クレを一括返済した実額の記事にまとめています。
⚠️ 走行距離の上限や精算の条件はメーカーと販売店によって違います。
上はトヨタの例なので、契約前に必ずご自身の販売店でご確認ください。
出典:トヨタ 残価設定型プラン(2026年9月22日確認)
一括完済して初めてわかった、お金とお金以外の変化
ちなみに私の場合、車のローンは契約上月38,200円で、トヨタのTS CUBIC CARDのポイントが自動で使われるため、実際の引き落としは37,000〜40,000円の間で毎月わずかに変動していました。
この支払いが家計に重くのしかかっていたからこそ、4年目に一括で完済する決断につながりました。
私自身の話をします。
結婚し子どもが生まれてから、家計管理を本格的に勉強し始めました。
「まず借金から返す」という考え方を知り、このまま分割を続けるか、乗り換えるか、一括で返すかを考えました。
そして——最終支払月まで1年以上あるタイミングで、1,669,355円を一括完済することにしました。
返し終わった瞬間、頭が不思議なほど軽くなったんです。
Tom「なんで今まで、まだ手にしていないお金にまで手をつけていたんだろう…」と、正直怖くなりました。
未来の自分が稼ぐ予定の、保証もないお金を担保にして、価値が下がっていく車を買い続けていたんです。
借金を抱えていた頃は、お金への不安が常にどこかにあり、それが心の余裕を奪っていたように思います。
完済してみると、その感覚がよくわかりました。
残クレを完済してから、お金との向き合い方が根本から変わりました。
ここで、その変化をまとめておきます。
読者さん残クレをやめた後、車の買い方はどう変わりましたか?
Tomはい。
“月々いくら”ではなく”総額でいくら”で考えるようになりました。
完済後、月38,200円が浮いた
残クレを完済して以降、毎月の車関連支出は車検・修理代・自動車税・自動車保険・ガソリン代といった維持費だけになりました。
契約上の月38,200円がそのまま浮いた計算です。
完済後は貯金のペースが上がり、約2年半で生活防衛資金(180万円)を貯め直せました。
「消費」に消えていたお金が、家族の備えに変わった瞬間でした。
ちなみに、この「任意保険」も一括見積もりで比較すると、さらに固定費が下がる余地があります。
「勧誘の電話がしつこいのでは」と思って後回しにしていましたが、実際に試した結果はこちらに正直にまとめました。
👉 自動車保険の一括見積もりはしつこい?実際に試した結果
「消費」と「浪費」を混同していた
自分が子どもの頃を思い出してみてください。
お小遣いの範囲内でお菓子やおもちゃを買っていましたよね。
なのに大人になったら、自分が持っているお金以上のものを借金して買おうとする。
決して子どもには見せられない姿だと、完済してから気づきました。
経済的自由を目指すなら、「消費(生活に必要なもの)」と「浪費(見栄・贅沢)」を分けて考える必要があります。
自分の貯金で一括購入できないレベルの車をローンで買うのは、身の丈に合っていない可能性があります。
完済をきっかけに、「本当に自分が心から欲しいのか」「他人によく見られたいだけではないか」「幸せになるために本当にその方法しかないのか」と、真剣に考えるようになりました。
TomFP3級(ファイナンシャルプランナー3級、お金の基礎知識を問う国家資格)の勉強をしてから、「車は負債」という考え方がストンと腑に落ちました。
買った瞬間から価値が下がるものに金利まで払うのは合理的ではない。
移動手段として割り切るなら、貯金で買える中古車で十分だと私は判断しました。
ローン返済に使っていたお金を投資に回すと?
仮に、残クレに払っていた月38,200円を年利7%で長期運用できたとすると、複利の力で将来的には大きな資産になります。
ローン返済に使っていたお金が「お金のなる木」を育てる資金になる——この視点を持てるかどうかで、10年後・20年後の家計は大きく変わります。
まずは投資の仕組みを作り、そこから得られる収益の範囲内で車を楽しむ。
先に借金で車を買ってしまうと、この仕組み作りが大きく遅れてしまいます。
※参考:金融庁「NISAとは?」(2026年4月時点の情報です)
どうしても車が必要なら「一括×中古×リセール重視」で
「車がなければ生活できない」という方も多いと思います。
私自身もそのひとりです。
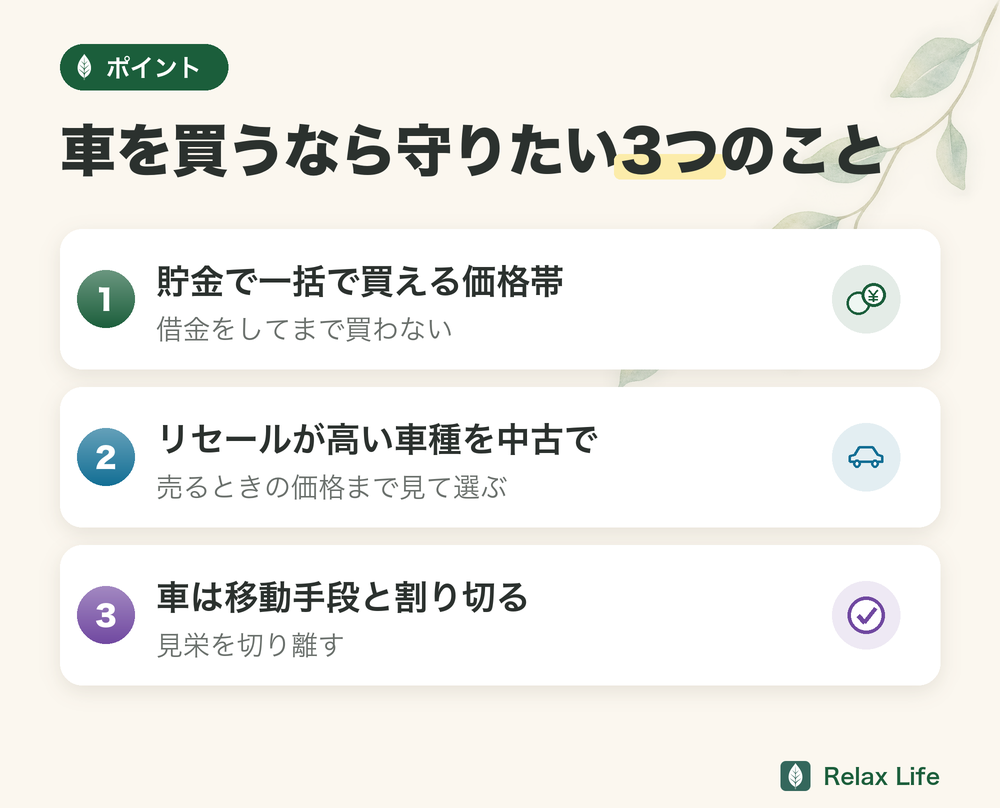
そういった場合は、次の3つを意識することをおすすめしています。
車を買うなら守りたい3つのこと
✅ 貯金で一括購入できる価格帯の車を選ぶ
✅ リセールバリュー(売却価格)が高い車種を中古で探す
✅ 車は「移動手段」と割り切り、見栄を切り離す
借金をしてまで「買った瞬間に損をするもの」を買い続けることは、経済的自由から遠ざかる行動だと、私はそう判断しています。
今後は車を買い替えるとき、リセールバリューの高い車種を選んで現金一括で購入するつもりです。
「月々の支払いが安い」という感覚に惑わされず、総支払額で判断する習慣が身につきました。
残クレの失敗があったからこそ、お金に対して真剣に向き合えるようになったとも感じています。
同じ後悔をしてほしくないので、この記事が少しでも参考になれば嬉しいです。
残クレ契約中の今すぐできる2つのアクション
「やっぱり残クレはやめたい」と思ったとき、いきなり一括返済できなくても焦る必要はありません。
まず確認すべきは今の残価(最終回設定額)と繰上返済シミュレーションの2点です。
ディーラーに電話すると「現在の残債」と「今すぐ完済した場合の総額」を教えてもらえます。
私の場合、契約書の最終回設定額は1,261,700円でしたが、まだ残っていた月々の分も一緒に精算したため、実際に払った一括精算額は1,669,355円でした。
残債や手数料などを含んだ金額という理解です。
車両本体価格から分割払いの手数料(割賦手数料)、毎月の支払額、最終回の設定額まで、契約書に書かれていた金額をすべて公開した記事も書きました。
「自分の場合はいくらになるのか」を考えるときの参考にしてください。
もう一つの選択肢は「下取りに出して残債を精算する」方法です。
車の市場価値が残価を上回っていれば、差額が手元に残ることもあります。
ただし市場価値は車種・年式・走行距離によって大きく変わるため、カーセンサーやグーネットで実際に売れている値段(実勢価格)を確認してから判断することをおすすめします。
残クレから解放されると、月々の支払いがなくなるだけでなく「この車に乗り続けなければならない」という気持ちのしばりも消えます。
「残クレを続けるか辞めるか」の判断に迷ったら、まず月々の支払い×残り回数+残価=これから払う総額を計算してみてください。
その金額が見えると、「やっぱり早く終わらせたい」という気持ちが具体的な行動に変わります。
よくある質問(FAQ)
📚 あわせて読みたい
まとめ:残クレをやめて気づいた本当の変化
📝 この記事のまとめ
✅ 残クレは月々の負担が軽いだけで、総支払い額は増えやすい
✅ 完済すると思考がクリアになり、お金の不安が減った
✅ 車にかけていたお金を投資に回す視点を持つことが大切
✅ どうしても必要なら「一括×中古×リセール重視」で選ぶ
見積もりは無料。
今の保険証券が手元にあれば、入力はすぐ終わります
\ 無料・最短3分で一括見積もり /
▶ インズウェブの公式サイト残クレのデメリットは、完済するまで本当の意味では気づけませんでした。
でも、気づいてからでも遅くはありません。
まずは自分の家計を「見える化」するところから始めてみてください。