 読者さん
楽天カード・楽天銀行・楽天モバイルをまとめると便利そうだけど、何から始めるかわかりにくい…
そんなふうに感じたことはないでしょうか。
ポイント目的だけで始めようとすると、設定が複雑に感じたり、どこまで使えばいいのか迷ったりしますよね。
📋 この記事でわかること
楽天コンボとは?(ひとことで言うと)
楽天コンボとは、「楽天カード・楽天銀行・楽天証券」の3つをセットで使う家計管理の型のことです。
お金の勉強コミュニティ・リベ大で広まった呼び方で、楽天の公式なサービス名ではありません。
わが家が2021年からどう組み合わせてきたか、SBIコンボとどう違うか、向かない人はだれかを、このあと順番にお話しします。
 Tom
楽天カードは17年使い続けていますが、カード・銀行・証券を組み合わせた「楽天コンボ」をそろえたのは2021年、NISAを始めるときでした。
ポイント目的だけでなく、家計管理をシンプルにする視点でまとめています。
わが家では、ポイントを効率よく貯めることよりも、家計管理をシンプルにすることを目的に楽天系サービスを組み合わせました。
生活費の支払い・口座管理・通信費を整えるきっかけになった実体験です。
転機は、2021年にNISAを始めたことでした。
貯まっていた楽天ポイントをNISAに使いたくて、楽天銀行と楽天証券を開設。
そのあと楽天モバイルも加わって、いつの間にか楽天経済圏がそろっていた、というのが正直な流れです。
家庭によって合う方法は変わりますが、わが家では管理しやすくなりました。

以前は、カードは楽天カード・セゾンカード・TSキュービックカード(トヨタのカード)など、銀行は三菱UFJ銀行と地方銀行、投資は野村証券を使っていました。
それぞれバラバラで、お金の流れも残高もつかみにくく、家計管理が複雑になっていました。
楽天銀行を開設するときは、正直「ネット銀行って信用できるの?」という不安がありました。
これは当時の私も読者のみなさんと同じ気持ちだったと思います。
でも調べてみると、むしろ実態は逆でした。
セキュリティは厳格で、条件を満たせばコンビニATMや振込の手数料も無料、金利も大手銀行より高め。
通帳もアプリで完結します。
窓口での勧誘や営業もありません。
確かに開設するときは「口座が増える」「手続きが面倒」「今の銀行の解約が億劫」という気持ちがありました。
でもその一時の手間を乗り越えて整理してしまえば、家計管理も頭の中もスッキリします。
今となっては「なんであんなに複雑な管理をしていたんだろう」と不思議なくらいです。
家計管理はシンプルなほど続きます。
楽天カード・楽天銀行・楽天証券を紐づけてからは、すべて楽天でつながっているのでお金の管理のストレスがほぼゼロに。
楽天ポイントも意識せず自然と貯まっていきます。
「バラバラ管理」に戻りたいとは一切思いません。
読者さん3つも作るんですか…?正直、手続きが面倒で止まりそうです。
 Tom
わかります。
私も「なんか面倒くさそう」で、楽天銀行と楽天証券を何年も後回しにしていました。
同時に3つ作る必要はありません。
まずは1つで大丈夫です。
楽天コンボとは?3つのサービスをセットで使う家計管理の型
もう一度、言葉の意味だけを整理しておきます。
楽天コンボとは、楽天カード・楽天銀行・楽天証券の3つをまとめて使い、お金の流れを1本にする家計管理のやり方です。
| サービス | 担う役割 | 必須か |
|---|---|---|
| 楽天銀行 | 給料の受け取りと生活費の引き落とし(お金の入口) | 必須 |
| 楽天カード | 日々の支払いをここに集める(ポイントが貯まる) | 必須 |
| 楽天証券 | 新NISAでの積立(将来へまわすお金の出口) | 必須 |
| 楽天モバイル | 通信費を下げる。我が家は組み合わせています | 任意 |
3つが必須なのは、この順番でつながるとお金の流れが一本道になるからです。
給料が楽天銀行に入る → 生活費を楽天カードで払う → 余剰資金を楽天証券で積み立てる。
この3か所を押さえるだけで、「どのアプリで確認するんだっけ」がなくなります。
余剰資金とは?
「捨ててもいいお金」ではありません。
生活防衛資金(急な出費や収入が減ったときのために、手をつけずに置いておく現金)を確保したうえで、近いうちに使う予定がなく、なくなっても生活に困らないお金のことです。
リベ大でも、まず生活防衛資金を貯めてから投資を始めることがすすめられています(目安は、会社員なら生活費の半年分、子育て世帯なら1年分)。
参考:生活防衛資金を貯めるべき理由と目安(リベラルアーツ大学)
注意点を2つだけ先に。
「楽天コンボ」は楽天グループの公式なサービス名ではありません(お金の勉強コミュニティ・リベ大で広まった呼び方です)。
申し込み窓口があるわけではなく、3つを自分で開設して紐づけるだけです。
そして3つ同時に始める必要はありません。
我が家も楽天カード(17年目)を長く使ったあと、2021年に楽天銀行と楽天証券をそろえました。
つまり楽天コンボは「新しく契約するサービス」ではなく、すでにある3つを同じ経済圏でつなぐ“配置の決め方”です。
なぜポイントがバラバラになってしまうのか
読者さんポイントって、気づくとあちこちに散らばっていませんか…?
Tom私もそうでした。
楽天コンボを組む前は、クレジットカードを複数枚持っていたんです。
「このカードはここが得」「あのカードはここで使う」と頭で管理しているつもりが、実際はポイントが分散して、気づいたら失効している——そんなことが何度もありました。
楽天銀行も楽天証券も「なんか面倒くさそう」と後回しにし続けて、楽天モバイルは「電波が不安定そう」と最初から除外していました。
ポイントが自然に貯まらない本当の理由は3つあります。
① 支払いが複数のカード・サービスに分散している
カードが複数あると、どこに何ポイント貯まっているかがわからなくなります。
残高を確認するだけでも複数のアプリにログインする手間がかかり、気づいた頃には少額すぎて使えないポイントが各所に眠っている状態になります。
② 口座・カード・証券がバラバラで連携していない
銀行と証券と日常の支払いが全部別会社だと、それぞれに残高を確認する手間もかかります。
連携による「優遇金利」や「ポイント倍率アップ」という恩恵を受けられないまま、ただお金を置いているだけの状態になっています。
③ 手続きが面倒で「後でやろう」が続いている
「ネット銀行はなんとなく不安」「口座開設が面倒そう」「今のままでもそれほど困っていない」という感情的なハードルで、何年も後回しにしてしまうパターンです。
私も数年間そのままでした。
家計管理のシンプル化については、こちらもあわせてどうぞ。
2021年から整えた楽天コンボの全体像
読者さん実際には、どのサービスをどう使っているんですか?
Tom私が今使っているのは4つです(楽天コンボの3つ+楽天モバイル)。
お金の流れは、この図のとおり。
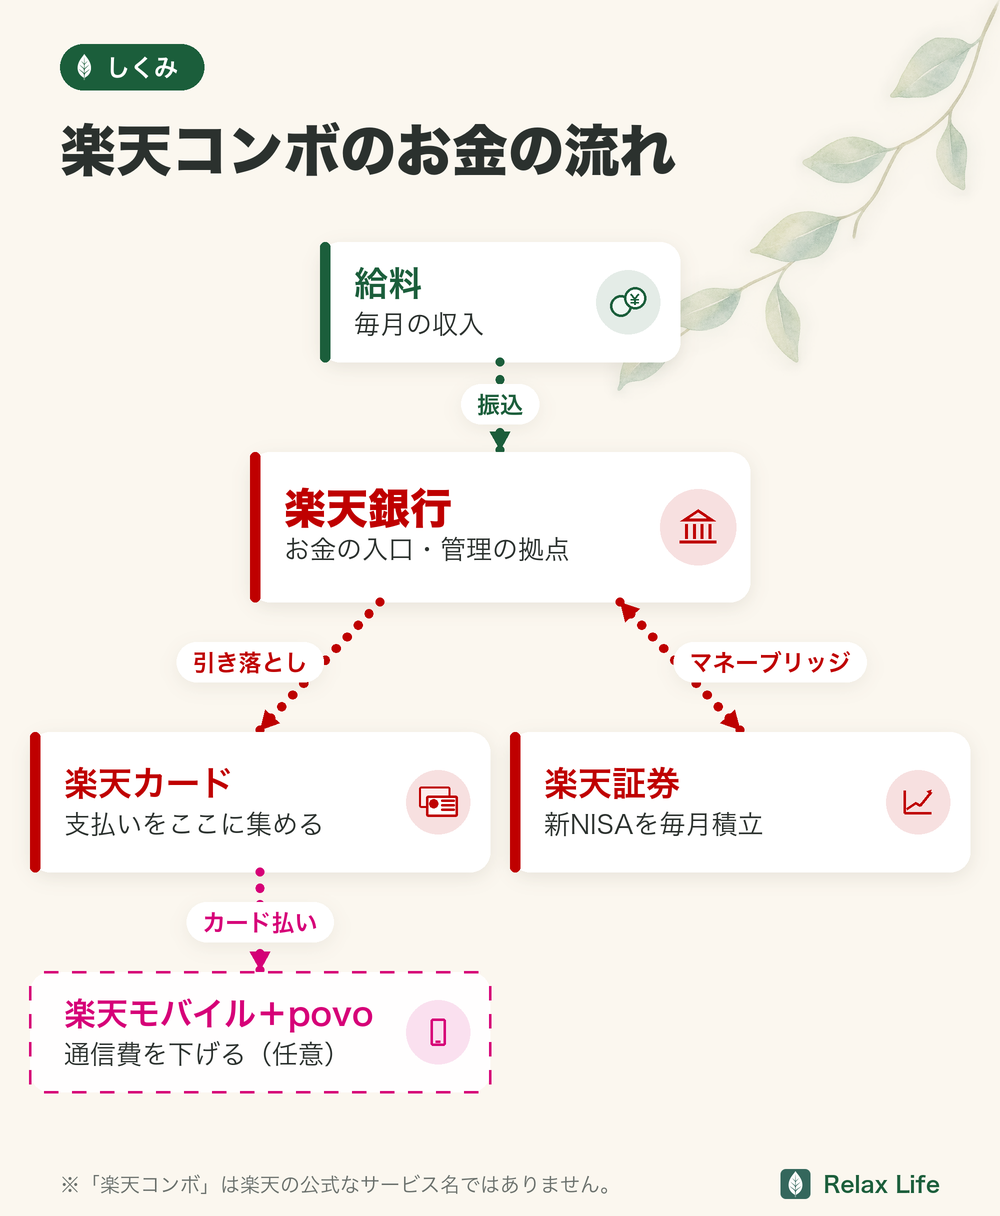
楽天コンボとは、楽天グループのサービスをまとめて使うことで、楽天カード・楽天銀行・楽天証券の3つをつなげて、ポイントを集める使い方のことです(楽天モバイルを足すと通信費も下げられます)。
楽天カード(決済の中心)
社会人1年目に作った楽天カードが今も現役です。
年会費無料なのに、通常ショッピングで100円=1ポイント。
楽天市場での買い物はSPU(スーパーポイントアッププログラム)でさらに倍率が上がります。
支払いはQUICPay(クイックペイ)に統一していて、スーパーやコンビニでもスマホをかざすだけ。
マネーフォワードME(収支を自動で集計できる家計管理アプリ)で明細を自動取得しているので、カードを出す手間も、家計を記録する手間もほぼゼロです。
楽天銀行(お金の管理拠点)
2021年、NISAを始めるときに楽天証券と一緒に開設しました。
当時は「ネット銀行ってATMどこにあるの?」「システム障害が出たらどうするの?」と、いろんな心配がありました。
でも実際に使ってみると、全国のコンビニATMが月数回〜無料で使えて、アプリの通知もリアルタイムで届き、むしろメガバンクより快適でした。
さらに楽天証券との連動機能「マネーブリッジ」をオンにすると、普通預金の金利が年0.48%(1,000万円以下の部分・税引前)になります(2026年9月28日に楽天銀行の公式サイトで確認)。
以前は大手銀行の普通預金が年0.001%前後だったので、何十倍もの差がありました。
ただ、2026年に入って各行とも金利が上がり、今は大手銀行やゆうちょ銀行も年0.4%です(三菱UFJ銀行・ゆうちょ銀行、2026年9月28日に各公式サイトで確認。どちらも11月にさらに引き上げ予定)。
差は以前ほど大きくないので、金利だけで決めず、手数料や使い勝手も含めて比べてください。
Tom最初は「ネット銀行って大丈夫なの?」って半信半疑でしたが、5年ほど使って、困ったのは数時間で復旧したシステム障害くらいです。
むしろもっと早く使えばよかったと思っています。
楽天証券(新NISA(国が用意した非課税の投資制度)の運用口座)
楽天銀行と同時に開設しました。
新NISAのインデックス投資は楽天証券で毎月自動積立しています。
楽天カードで投資信託を積み立てると、年会費無料の楽天カードなら積立額の0.5%がポイントに変わります(ゴールドは0.75%、プレミアムは1%)。
たとえば月5万円積み立てていれば、毎月250ポイントが自動で貯まります。
お金を運用しながらポイントも貯まる、一石二鳥の仕組みです。
楽天モバイル+povo(通信費の大幅削減)
楽天モバイルをメイン回線、povoをサブ回線にしたデュアルSIM(1台のスマホに2つの回線を同時に登録できる機能)で運用中。
月の通信費は以下のとおりです。
| 回線 | 用途 | 月額 |
|---|---|---|
| 楽天モバイル | データ通信・通話メイン | 1,078〜3,278円(従量制) |
| povo | エリア補完・緊急用 | 基本料0円(3〜4か月に1回、990円のトッピング) |
| 合計 | 楽天モバイル分+povoのトッピング代 |
データをあまり使わない月は1,000円台で収まることも。
以前auで月1万円以上払っていたことを考えると、年間で5万円以上の節約になっています。
楽天モバイルを使うと、エントリーで楽天市場のSPU倍率が+4倍になるため、通信費を下げながら楽天経済圏の恩恵も増えるという一石二鳥の効果があります。
このデュアルSIM運用の具体的な設定手順や、au回線(povo)への乗り換えの流れは、別記事で実体験をもとに詳しくまとめています。
なお、固定回線を楽天ひかりにすると、エントリーでSPUがさらに+2倍になります。
通信費をまるごと楽天に揃えるほど、楽天市場のポイント倍率が上がっていく仕組みです。
\ 楽天モバイルとセットでポイント /
▶ 楽天ひかりの公式サイト今日からできる:楽天コンボの始め方
読者さんどれから手をつけるのが正解ですか?
Tom迷ったら楽天カードからです。
私も最初の何年かはカードだけでした。
銀行と証券はあとから足せます。
全部一度に揃えようとすると疲れます。
まず楽天カードだけ作る、それだけで第一歩は完了です。
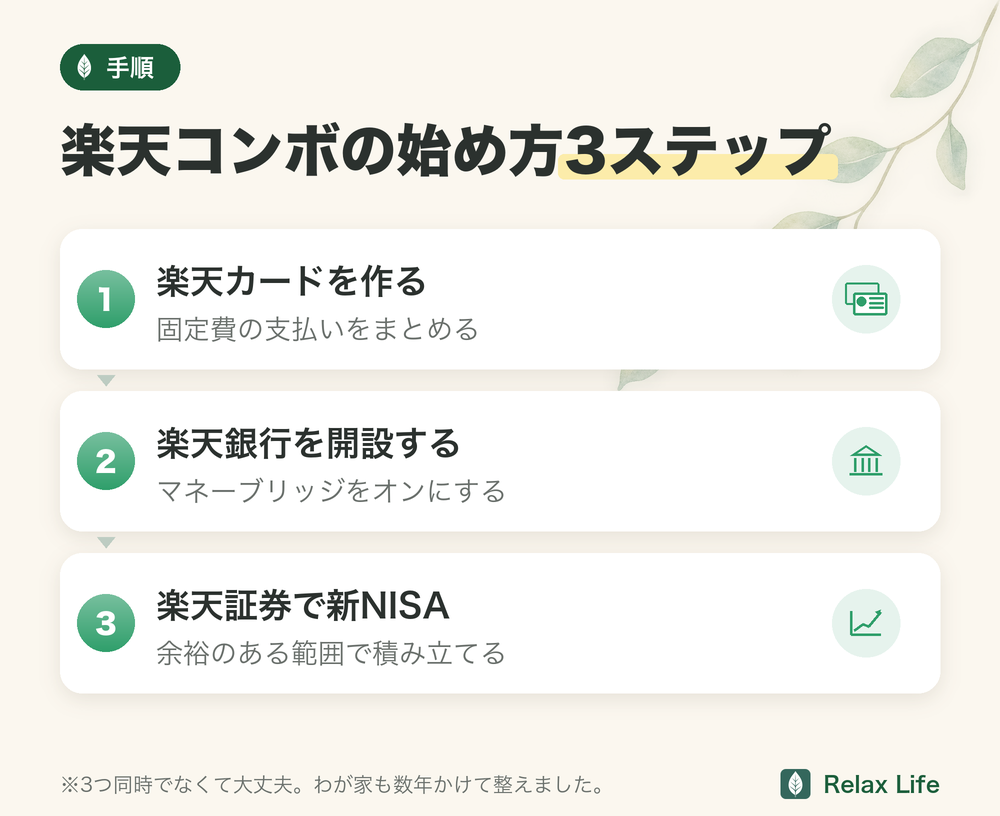
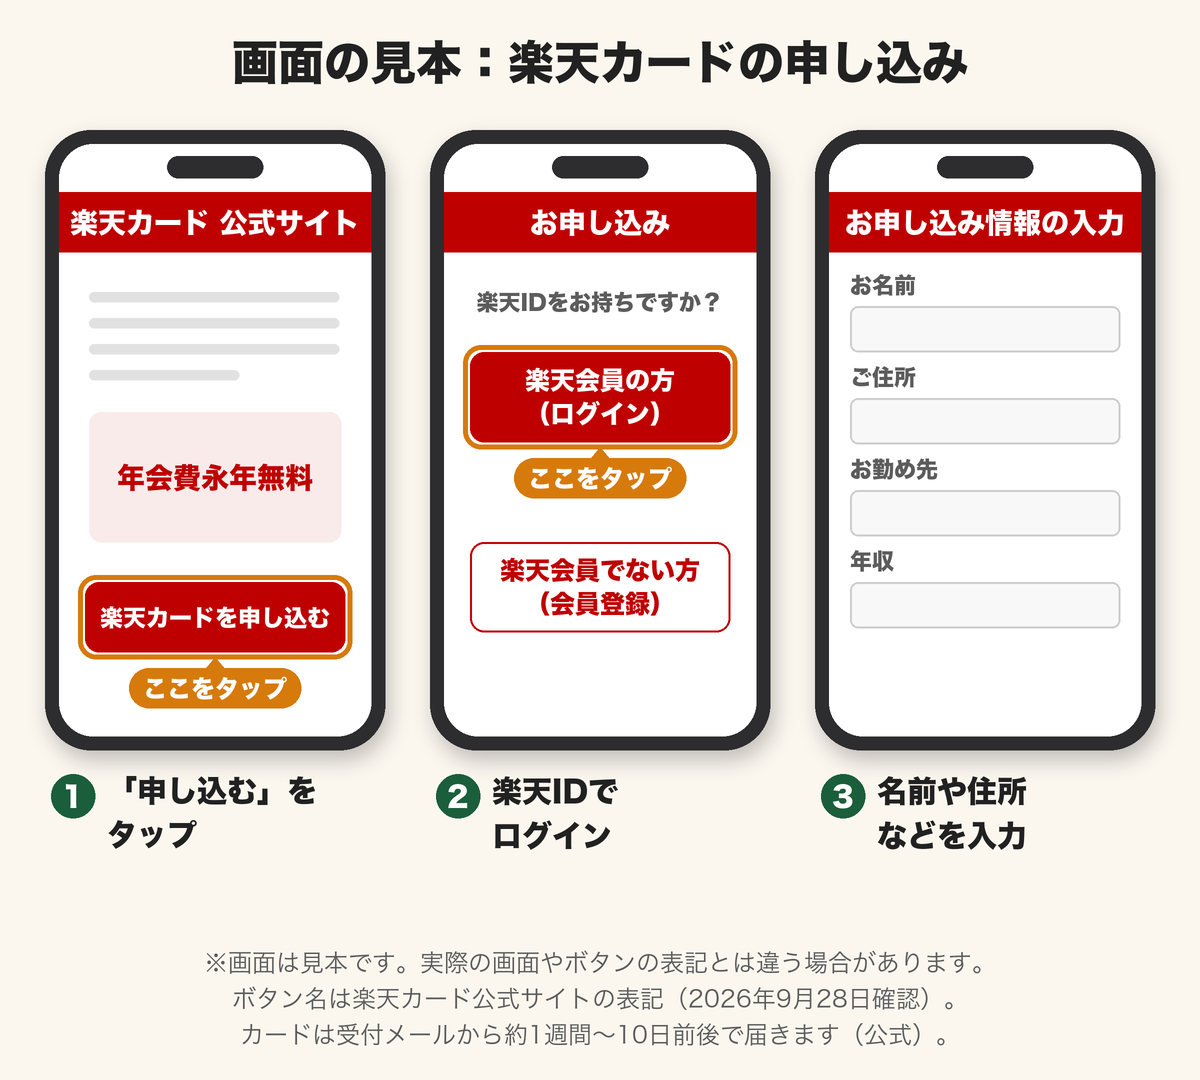
楽天カードを作る
公式サイトから申し込み。
カードは、申し込み受付のメールが届いてから、通常1週間〜10日前後で届くのが目安です。
① 楽天カード公式サイトにアクセス
② 「楽天カードを申し込む」をタップ
③ 楽天IDでログイン(なければ新規作成)
④ 氏名・住所・勤務先・年収を入力
⑤ カードデザインを選んで申し込み完了
届いたら、固定費(サブスク・通信費・保険など)の支払いをまとめて楽天カードにまとめておくのがおすすめ。
注意点:申し込み月によってキャンペーンが変わります。
入会ボーナスが多いタイミングで申し込むと、最初からまとまったポイントが手に入ります。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト楽天銀行を開設する
楽天カードを持ったら次は楽天銀行です。
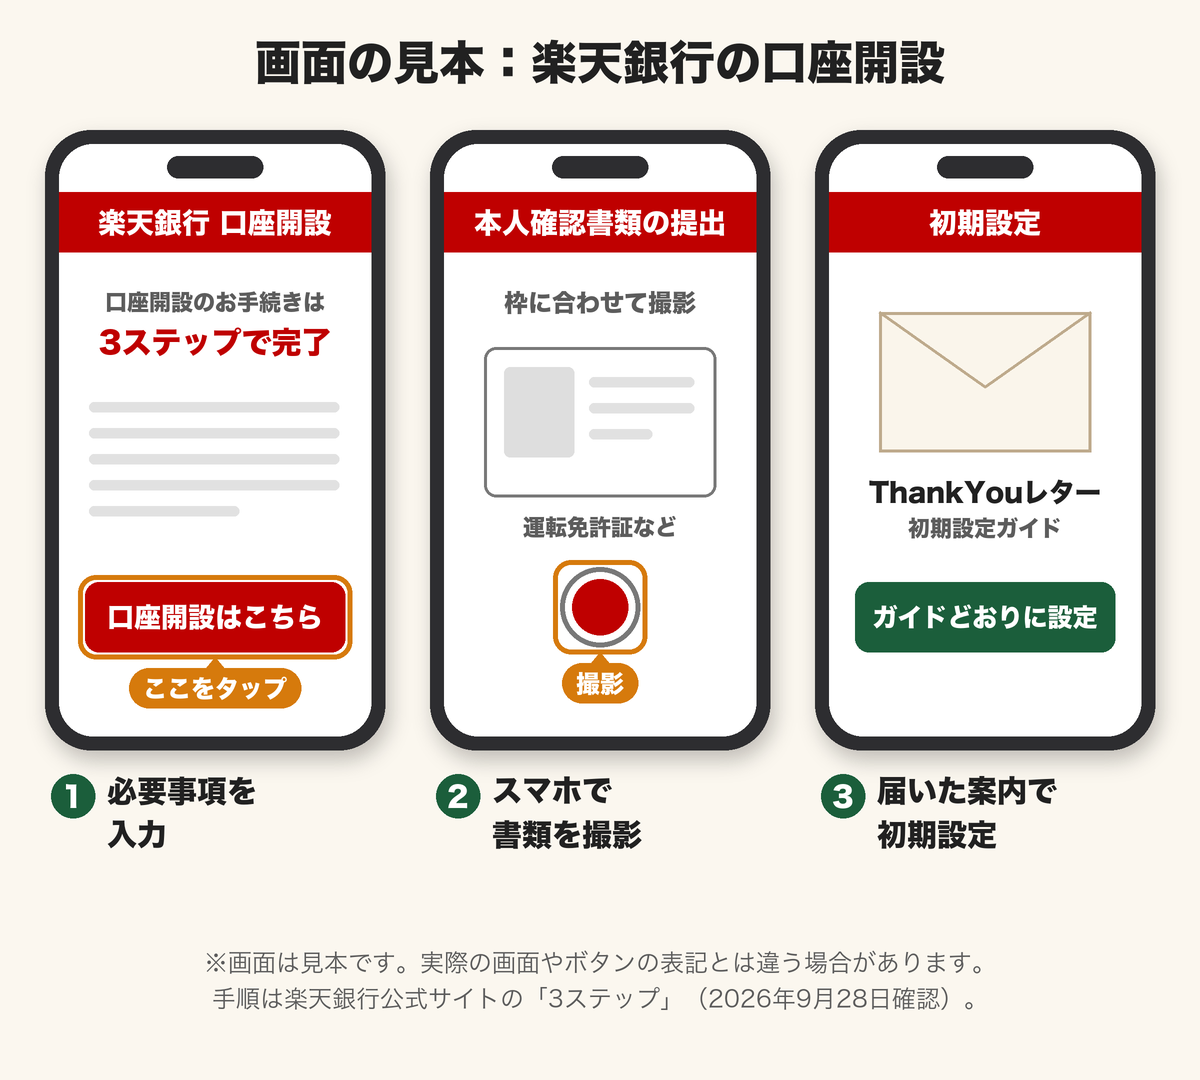
アプリで顔写真と本人確認書類を送ると、最短で翌営業日に口座開設完了のメールが届きます。
① 楽天銀行公式サイトの「口座開設はこちら」をタップ
② 楽天IDでログインして基本情報を入力
③ 本人確認書類(マイナンバーカード or 運転免許証)をスマホで撮影してアップロード
④ 審査のあと、初期設定の案内(ThankYouレター)が郵送で届く(アプリで書類を送ってから2日〜2週間程度)
⑤ 届いた案内にそって初期設定(初回ログイン)をして完了
開設後に必ずやること:マネーブリッジ(楽天証券との口座連動)をオンにする。
これだけで普通預金金利が上がります。
楽天銀行は預金保険制度の対象です。
万が一の場合でも1,000万円までは保護されます。
私の場合、5年ほど使って、システム障害で数時間使えなかったことはありますが、すぐに復旧しました。
\ 給与受取で他行振込が月3回無料 /
▶ 楽天銀行の公式サイト楽天証券で新NISAを始める
楽天銀行の開設と同時に申し込むと入力が省略されてスムーズです。
家計管理が整ったあと、余裕のある範囲で資産形成を考える方もいます。
楽天証券は楽天カードや楽天銀行と連携できるため、管理をまとめやすいという特徴があります。
ただし、投資は元本割れのリスクがあります。
生活防衛資金(急な出費に備えた現金)が確保できていること、家計の収支が安定していることを確認したうえで、無理のない範囲で考えるのが安心。
楽天カード・楽天銀行を個別に深く知りたい方はこちら。
QUICPay設定方法(スマホ決済で毎日ポイント)
読者さんスマホで払うようにすると、何がラクになるんですか?
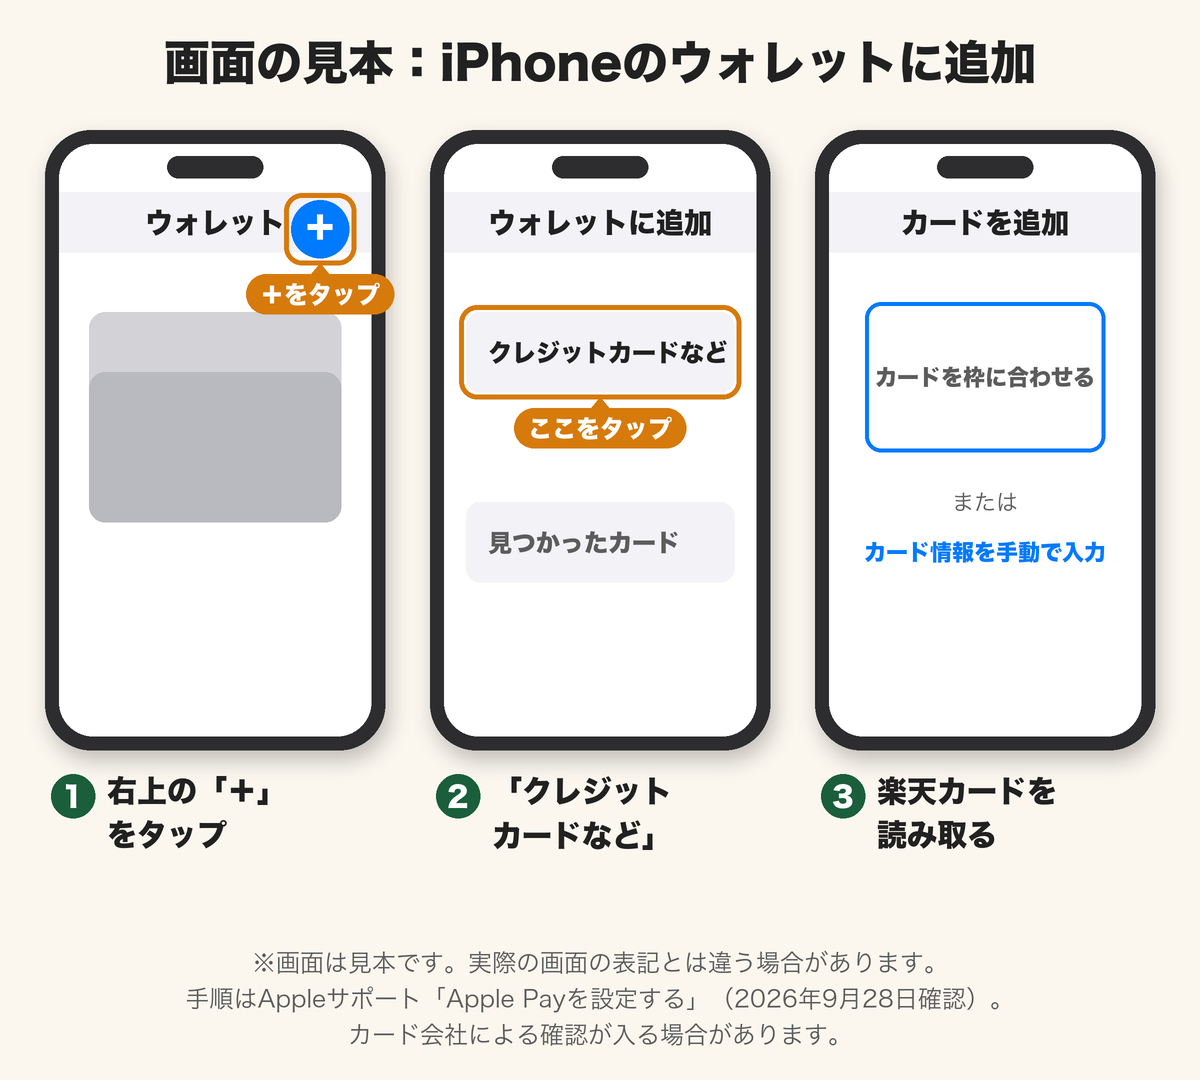
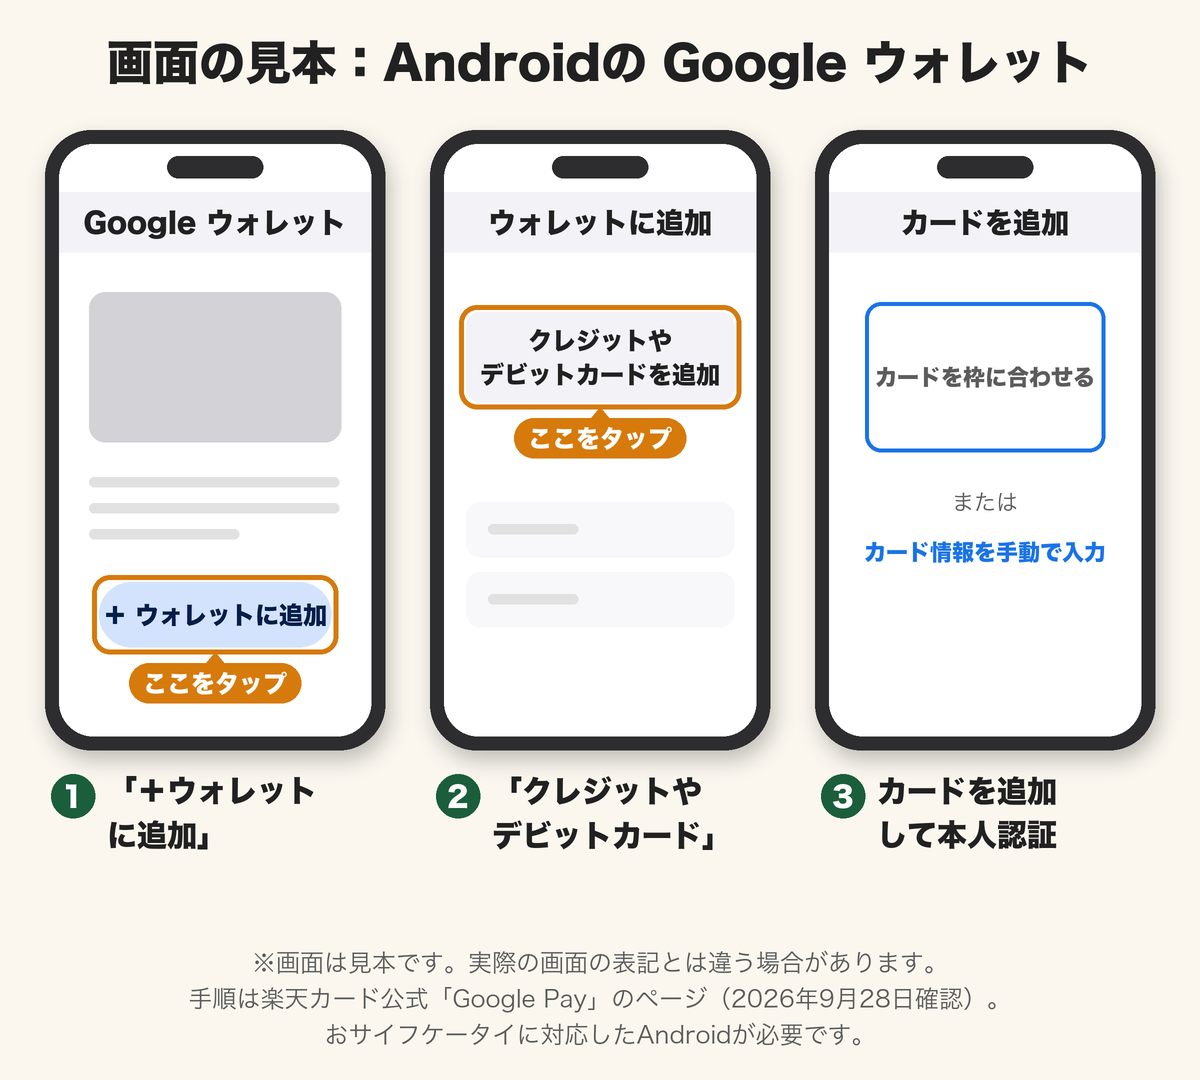
Tom楽天カードをQUICPayとして使うと、レジでスマホをかざすだけで支払いが完了します。
設定は5分もあれば完了します。
① 「Wallet」アプリを開く
② 右上の「+」をタップ
③ 「クレジットカードなど」を選択
④ 楽天カードのカード番号を入力 or カメラで読み取り
⑤ 画面の指示に従って本人認証をして追加完了
設定後は、レジで「QUICPayで」と伝えてスマホをかざすだけ。
財布を出す必要もなく、ポイントも自動でつきます。
ポイントはどのくらい貯まる?実績で見せます
読者さん実際、毎月どのくらいポイントが貯まるんですか?
Tom私の実績でお答えします。
私の場合、楽天市場・楽天カード・楽天銀行・楽天証券・楽天モバイルをすべて使っているため、SPUの倍率は、楽天市場の画面の表示で常に7.8倍以上です(2026年7月19日の画面では8.8倍)。
楽天市場で月1万円の買い物をした場合、7.8倍なら約780ポイント(7.8%還元が目安)。
倍率は月や条件で変わるので、楽天市場の画面で確かめてください。
日常の支払いを楽天カードに集約すると、月20〜30万円の家庭では毎月2,000〜3,000ポイント前後が積み上がります。
期間限定ポイント(有効期限のある楽天ポイント)は近所の飲食店で使っています。
楽天ペイが使えるお店なら1ポイント1円で使えるので、「今日のランチがタダになった」という感覚でポイントが消えていきます。
Tomポイ活を意識したのは最初の設定だけ。
あとは普通に生活しているだけで毎月ポイントが届いています。
楽天市場のお買い物マラソンの時期に日用品をまとめ買いするだけで、さらに倍率が跳ね上がりますよ。
楽天コンボ vs SBIコンボ|17年楽天ユーザーが正直に比較
「楽天コンボとSBIコンボ、結局どっちがいいの?」——よく検索される疑問です。
年会費無料の普通のカードどうしなら、積立の還元率はどちらも0.5%で差はありません(三井住友カードは、前年に年10万円以上使うことが条件)。
SBI(三井住友カード)が有利になるのは、ゴールドカードで年100万円以上使う場合です。
それでも私が楽天を続けている理由を正直にお話しします。
(※還元率・年会費は2026年9月28日に各社の公式サイトで確認。
最新は各公式でご確認ください)
| 比較軸 | 楽天コンボ(楽天証券) | SBIコンボ(SBI証券) |
|---|---|---|
| 年会費無料カードの積立還元 | 0.5%(楽天カード一般) | 0.5%(三井住友NL・前年10万円以上の利用が条件) |
| 還元率を上げるには | ゴールド0.75%(2,200円)/プレミアム1%(11,000円) | ゴールドNL 最大1.0%(前年の利用が年100万円以上で1.0%・年10万円以上で0.75%)(5,500円・年100万利用で翌年以降無料) |
| 積立上限 | クレカ月10万+楽天ペイ残高(電子マネー)月5万で、合わせて月15万 | 月10万 |
| ポイントの使いやすさ | 楽天市場・街の支払いで使いやすい | Vポイント(用途拡大中) |
| 向いている人 | 楽天市場をよく使う/生活が楽天圏 | 三井住友・Oliveを使う/高還元を最優先 |
わが家のおすすめは、年会費無料の普通の楽天カードです。
私が楽天を続ける理由は、この3つです。
- 楽天市場の買い物でポイントが生活に直結する
- 17年使ってきた慣れ
- 家族の支払いも楽天でまとまっている
ゴールドカード以上ならSBIが有利な場面もありますが、我が家の生活動線には楽天が合っていました。
「今のスマホ・買い物・銀行が何圏か」で選ぶのが後悔しないコツです。
読者さん表を見ると、ゴールドカードならSBIのほうがよさそうに見えます…。
Tom普通のカードどうしなら、積立の還元率は同じ0.5%。
ゴールドカード以上ならSBIが勝つ場面もありますが、それでも私が楽天のままなのは、楽天市場の買い物でポイントが生活に直結するからです。
「今の買い物と銀行がどちら寄りか」で選ぶと後悔しにくいですよ。
私は銀行を2つ使い分けています
読者さん楽天銀行だけにまとめないんですか?
Tomここまで楽天でまとめる話をしてきましたが、我が家の銀行は楽天銀行だけではありません。
もうひとつ、貯金のための銀行を持っています(ほかに、子どもの幼稚園の支払い用の口座が1つあります)。
| 銀行 | 我が家での役割 |
|---|---|
| 楽天銀行 | お金の出入り。給与や給付金の振込先で、楽天カードの支払口座 |
| ドコモSMTBネット銀行 (旧・住信SBIネット銀行) | 貯金。目的別口座で分けて置いておく |
名前を見て「知らない銀行だ」と思った方へ。
2026年8月3日に、住信SBIネット銀行から名前が変わりました。
同じ銀行です。
貯金は目的別口座で分けている
この銀行には、ひとつの口座の中に目的別口座を作れる機能があります。
「何のためのお金か」で置き場所を分けられました。
我が家は上限の10個をすべて使っています。
①生活防衛費 ②車 ③税金(ふるさと納税など)④子どもの学費 ⑤固定費の年会費
⑥家族のイベント・プレゼント ⑦住宅の維持・点検 ⑧住宅の大型支出(リフォームや家電)
⑨高配当株用 ⑩個人のお小遣い
そして代表口座は基本0円にしています。
入ってきたお金は、すべて目的別口座へ振り分けてしまう形です。
残高を見ても「使えるお金」が見えないので、手をつけにくくなりました。
年会費は月ごとに割って自動で送る
年に1回まとめて払うものは、12で割って毎月ぶんを自動で送っています。
楽天銀行から、この貯金用の口座へ自動で振り込まれる設定です。
年払いにすると月払いよりトータルは少し安くなります。
ただ、結局は毎月払っているのと変わらないと考えて、毎月ぶんを積んでいます。
請求が来た月だけ家計が重くなる、ということがなくなりました。
振込とATMの無料回数を比べる
読者さん2つの銀行で、手数料はどう違うんですか?
Tom2つの銀行は、手数料が無料になる回数のしくみが違います。
どちらもランク制で、使うほど回数が増えます。
楽天銀行(ハッピープログラム)
| ステージ | ATM無料 | 他行あて振込 無料 | 条件 |
|---|---|---|---|
| スーパーVIP | 7回/月 | 3回/月 | 残高300万円以上 または 取引30件以上 |
| VIP(わが家) | 5回/月 | 3回/月 | 残高100万円以上 または 取引20件以上 |
| プレミアム | 2回/月 | 2回/月 | 残高50万円以上 または 取引10件以上 |
| アドバンスト | 1回/月 | 1回/月 | 残高10万円以上 または 取引5件以上 |
| ベーシック | - | - | エントリー |
ドコモSMTBネット銀行(スマートプログラム)
| ランク | カードATM無料 | 他行あて振込 無料 |
|---|---|---|
| プラチナVIP | 20回/月 | 20回/月 |
| VIP | 15回/月 | 15回/月 |
| ゴールド(わが家) | 10回/月 | 10回/月 |
| シルバー | 5回/月 | 5回/月 |
| ベーシック | 2回/月 | 1回/月 |
並べてみると、違いが出るのは他行あての振込です。
楽天銀行はいちばん上のステージでも3回、ドコモSMTBネット銀行はゴールドで10回。
わが家は、楽天銀行がVIP(他行あて振込は月3回まで無料)、ドコモSMTBネット銀行がゴールド(月10回まで無料)。
一方でATMは楽天銀行も、いちばん上のステージなら7回まで無料です(わが家のVIPは5回、ドコモSMTBのゴールドは10回)。
わが家は現金をあまり下ろさないので、ATMの回数で困ったことはありません。
「全部あちらが上」ではなく、項目で見てください。
なお、無料の回数を超えると1回77円(税込)かかります。
同じ銀行あての振込は、回数の制限なく無料です。
ことら送金という別のしくみ
公式サイトには「他行への送金はいつでも何度でも0円」とも書かれています。
これはランクの無料回数とは別のしくみで、ことら送金というものです。
1回10万円まで、対応している金融機関どうしなら無料で送れます。
金額が小さければ、こちらを使えば回数を消費しません。
⚠️相手の銀行が対応していないと使えないので、そこだけ確認してください。
どちらをメインにするかの目安
ここまで読んで「じゃあ自分はどっちだろう」と思った方へ。
正解はひとつではありません。
何にお金を使っているかで、合うほうが変わります。
楽天銀行をメインにするといい人
- 楽天カードを生活費の支払いに使いたい
- お店や楽天市場でポイントを貯めて使いたい
- お金の流れを1か所にまとめたい
ドコモSMTBネット銀行をメインにするのも手な人
- 貯金を目的ごとに分けて管理したい
- 他の銀行への振込が毎月何回もある
私自身は楽天カードが17年目で、生活費の支払いがそこに集まっています。
さらに、ネット銀行を初めて申し込んだときには楽天ポイントが10万ポイント貯まっていました。
それを楽天証券のNISAに入れたかったので、楽天から始めるのが自然でした。
もし今、ポイントも楽天カードも持っていない人に聞かれたら、こう答えると思います。
目的別口座を使いたいなら、便利なのでドコモSMTBネット銀行。
そこにSBI証券と三井住友カード(NL)を合わせると、SBIコンボになります。
ポイントを効率よく貯めて、NISAや買い物に使いたいなら楽天コンボ。
そんなふうに分けて考えると選びやすいと思います。
そして、私のようにどちらか一方に決めなくてもかまいません。
我が家のように、役割で分けて両方持つのもひとつのやり方です。
楽天コンボが向かない人・やめた方がいい人
読者さん楽天コンボが合わない人もいますか?
Tom正直に書きます。
次のような人は、無理に楽天コンボにしなくてよいと思います。
- 楽天市場をほとんど使わない人:ポイントが生活に直結しにくい。
- すでにSBI経済圏を作り込んでいる人:乗り換えコストのほうが大きいことが多い。
- 制度改定のニュースに疲れてしまう人:どちらか一つに決めて放置がラク。
それでも私は、生活が楽天圏に寄っている家庭なら、楽天コンボはいちばんラクだと考えています。
楽天コンボを長く続けるための注意点3つ
読者さん一度そろえたら、あとはほったらかしで大丈夫ですか?
Tomほったらかしだと、少しずつ損が出ます。
2021年からコンボを続けてわかった「コンボを壊さないためのコツ」があります。
気をつけないとポイント還元率が下がったり、サービスの恩恵を受け損ねたりします。
楽天のSPU(スーパーポイントアッププログラム)は定期的に条件が変更されます。
年に1〜2回「楽天SPU 変更」で検索して、最新の倍率条件を確かめておくと安心。
私は毎年1月と7月に条件を見直しています。
楽天のキャンペーンで付与されるポイントの一部は「期間限定」で、有効期限が月末や翌月末に設定されています。
MoneyForward ME(収支を自動で集計できる家計管理アプリ)のポイント管理機能か楽天アプリで定期確認し、失効前に楽天ペイで消化するようにしておくと、取りこぼしがありません。
我が家では月末に必ずチェックする仕組みにしています。
楽天銀行の「ハッピープログラム」では、楽天カードの引き落としも「取引件数」の1件として数えられ、ATMや振込の手数料が無料になるステージを上げる足しになります。
口座の分散は管理コストを増やすだけです。
楽天コンボは一度設定すれば、あとは毎月ほぼ自動で回っていきます。
毎月の固定費を楽天カードで支払い、楽天銀行で管理し、楽天モバイルで通信費を抑える。
この3点を軸にすると、ポイントや金利優遇など、複数のメリットがあります。
条件や受け取れるポイントはサービスごとに異なるため、現在の公式条件を確認してください。
「お得を追いかける」のではなく「仕組みで自動的にお得になる」状態を目指すのがわが家のスタンスです。
支出の見える化には家計アプリとの組み合わせも効果的です。
読者さん注意点まで読むと、やっぱり難しそうに感じます…。
Tom最初に決めるのは1つだけです。
「支払いを楽天カードにまとめる」。
ここが決まれば、銀行も証券もあとからつながります。
よくある質問
まとめ:楽天コンボは「一度作ればあとは自動」
楽天コンボの魅力は、難しい操作や意識的なポイ活をしなくていい点にあります。
最初に仕組みを作ってしまえば、あとは日常生活の延長でお金とポイントが自然に育っていきます。
| サービス | 主なメリット |
|---|---|
| 楽天カード | 日常の支払いが全部ポイントに・年会費無料 |
| 楽天銀行 | 普通預金金利UP・会員ステージに応じてATM手数料が無料 |
| 楽天証券 | 新NISA+カード積立でポイントも同時取得 |
| 楽天モバイル | 通信費を大幅削減+SPUポイント倍率UP |
📝 この記事のまとめ
✅ 楽天コンボは楽天カード・銀行・証券の3つで完成(楽天モバイルは任意)
✅ まず楽天カードだけ作れば今日から始められる
✅ ネット銀行の不安は実際に使えばすぐに消える
✅ 一度仕組みを作ったら意識しなくてもポイントが貯まり続ける
Tom楽天カードは17年、楽天コンボとしては2021年から使い続けています。
続けられている理由はシンプルで、「一度仕組みを作ったら、意識しなくてもお金の流れが最適化されているから」です。
ポイ活に疲れた方にこそ、楽天コンボをおすすめします。
最初の一歩は楽天カードだけ。
あとはひとつずつ揃えていけばOKです。
\ 年会費永年無料・入会特典あり /
▶ 楽天カードの公式サイト📚 あわせて読みたい